Jak duży koszt funduszu jest zbyt duży?
Koszty w przypadku funduszy to drażliwy temat. Sam pracowałem w aktywnie zarządzanym funduszu. Rozumiem. Każdy chce zarobić. Nikt nie chce pracować za darmo. Ale jako klient pytam: po co przepłacać, jeśli to samo można dostać taniej?
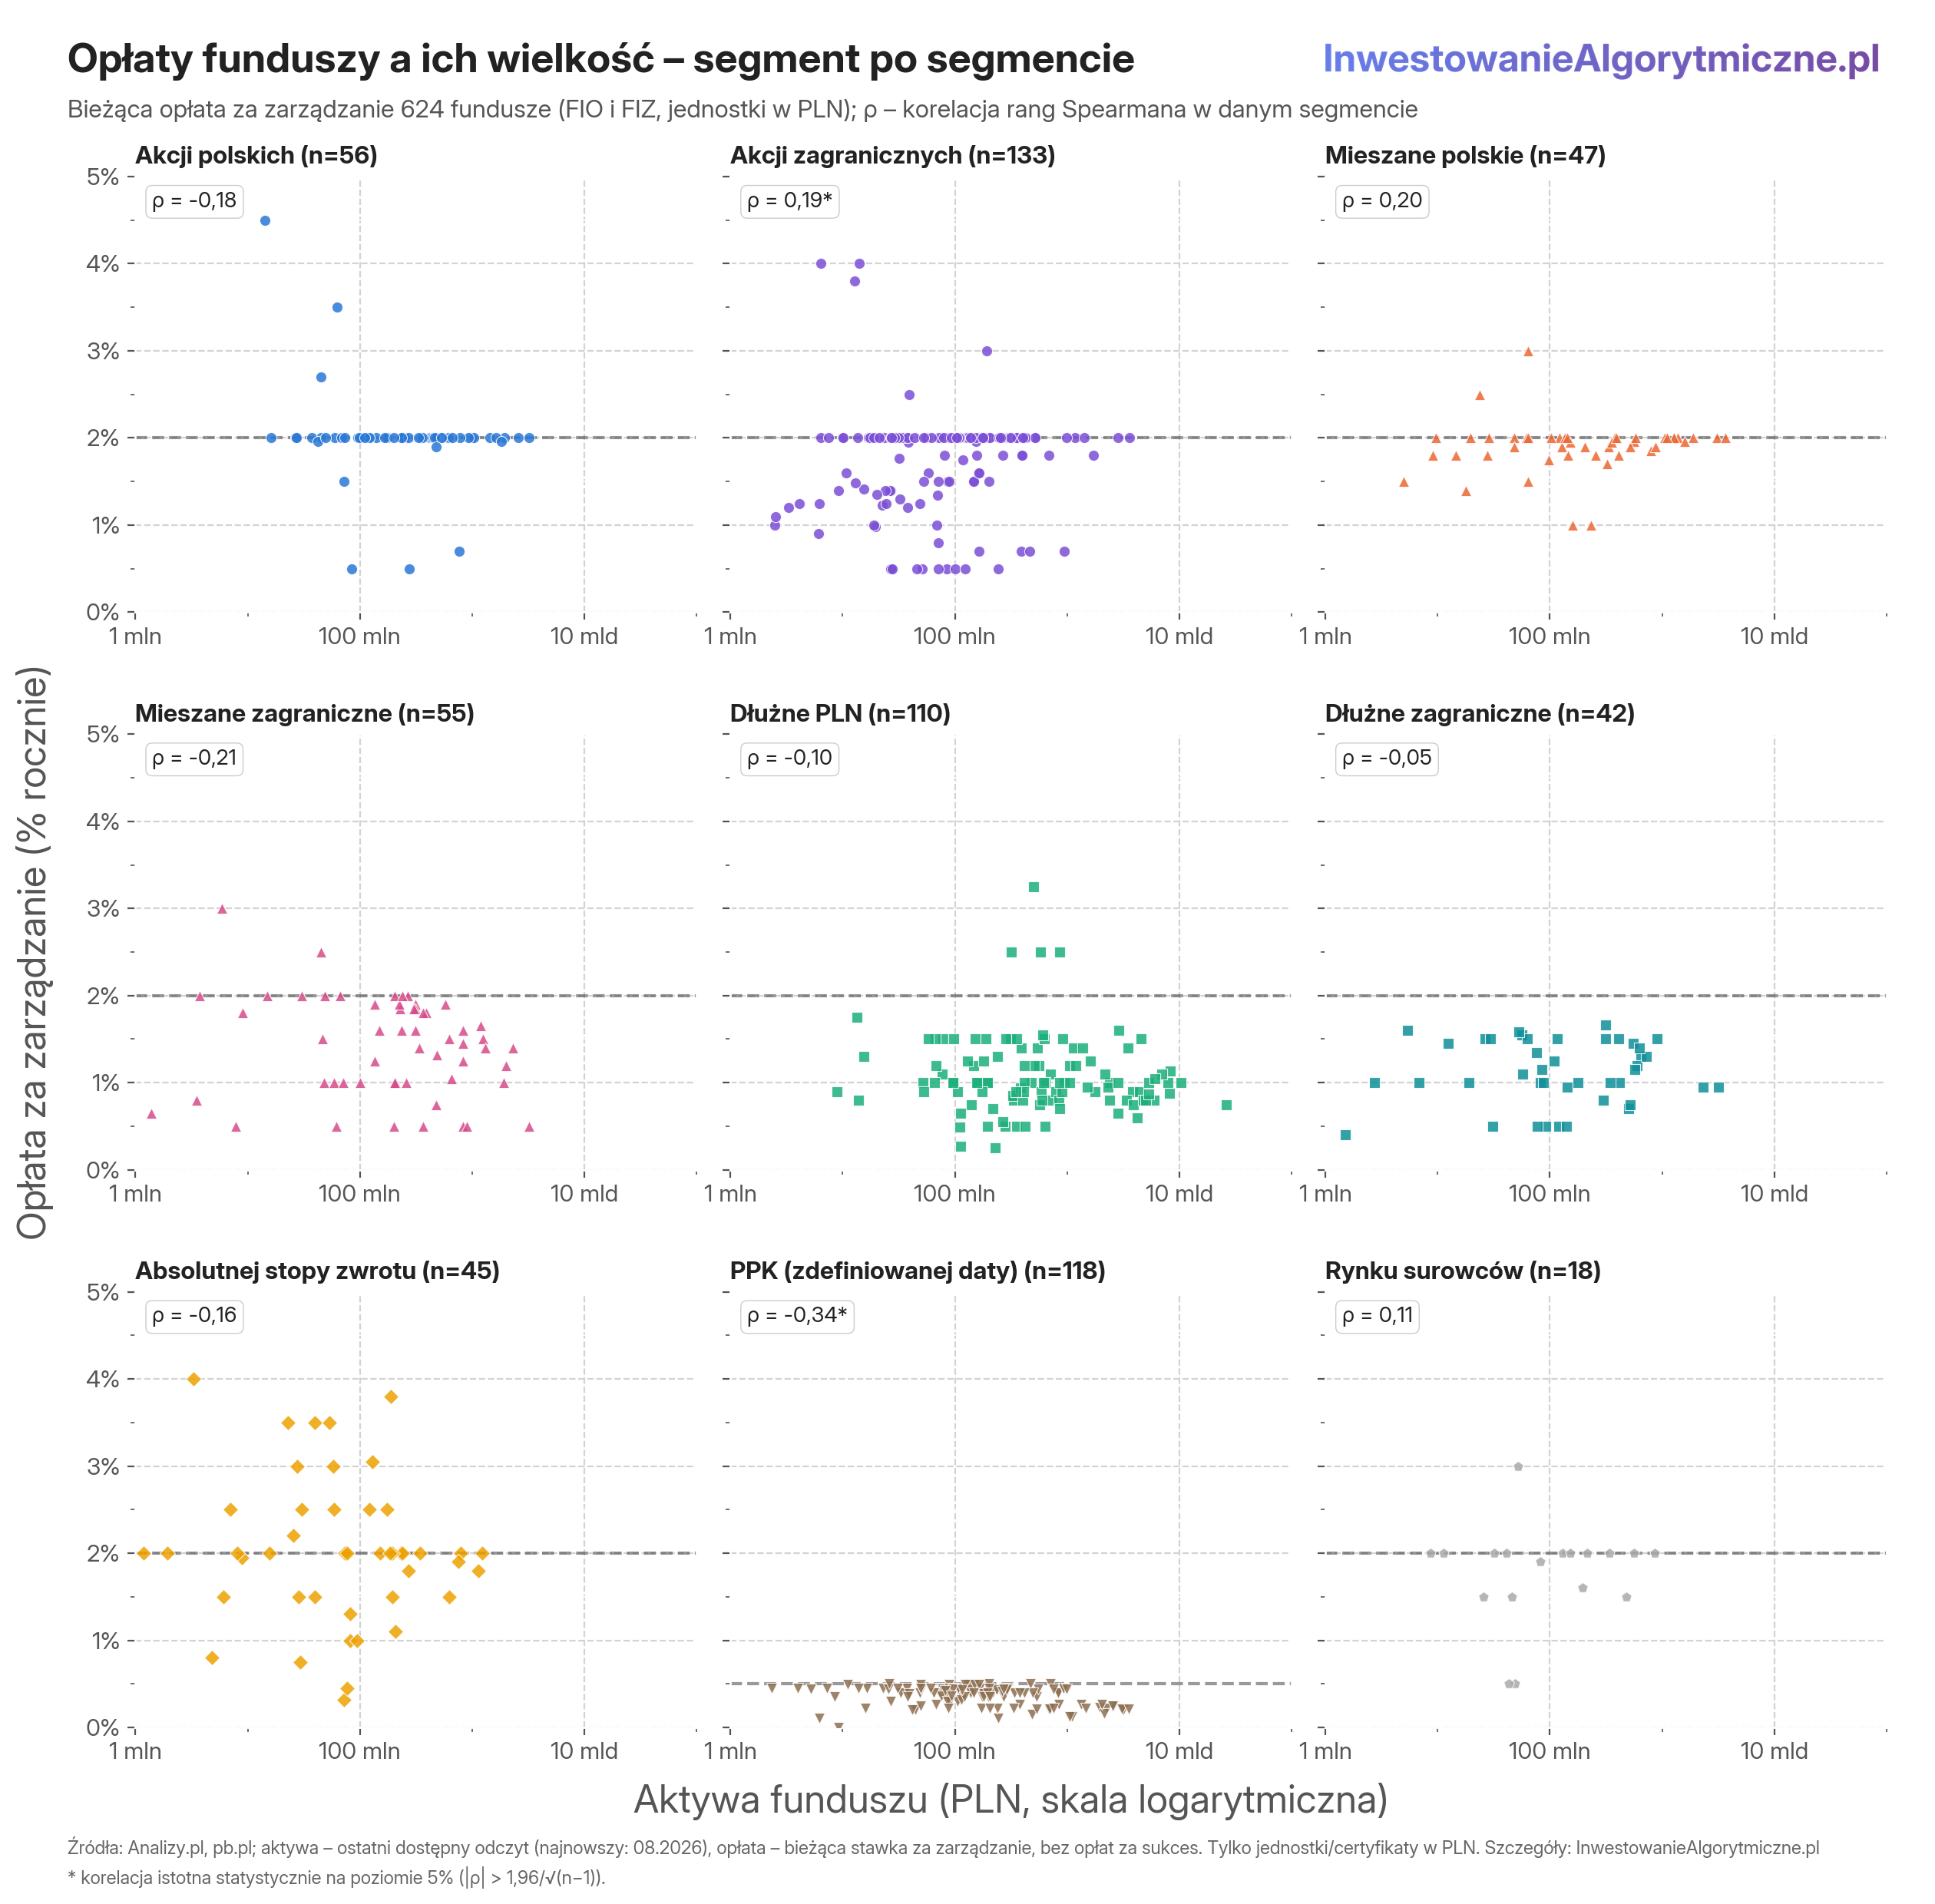
Na początek zajawka, czyli jak prezentują się opłaty funduszy w Polsce, z podziałem na segment funduszu: od akcji polskich, zagranicznych, przez fundusze mieszane, dłużne, aż po absolutnej stopy zwrotu i surowców.
624 funduszy, których notowania dostępne są przynajmniej od końca 2019 roku i aktywa podane na koniec sierpnia 2026.
Motywacja
To, co złe
Szczególnie w branży inwestycyjnej, mam wrażenie, temat kosztów jest nieraz sprytnie przemilczany. Klienci – czasem z przyzwyczajenia, czasem ze strachu przed zmianą – potrafią latami tkwić w nienajlepszych funduszach, ułomnych produktach finansowych, które obciążają ich opłatami za coś, co na rynku można dostać dużo, dużo taniej. Mam na myśli tzw. ukryte indeksowanie, ale nie jest to jedyna forma patologii, które na rynku się zdarzają (pamięta ktoś jeszcze UFK i polisolokaty?).
→ [Prof. Tomasz Miziołek w rozmowie z Arturem Wiśniewskim o zjawisku ukrytego indeksowania]
Powody, dla którego taki stan rzeczy może się latami utrzymywać, są moim zdaniem dwa.
Pierwszy, inwestowanie jest pełne losowości, przez co tak naprawdę trudno odróżnić dobre wyniki na skutek szczęścia, od dobrego produktu i zespołu z porządnym procesem inwestycyjnym. Wynik, proces i losowość, tu mocno przeplatają się nawzajem. Aż tak bardzo nie ma tego w innych dziedzinach życia np. w inżynierii, medycynie czy szerzej: nauce. Jeśli ktoś jest kiepskim inżynierem, nie utrzyma się na rynku długo, nie uda mu się nikogo przekonać, że to co robi ma sens, bo losowość (wyników jego pracy) gra o wiele mniejszą rolę niż w inwestowaniu. Jak źle zbuduje most, ten most się po prostu zawali. Jak źle zaprojektuje system, system nie zadziała. W inwestowaniu latami mogą trwać firmy, produkty czy zarządzający o przeciętnych, czy nawet słabych wynikach inwestycyjnych. Kiepsko zbudowane strategie mogą latami utrzymywać klientów.
Drugi, zarządzanie majątkiem to kwestia zaufania. A zaufanie można, niestety, wzbudzić na inne sposoby niż bycie najlepszym specjalistą. Po latach pracy w tej branży uważam, że ludzie powierzają pieniądze głównie tym, którym ufają. Mają z nimi wieloletnią relację, i rzadko przejdą do produktu konkurencyjnego, który być może jest lepszy, ale nie ma za sobą poparcia silnej osobowości. Albo silnej instytucji. Może to nawet wynikać z punktu pierwszego, bo skoro trudno jest ocenić co naprawdę w wyniku jest losowe, a co umiejętnością, może łatwiej nam oceniać po prostu, kto wzbudza nasze zaufanie?
To nawet nie jest złe podejście, problem jest taki, że oszuści całkiem sprawnie potrafią ten efekt wykorzystać. Bernie Madoff, zanim okazał się oszustem, budził wśród swoich klientów bardzo wysokie poczucie zaufania.
Swoją drogą, niezła ciekawostka: Madoff w swoim oszustwie wcale nie pobierał opłat wysokich, tylko totalnie zerowe, i to właśnie brak pobierania przez niego typowych opłat był jedną z najsilniejszych czerwonych flag jego działania. Konkretny mechanizm opisany w tej odpowiedzi ChataGPT na ten temat.
I to, co dobre
Zakładam jednak, że za większością aktywnie zarządzanych funduszy stoją uczciwi ludzie, których zamiarem nie jest nikogo wykorzystywać. Po prostu działają na rynku najsensowniej jak umieją, i starają się osiągnąć dobry wynik.
Czasem może być też tak, że jakieś aktywne podejścia, wykonywane w dobrej wierze, prowadzą jednak, koniec końców, do wyników bardzo podobnych do inwestowania pasywnego. Albo słabszych. Inwestowanie jest trudne, i tak jak znamy statystyki brokerów foreksowych, że większość klientów traci, tak nie spodziewałbym się, że u specjalistów jest w tej mierze dużo lepiej (spodziewałbym się, że jest po prostu nieco lepiej). Ale na pewno nie będzie tak, że 100% rozwiązań aktywnych będzie sensownych i wygrywających z rynkiem.
Często wiele aktywnych strategii ma też po prostu gorszy okres, zazwyczaj w innych momentach niż główny indeks giełdowy, więc ma też prawo mieć słabszy wynik.
W każdym razie mam nadzieję, że rewolucja AI, coraz więcej uczestników rynku i upowszechnienie się wiedzy inwestycyjnej powinny, z czasem, doprowadzić do coraz tańszych i coraz lepszych produktów inwestycyjnych. W tym funduszy. Tak jak technologia zadziałała w innych sferach życia, dając nam coraz tańsze i lepsze sprzęty, szybsze i potężniejsze komputery, coraz bezpieczniejsze samoloty, tak dziś, szczególnie w erze AI, usługa zarządzania aktywami też powinna z czasem stawać się: bardziej zaawansowana, lepsza i tańsza.
Z drugiej strony znany jest też przypadek firmy Renaissance Technologies, której flagowy fundusz pobierał opłatę znacznie wyższą niż standard rynkowy aktywnego zarządzania. Standard to jest (albo był w owych czasach) 2/20, czyli 2% opłaty stałej + 20% opłaty za sukces, czyli pobieranej gdy wynik przekracza benchmark lub highwatermark. Renaissance pobierał aż 5% opłaty stałej i 44% opłaty za sukces, czyli kolosalnie dużo, a i tak wyniki, nawet po opłatach miał rewelacyjne, lepsze niż chyba ktokolwiek w historii tej branży.
Co prowadzi nas do pytania: jaka opłata za fundusz wydaje się uczciwa, uzasadniona? Gdzie są granice, których lepiej nie przekraczać?
Zróbmy badanie przeglądowe, co dostępne jest na rynku.
ETFy tematyczne, sektorowe i czynnikowe – koszty
Na początek wyjdźmy od ETFów. Wszyscy kojarzą je z tanią, szeroką ekspozycją na rynek akcyjny, i tak faktycznie jest – najtańsze produkty amerykańskie schodzą do opłat rzędu 0,03% – 0,04% rocznie.
W maju napisałem tekst z listą takich ETFów, stworzyłem tez narzędzie, którym można wygodnie je przeszukiwać i rzucić okiem na kurs klikając w odnośnik do Stooq lub AtlasETF z całymi ich danymi.
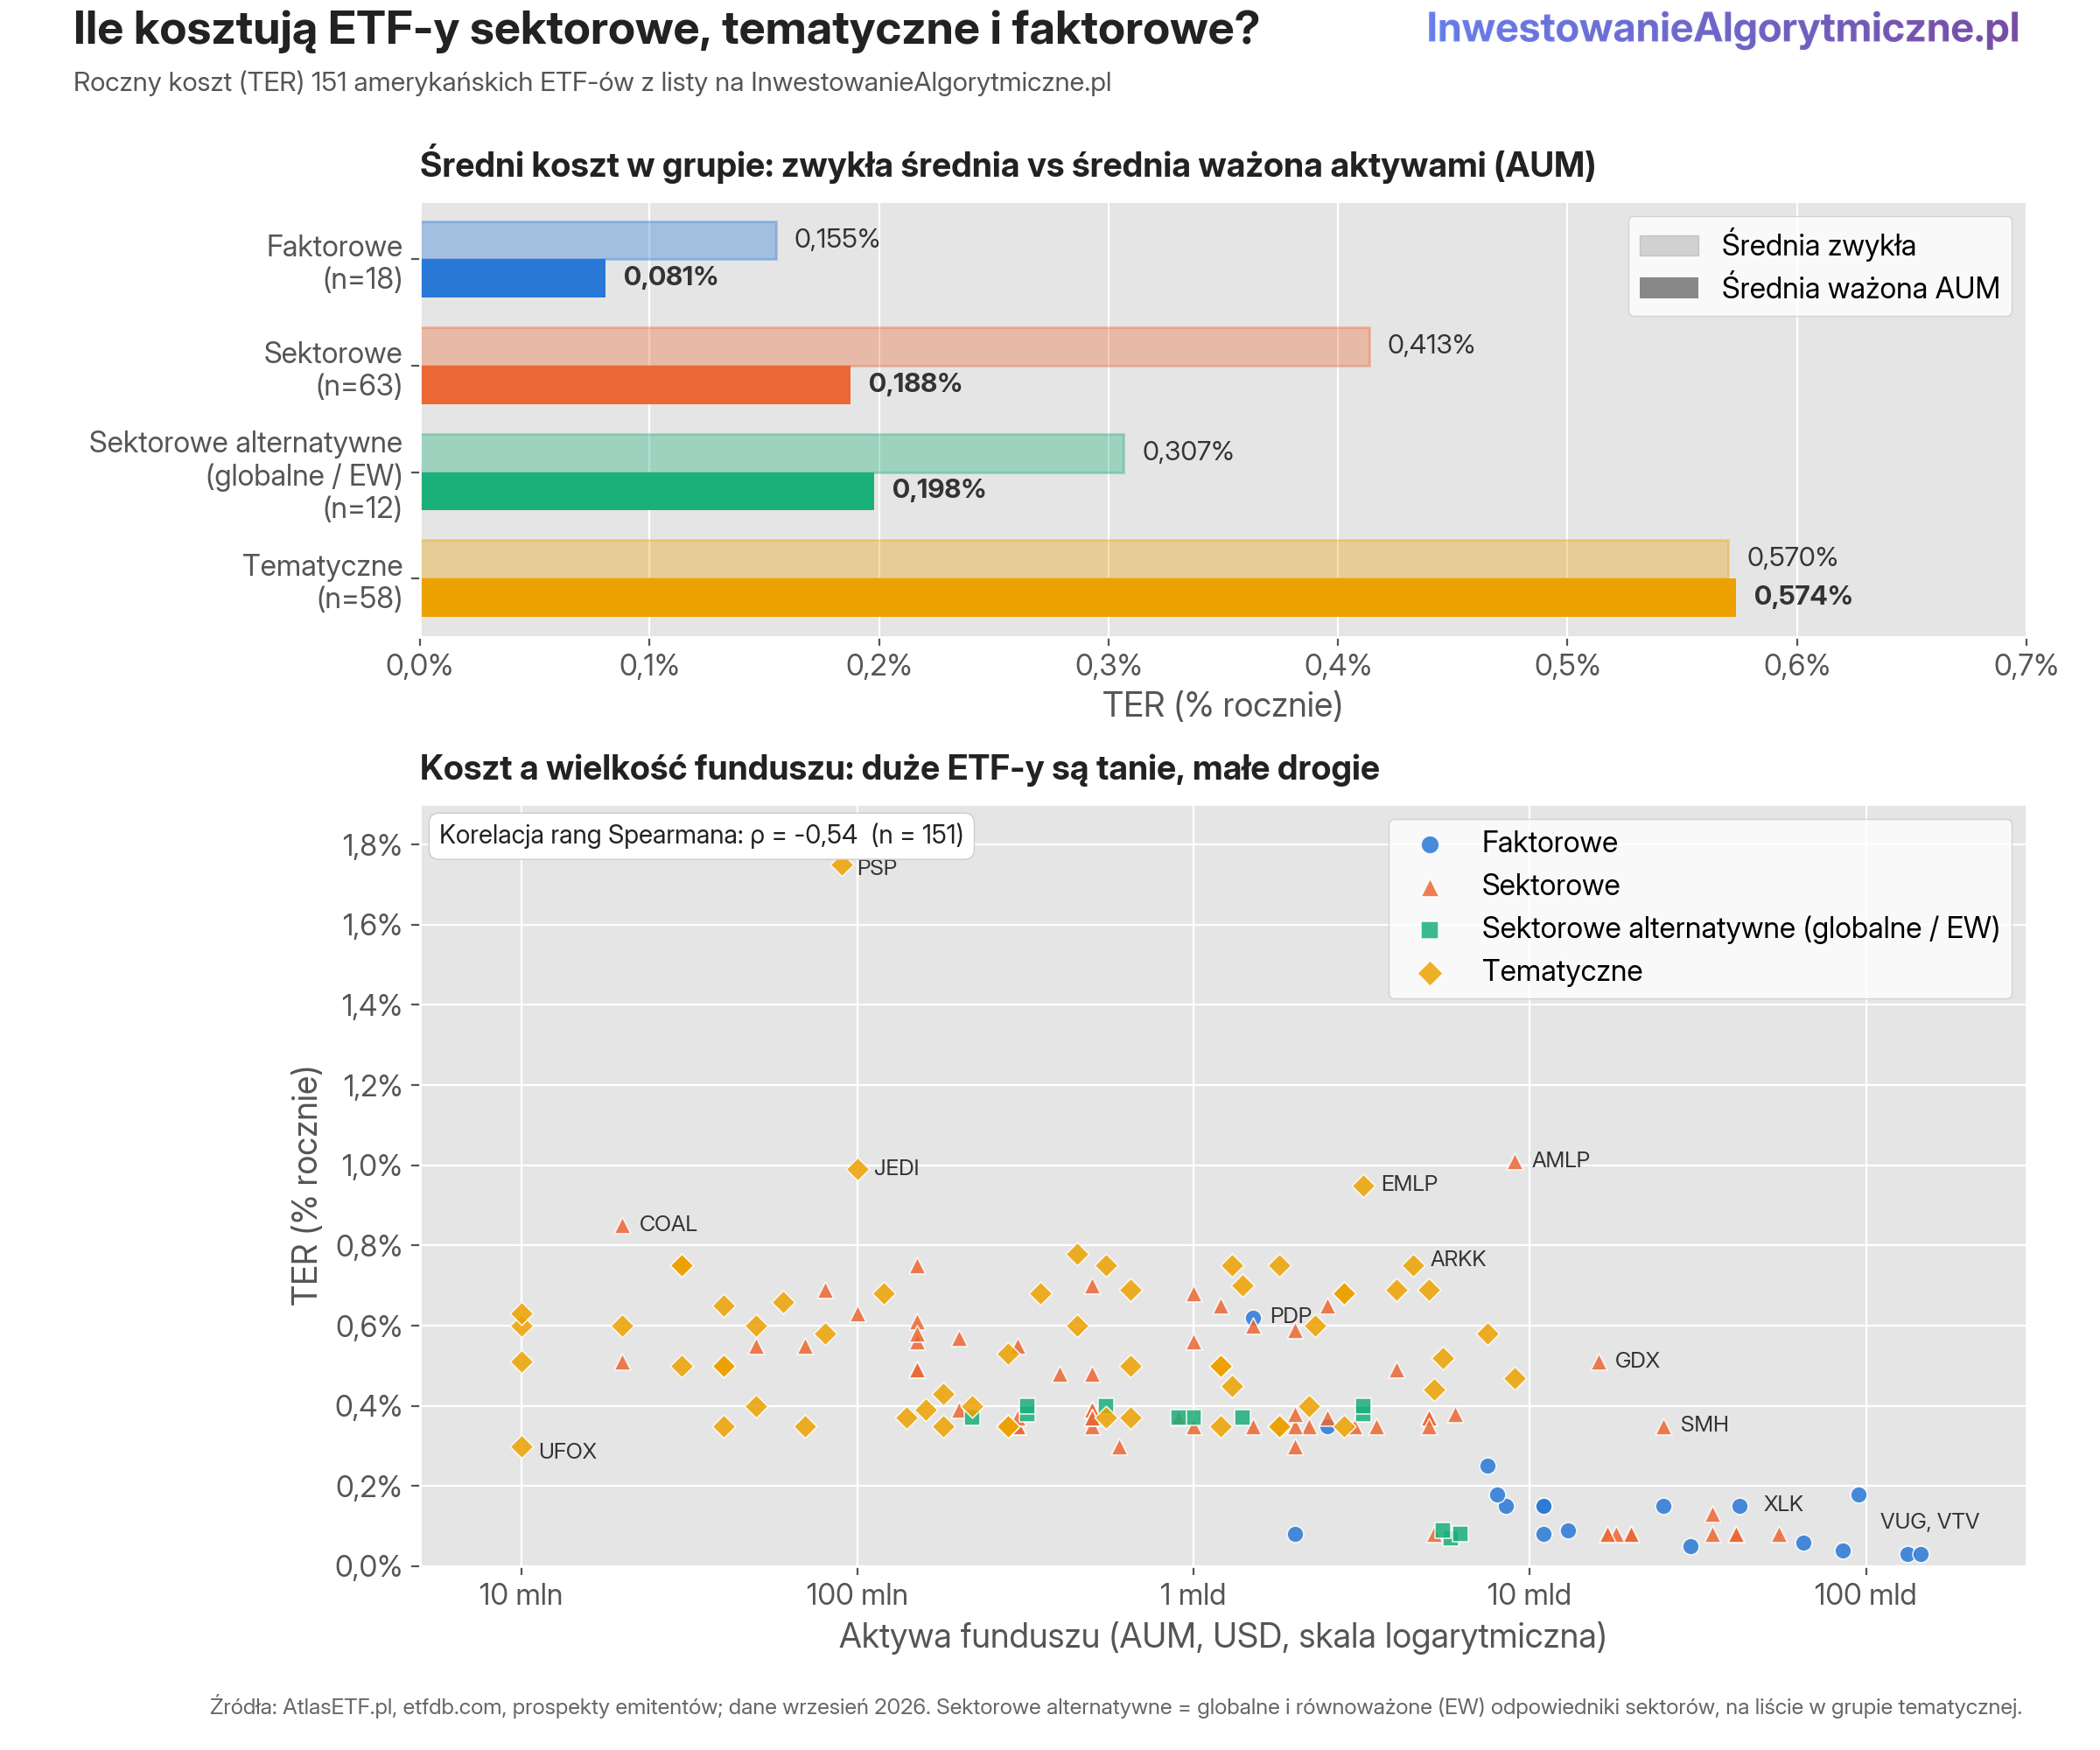
Teraz dla tych samych ETFów pobrałem dane o kosztach TER (total expense ratio). Poniżej wykres słupkowy ze średnimi dla każdej z grup (na górze zwykła, arytmetyczna, na dole ciemniejszym kolorem ważone aktywami pod zarządzaniem).
Pod nim z kolei zależność TER (oś pionowa) od aktywów pod zarządzaniem (oś pozioma), też z podziałem na czynnikowe, sektorowe i tematyczne.
Kilka wniosków:
– Najtańsze są ETFy czynnikowe, inwestujące w szeroki rynek w oparciu o któreś z kryterium (Value, Growth, Momentum, Quality, Low-volatlity). Średni 0,15%, ważone aktywami nawet zaledwie 0,08%. Growth i Value kosztują zaledwie 0,03-0,04% rocznie.
– ETFy sektorowe są w środku stawki, ze średnią 0,41%, chociaż ważoną aktywami 0,19%, bo główne 11 sektorów amerykańskich (Technology, Healthcare, Discretionary, Staples, Energy, Utilities, Real Estate, Communications, Industrials, Financials i Materials) mają opłatę zaledwie 0,08%. A to tam jest większość aktywów.
– Wreszcie tematyczne ETFy są najdroższe: 0,57%, i średnia ważona aktywami tak samo.
– Ujemna wartość wskaźnika korelacji (-0,54) wskazuje, zgodnie z intuicją, że wraz z rosnącymi aktywami funduszy, maleją ich opłaty.
Najdroższy ETF tematyczny w mojej bazie to PSP, inwestujący w spółki typu private equity, z kosztem 1,75%, i 4 sektorowo-tematyczne z opłatami do 1,00%, ale reszta wszystkie są poniżej 0,80%.
Fundusze TFI – koszty
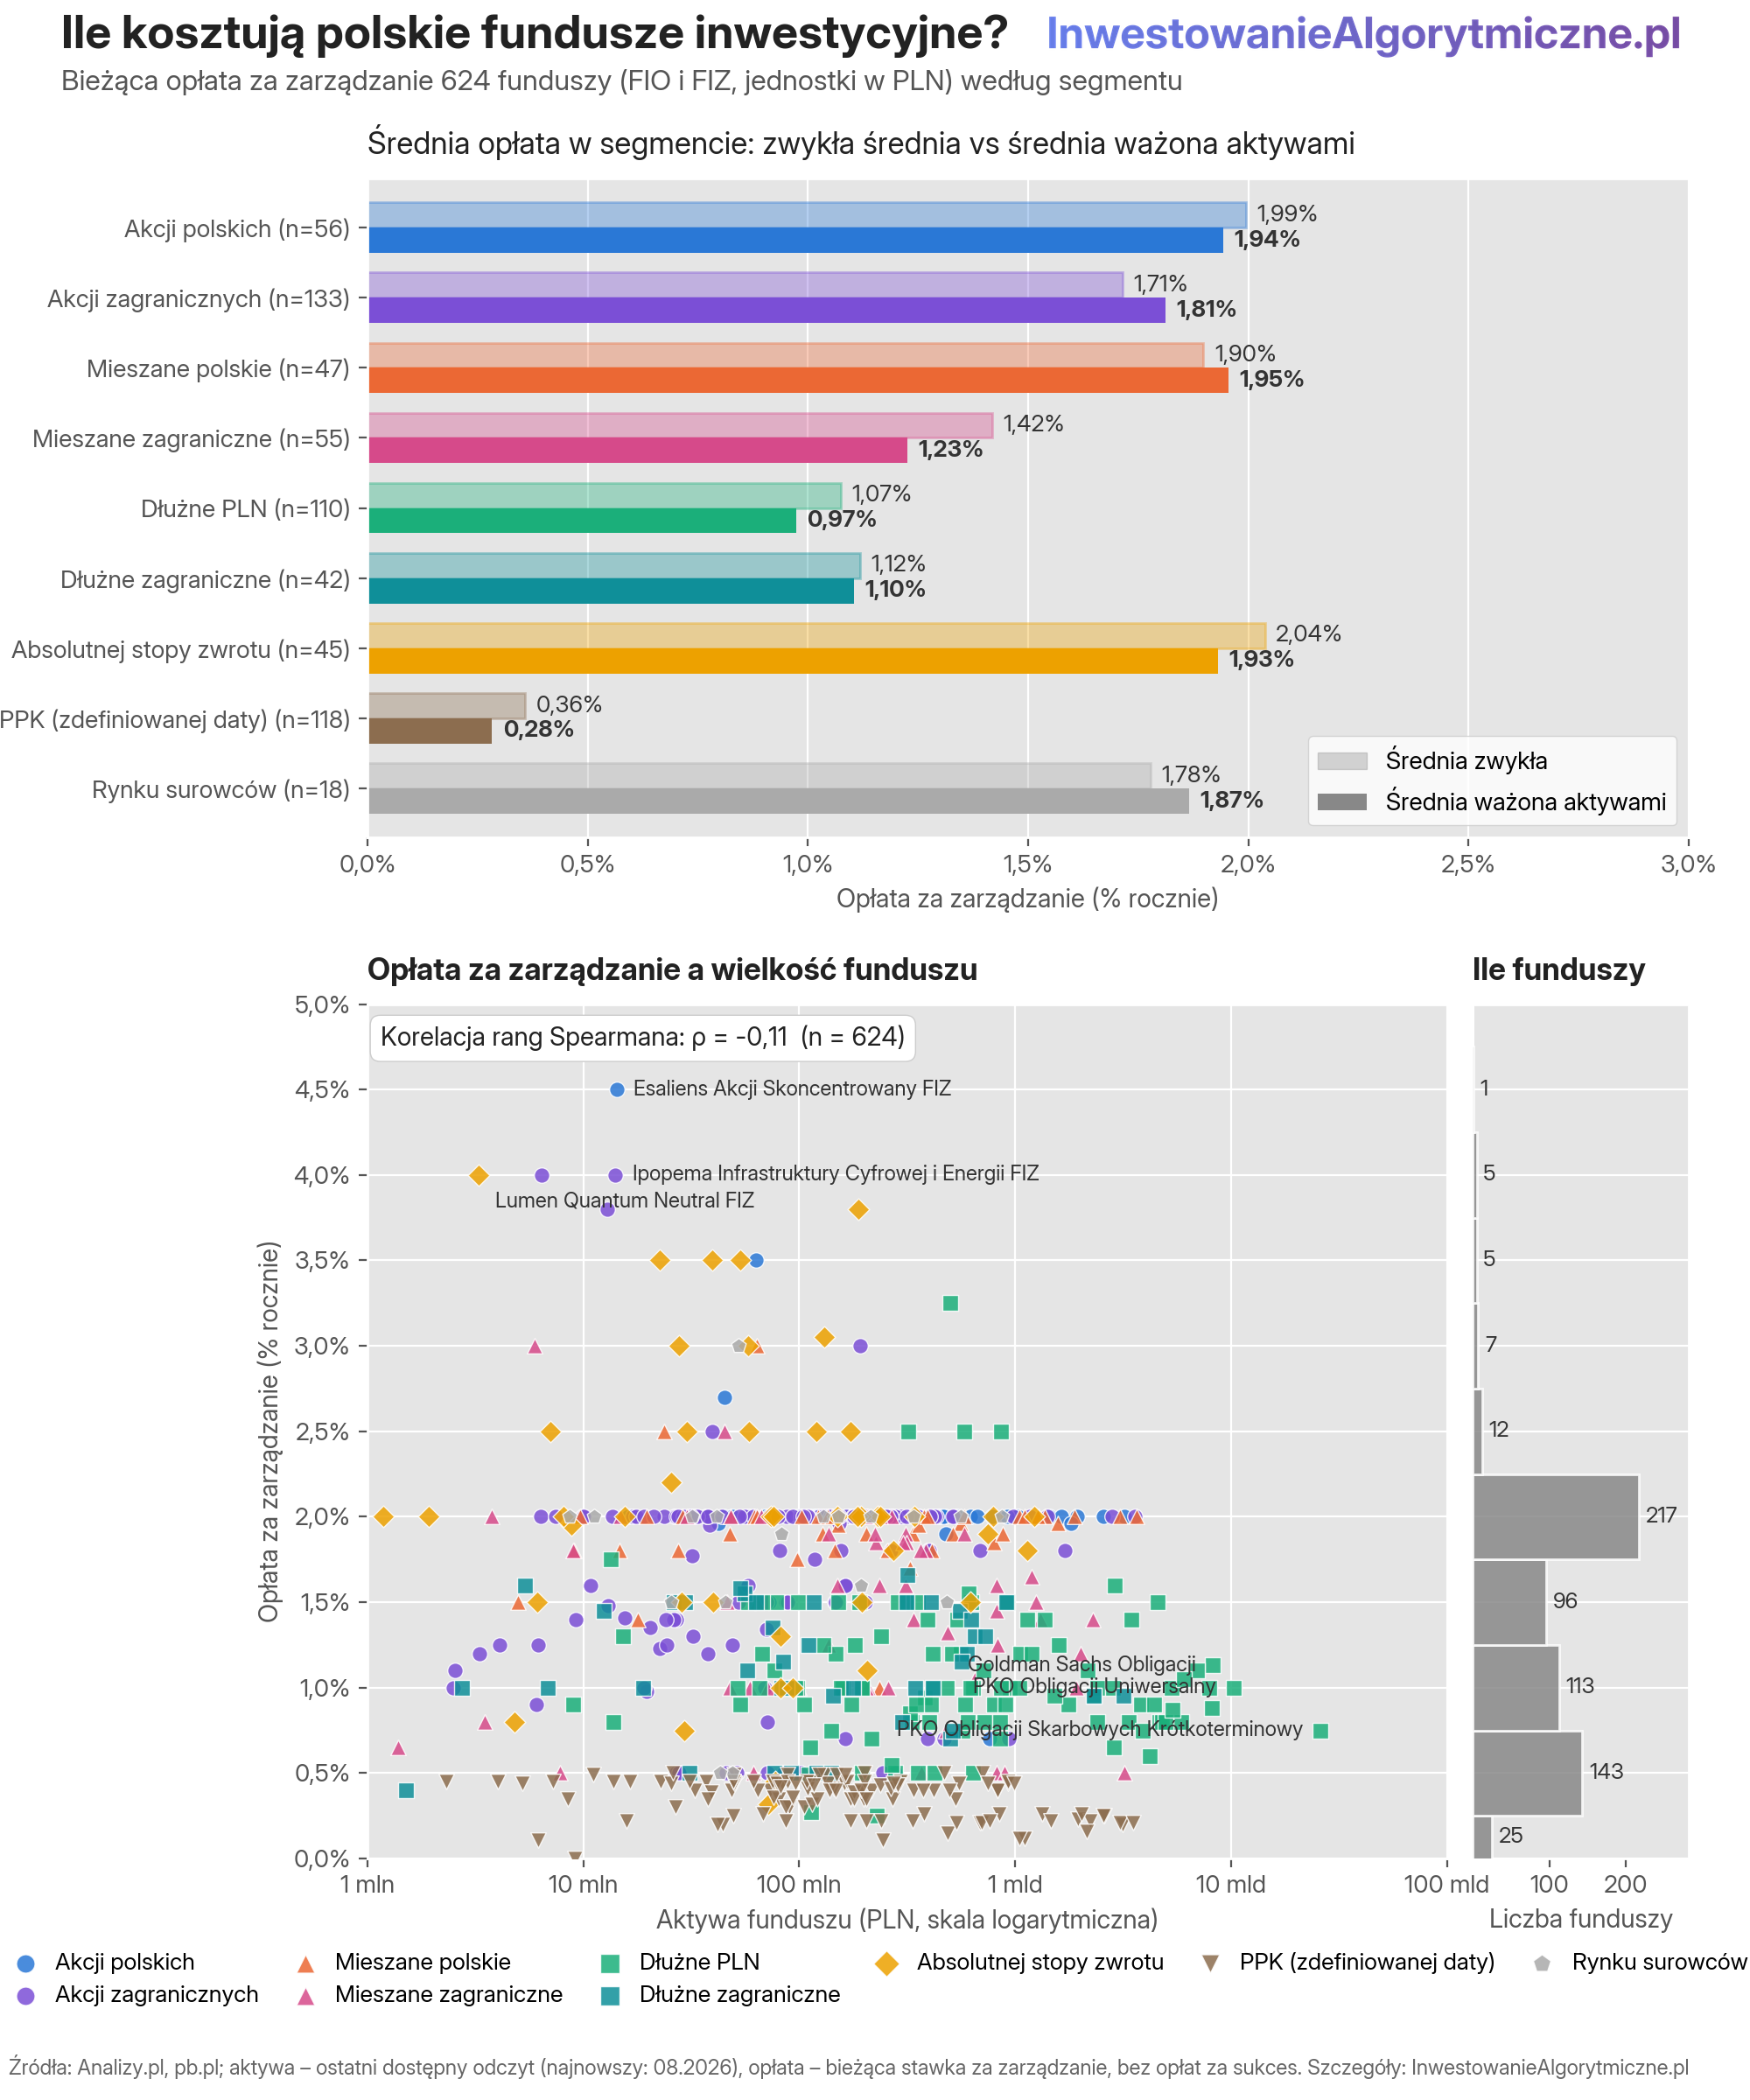
Teraz zróbmy podobne ćwiczenie – dla rynku funduszy TFI. Tym razem dane o opłatach zebrałem z Analizy.pl i pb.pl.
Standardowy zestaw segmentów, jak robiłem poprzednio w analizie tych funduszy pt. Gdzie żyją strategie. Czyli mamy segmenty: akcji, dłużnych, mieszane, oddzielnie w wersji polskiej i zagranicznej, a do tego absolutnej stopy zwrotu, surowców i PPK.
624 funduszy, dla których dane są dostępne przynajmniej od końca 2019 roku, wszystkie notowane w PLN, FIZ i FIO razem. Aktywa podane na koniec sierpnia 2026 roku.
Ponownie, kilka wniosków:
– Wyraźnie tu widać barierę 2% – to ustawowo wymagane od kilku lat polskim prawem ograniczenie, ale dotyczy tylko funduszy otwartych (FIO), stąd wszystkie fundusze o opłacie wyższej to FIZ. Są też FIZy o opłatach niższych niż 2%. Dla PPK ustawowa bariera to 0,5%.
– Dla funduszy dłużnych praktyczną barierą wydaje się 1,5%, rzadko który przekracza ten limit. Inne popularne wartości w tej grupie to 1,0% i 0,75%.
– Rozstrzał jest o wiele większy: od opłat rzędu 0,2%, do maksymalnej nawet 4,5%.
– Wskaźnik korelacji jest bliski zera (-0,11): co oznacza, że dla funduszy naszego rynku, nie widać szczególnie efektu, żeby większe fundusze były istotnie tańsze. Dominuje opłata na barierze ustawowej 2% (w przypadku FIO) i 0,5% (w przypadku PPK).
Pamiętaj, że to są same opłaty stałe: zbierane niezależnie od wyniku, co roku. Oprócz tego większość funduszy posiada też opłatę zmienną (za wynik), którą pobiera albo kiedy pobije benchmark, albo kiedy przekroczy jakiś z góry ustalony próg. Do tego niektóre fundusze posiadają też opłaty manipulacyjne, np. za pierwszy zakup jednostek.
Podział na segmenty (akcji, dłużne, mieszane, surowców, PPK)
Przyjrzyjmy się teraz wersji tego obrazka osobnej dla każdego z segmentów. Na poniższym wykresie kliknij strzałki (lewa / prawa), żeby przejść przez każdy z segmentów osobno.
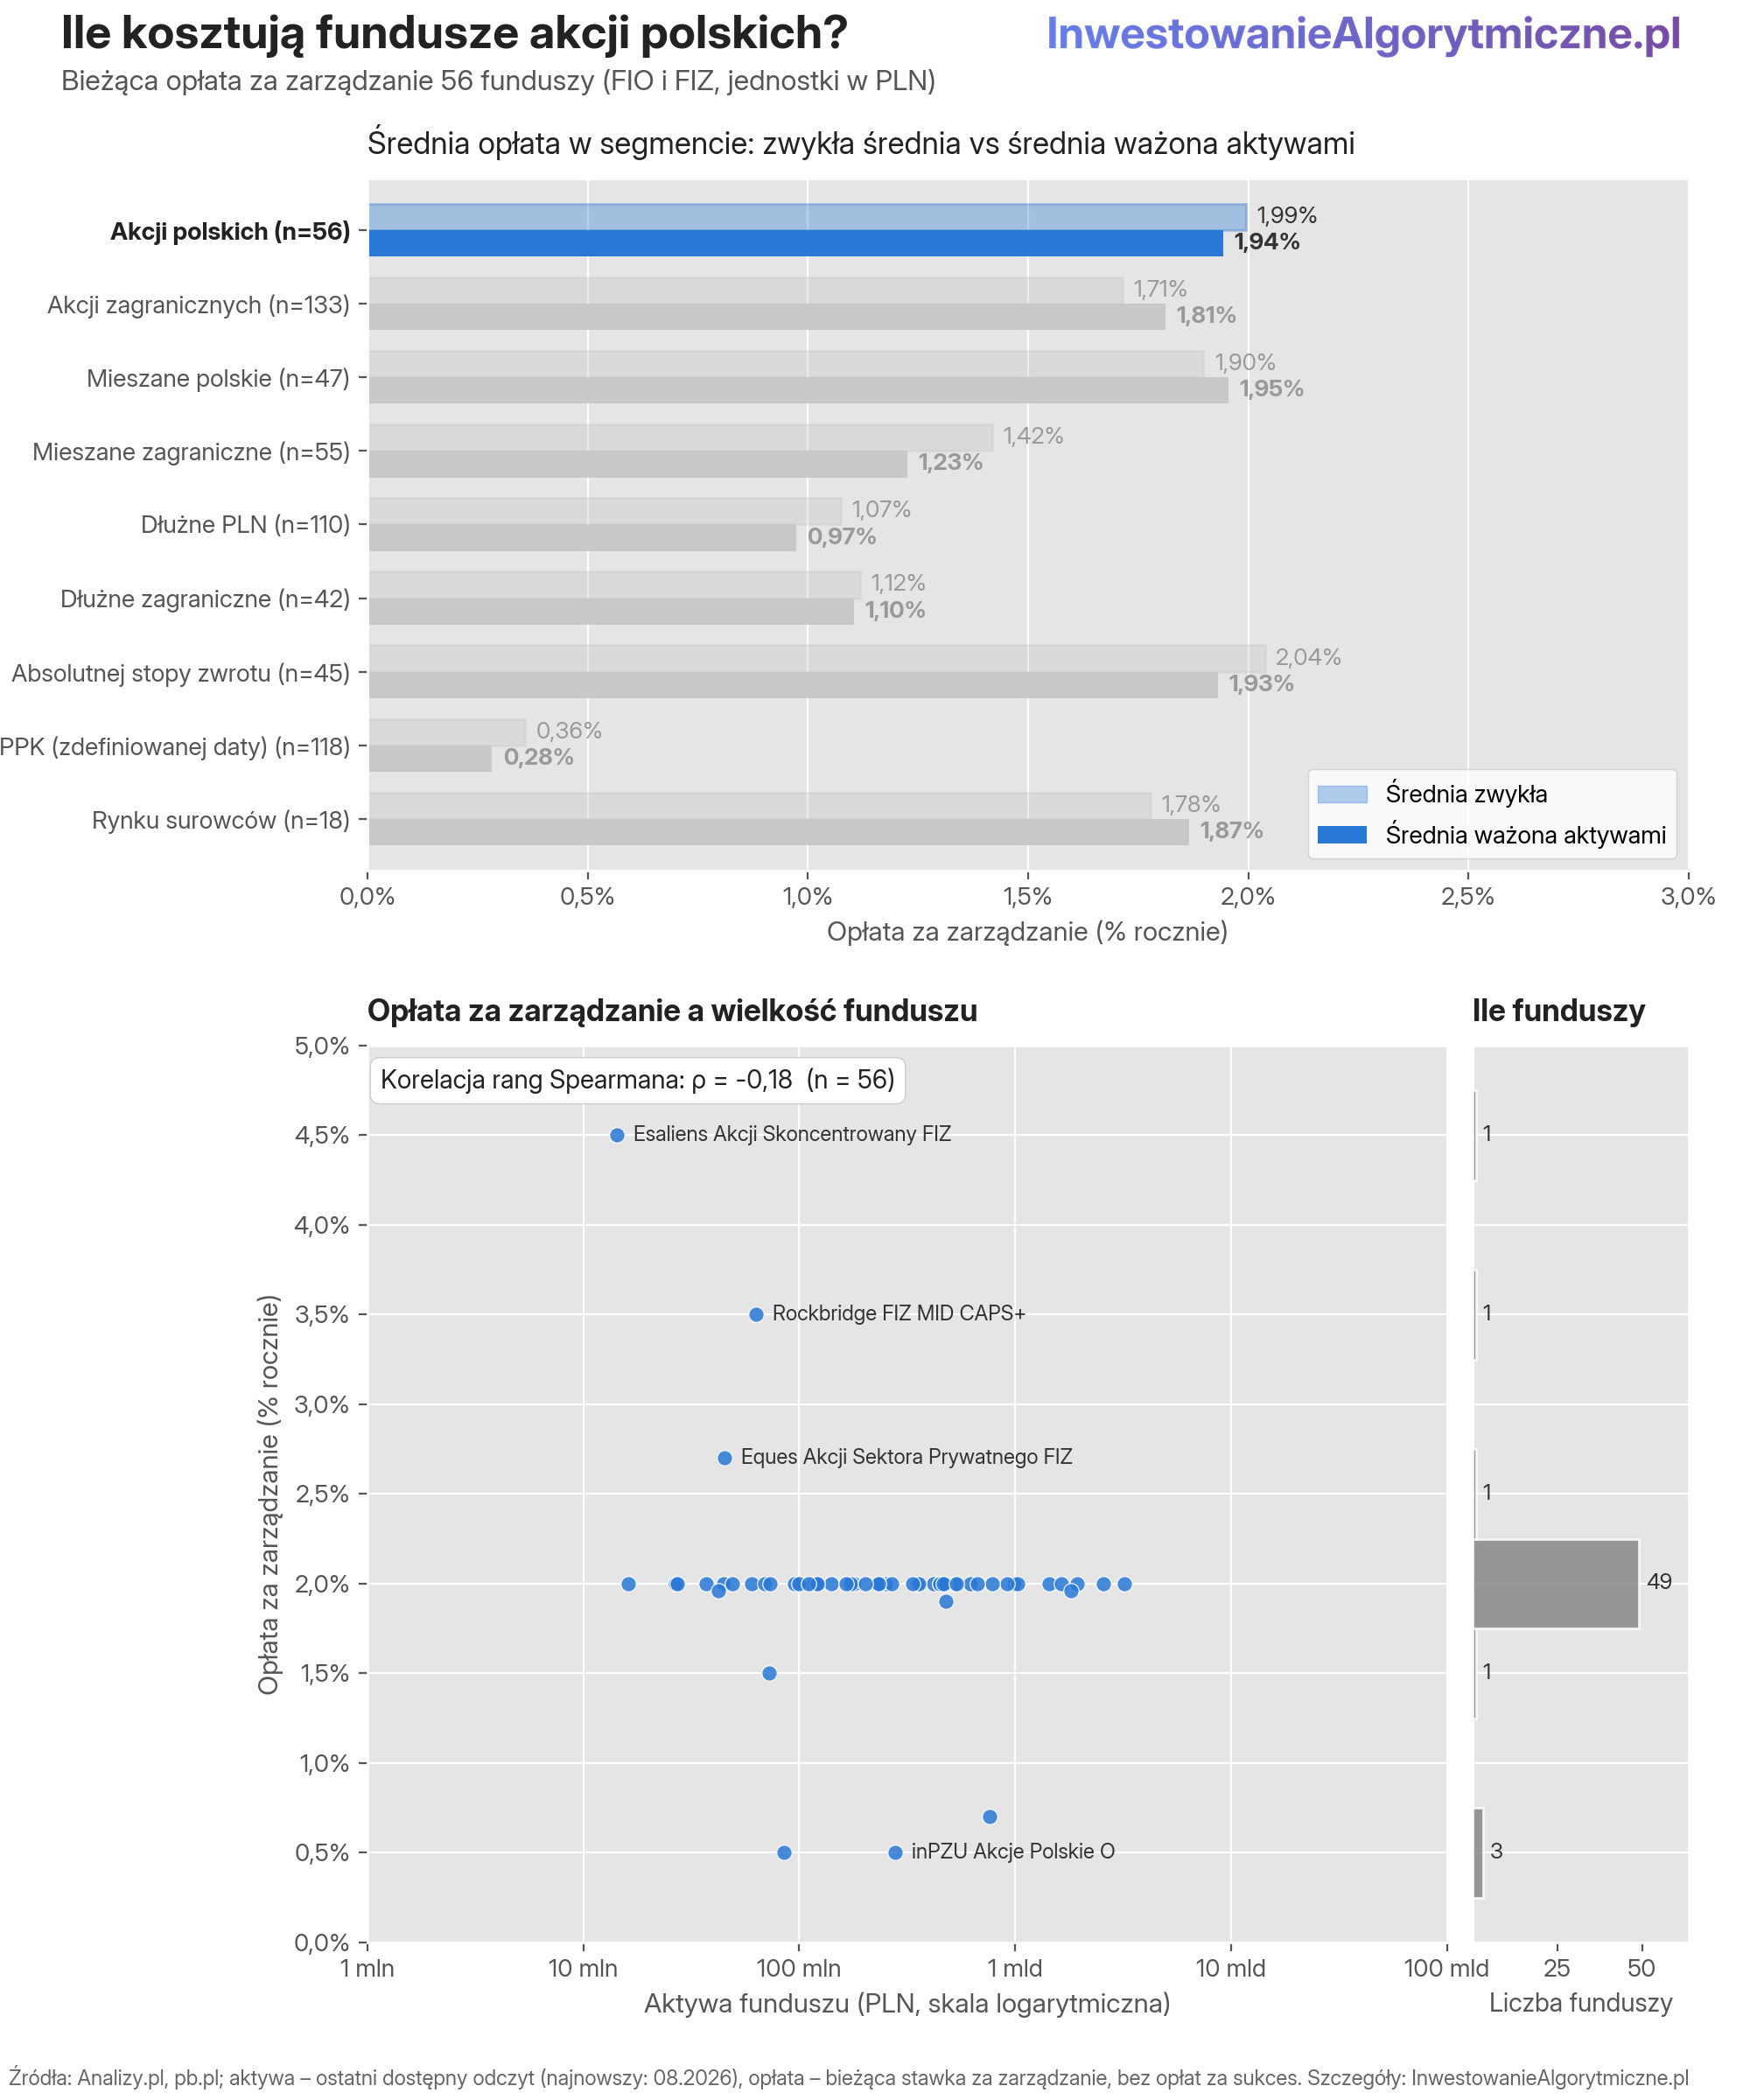
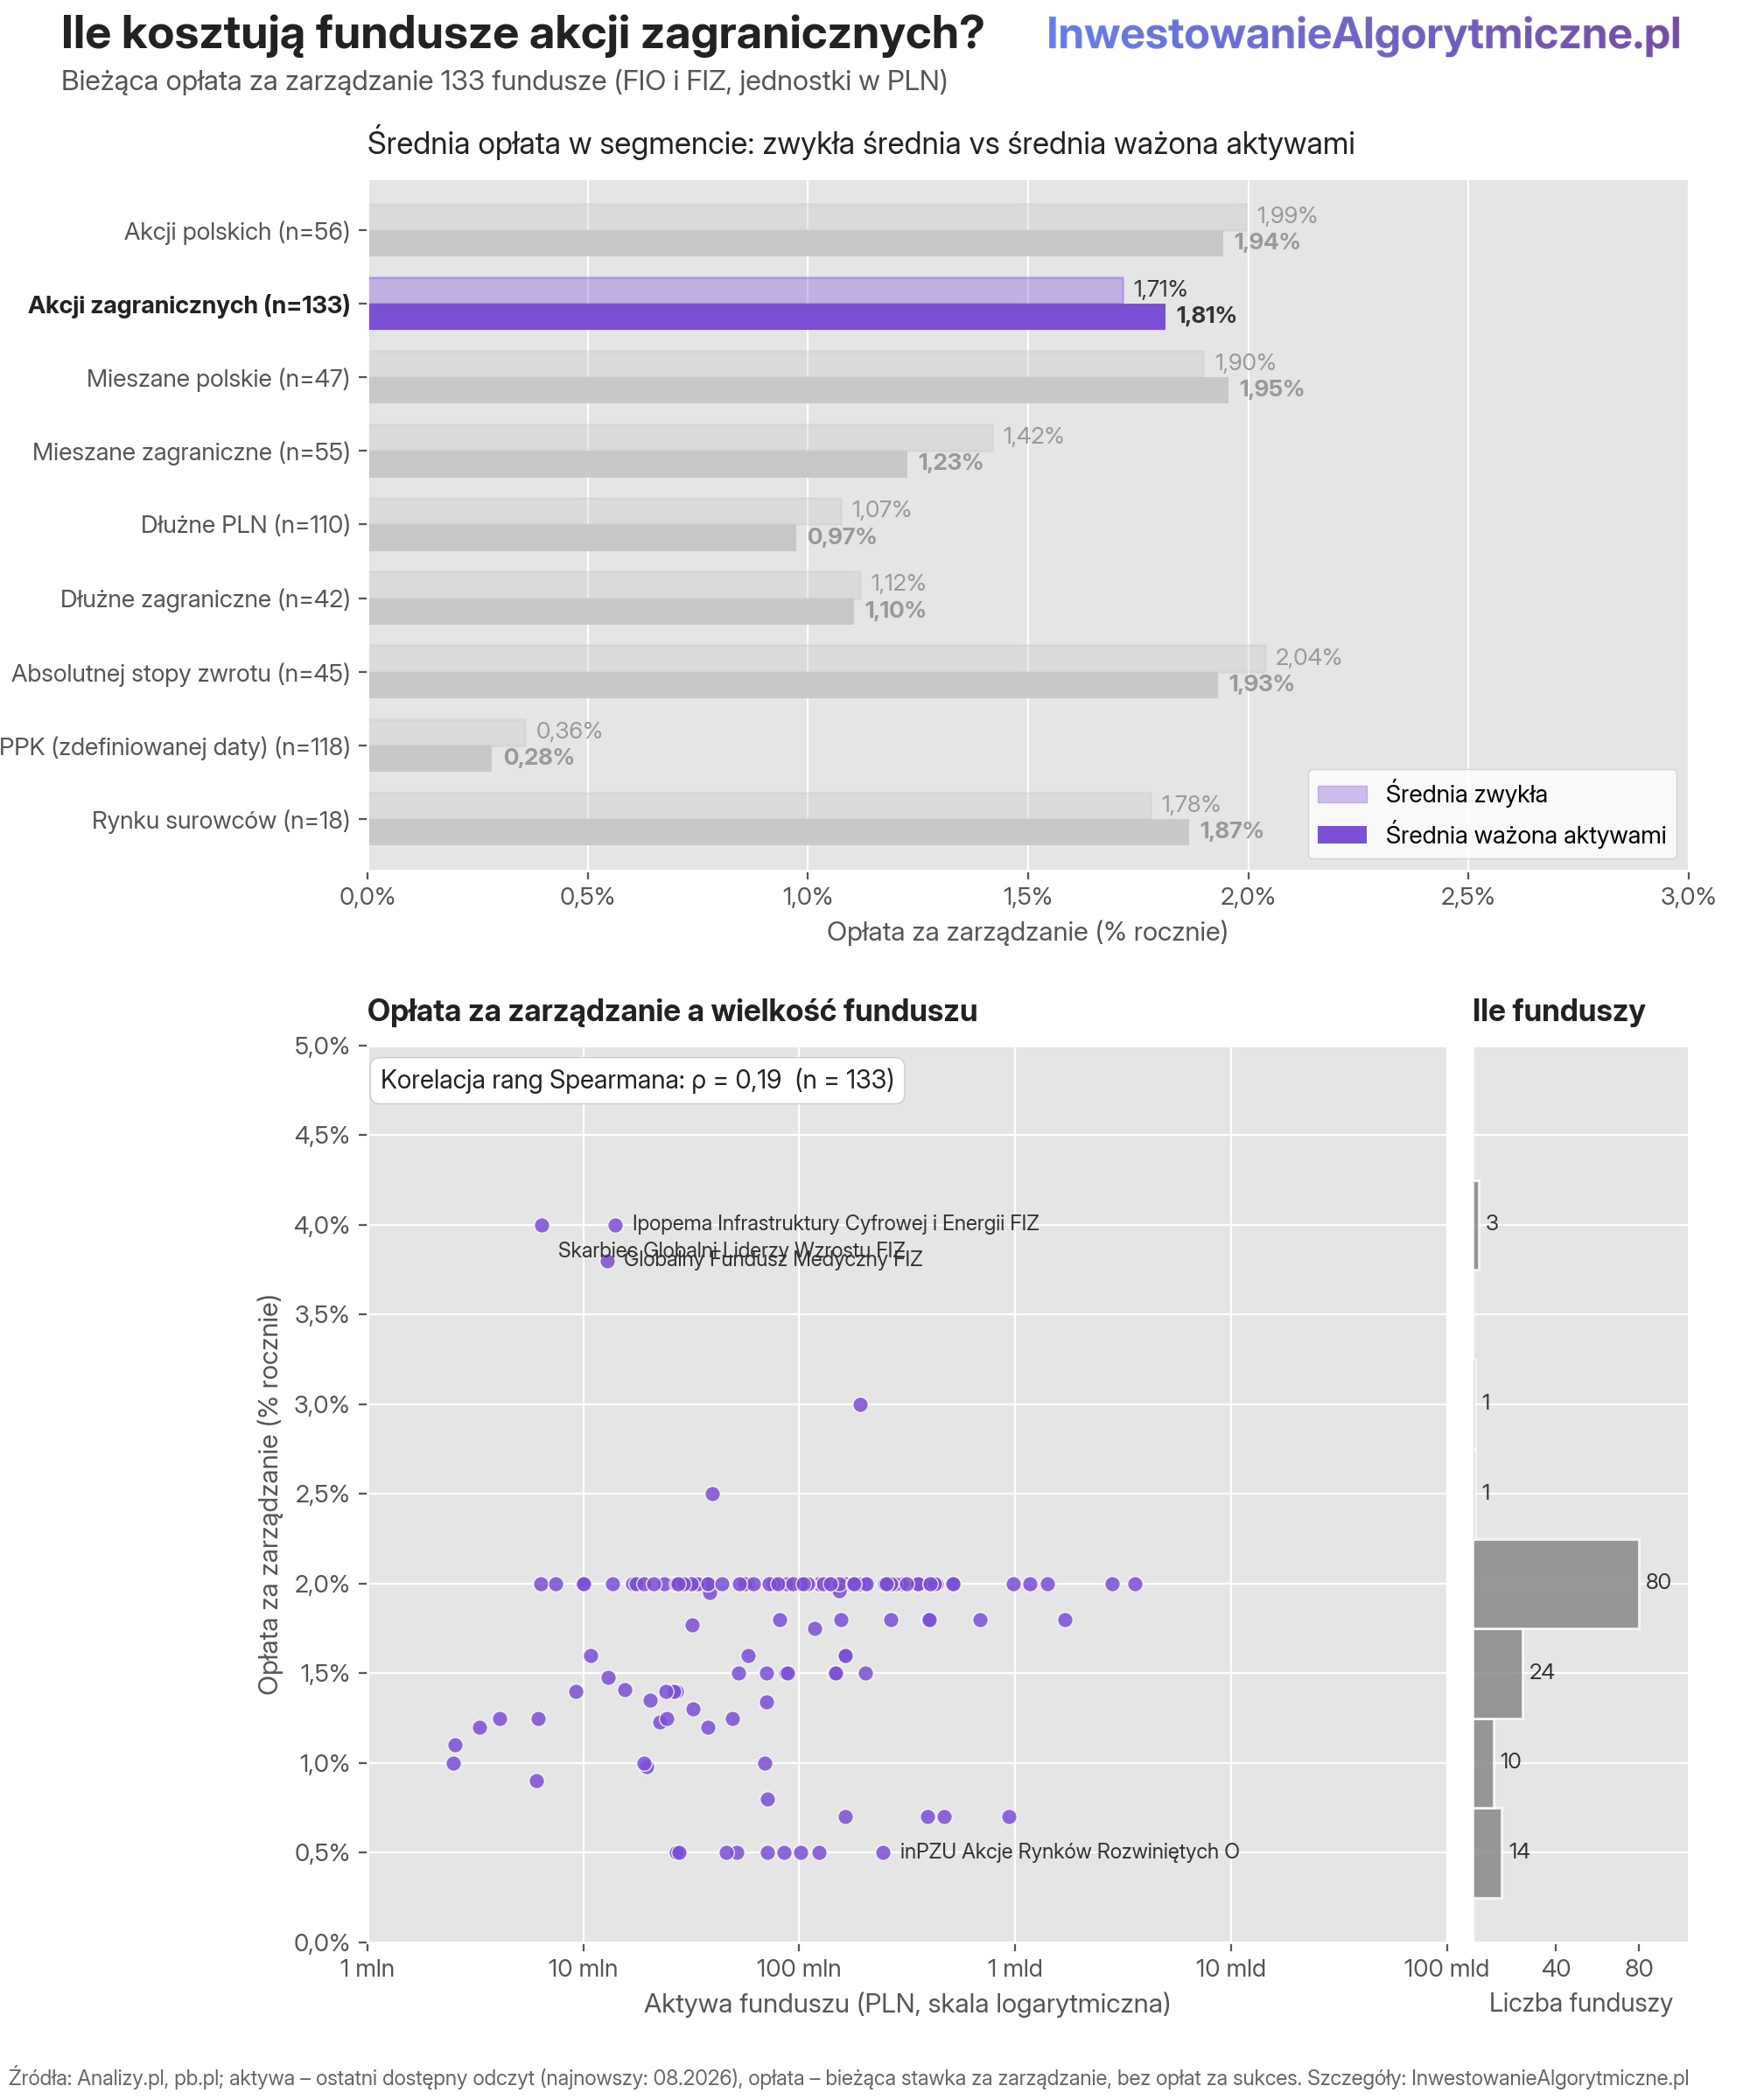
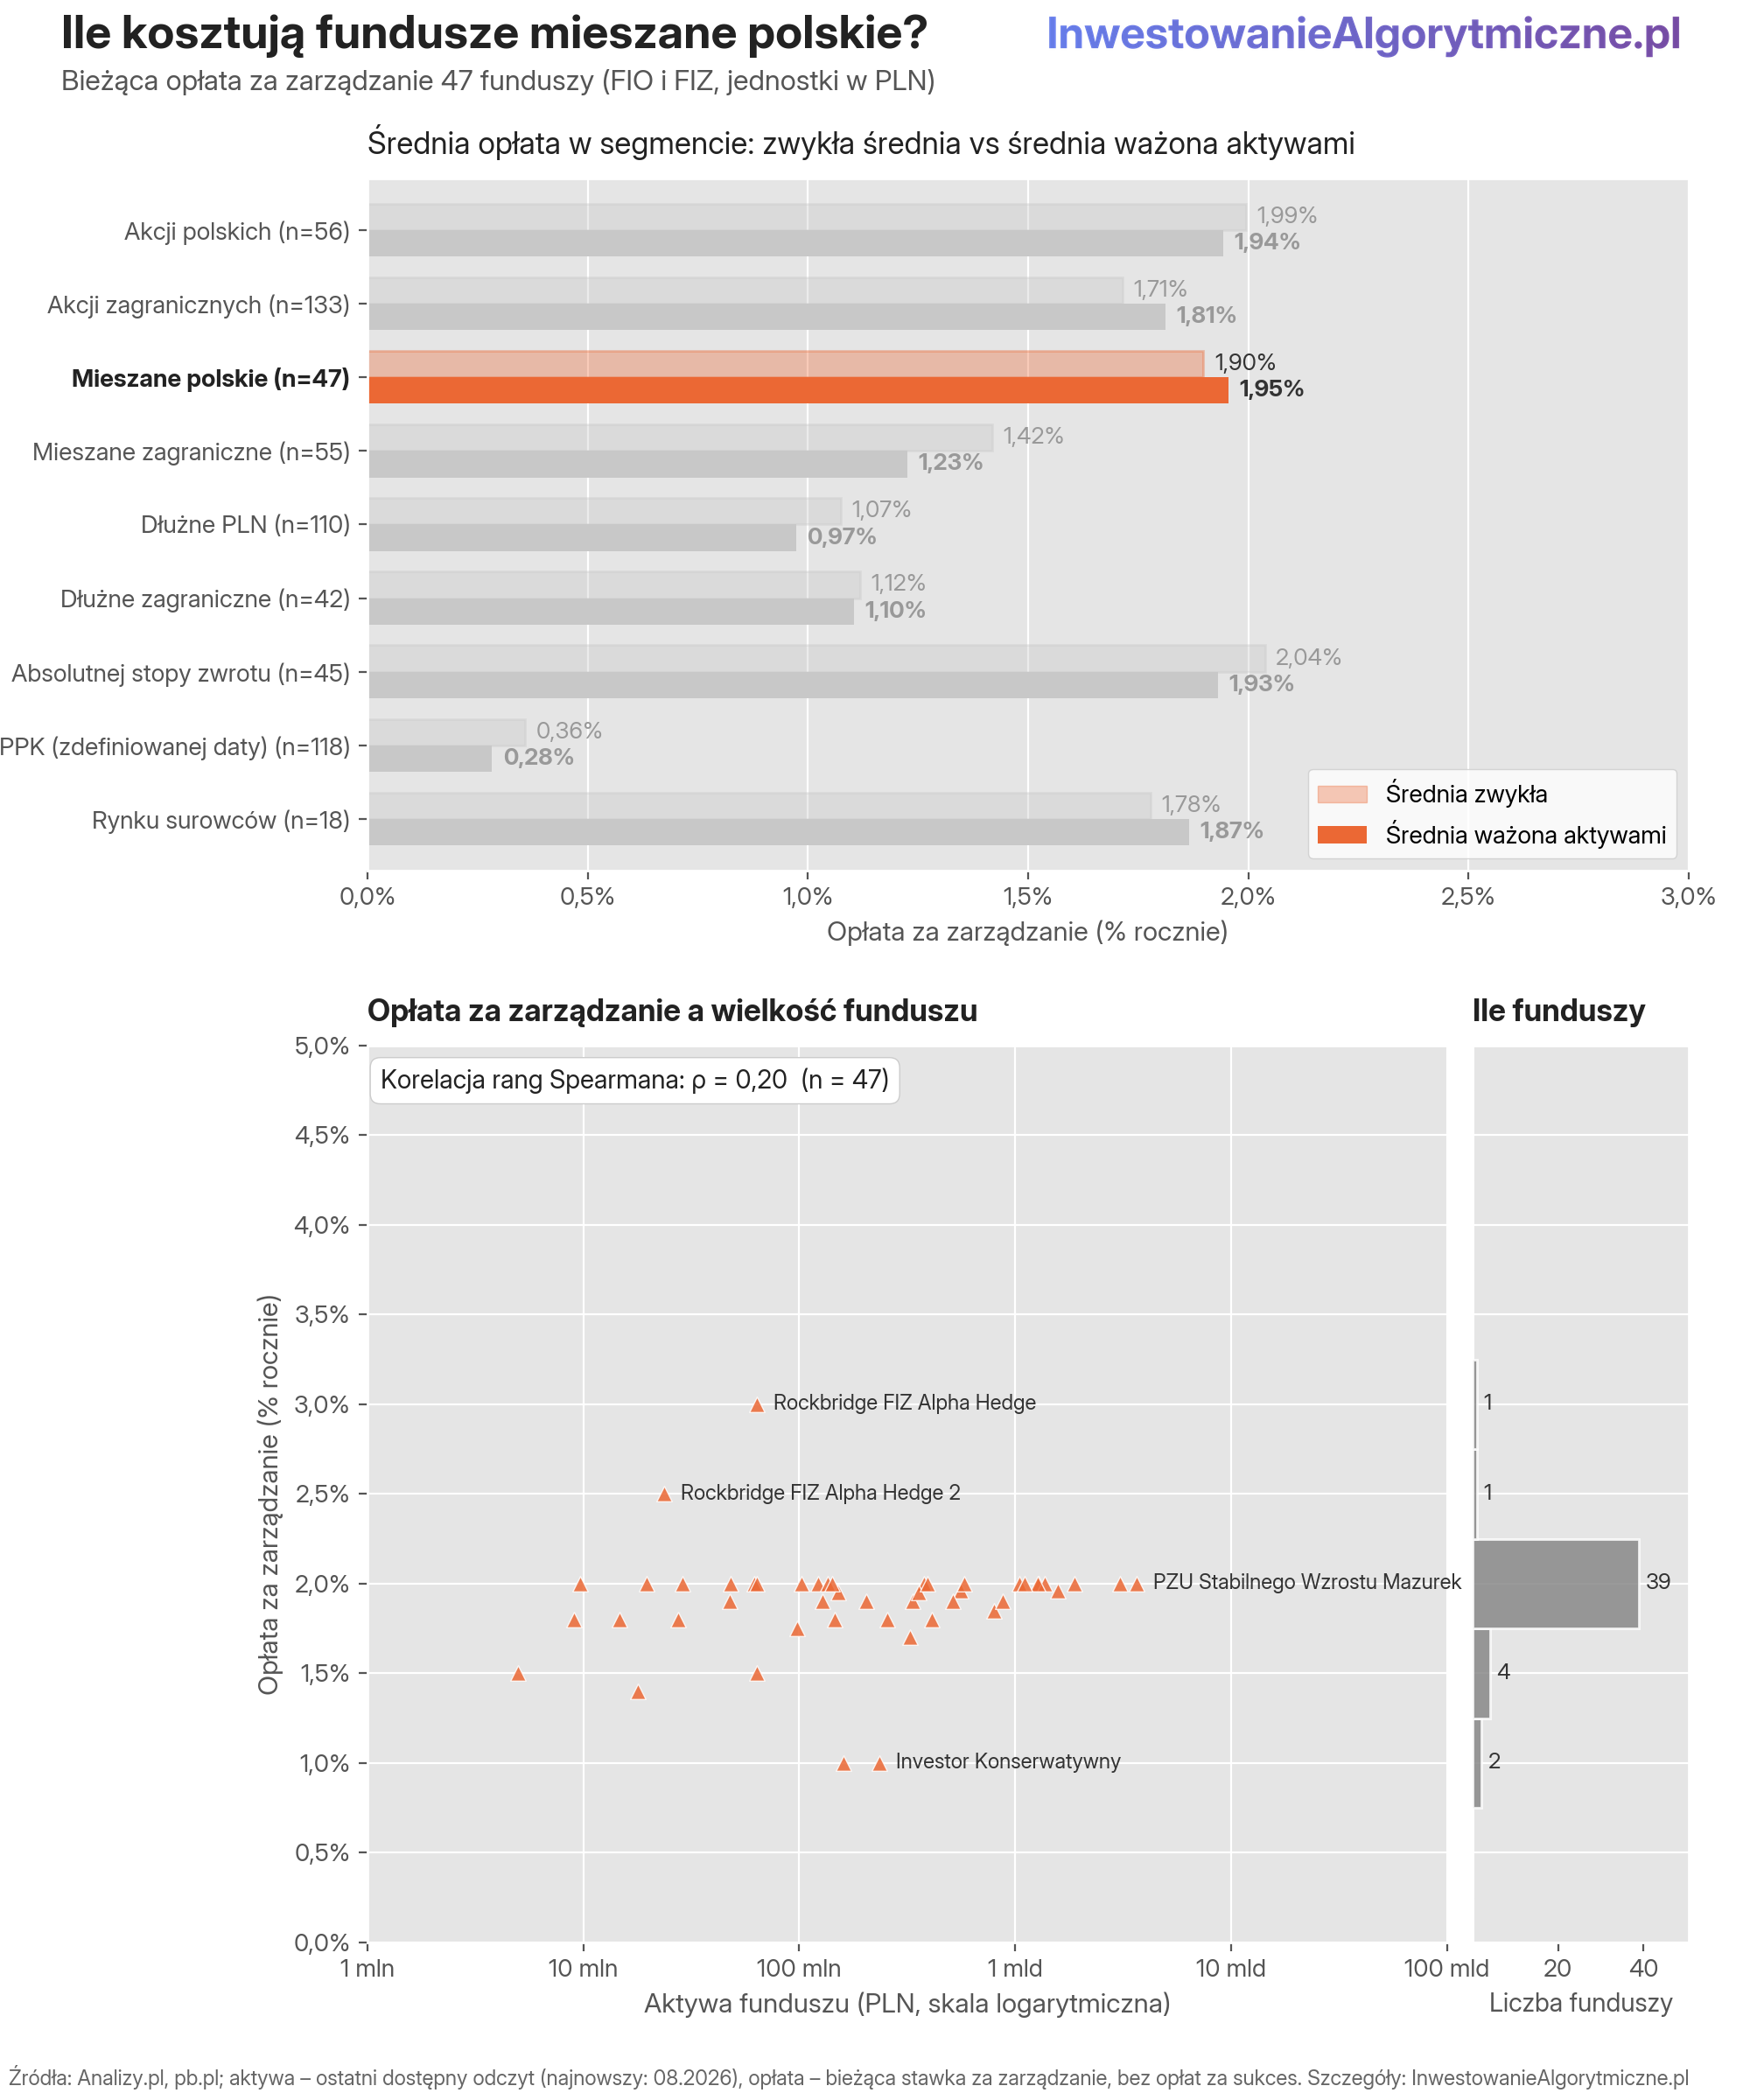
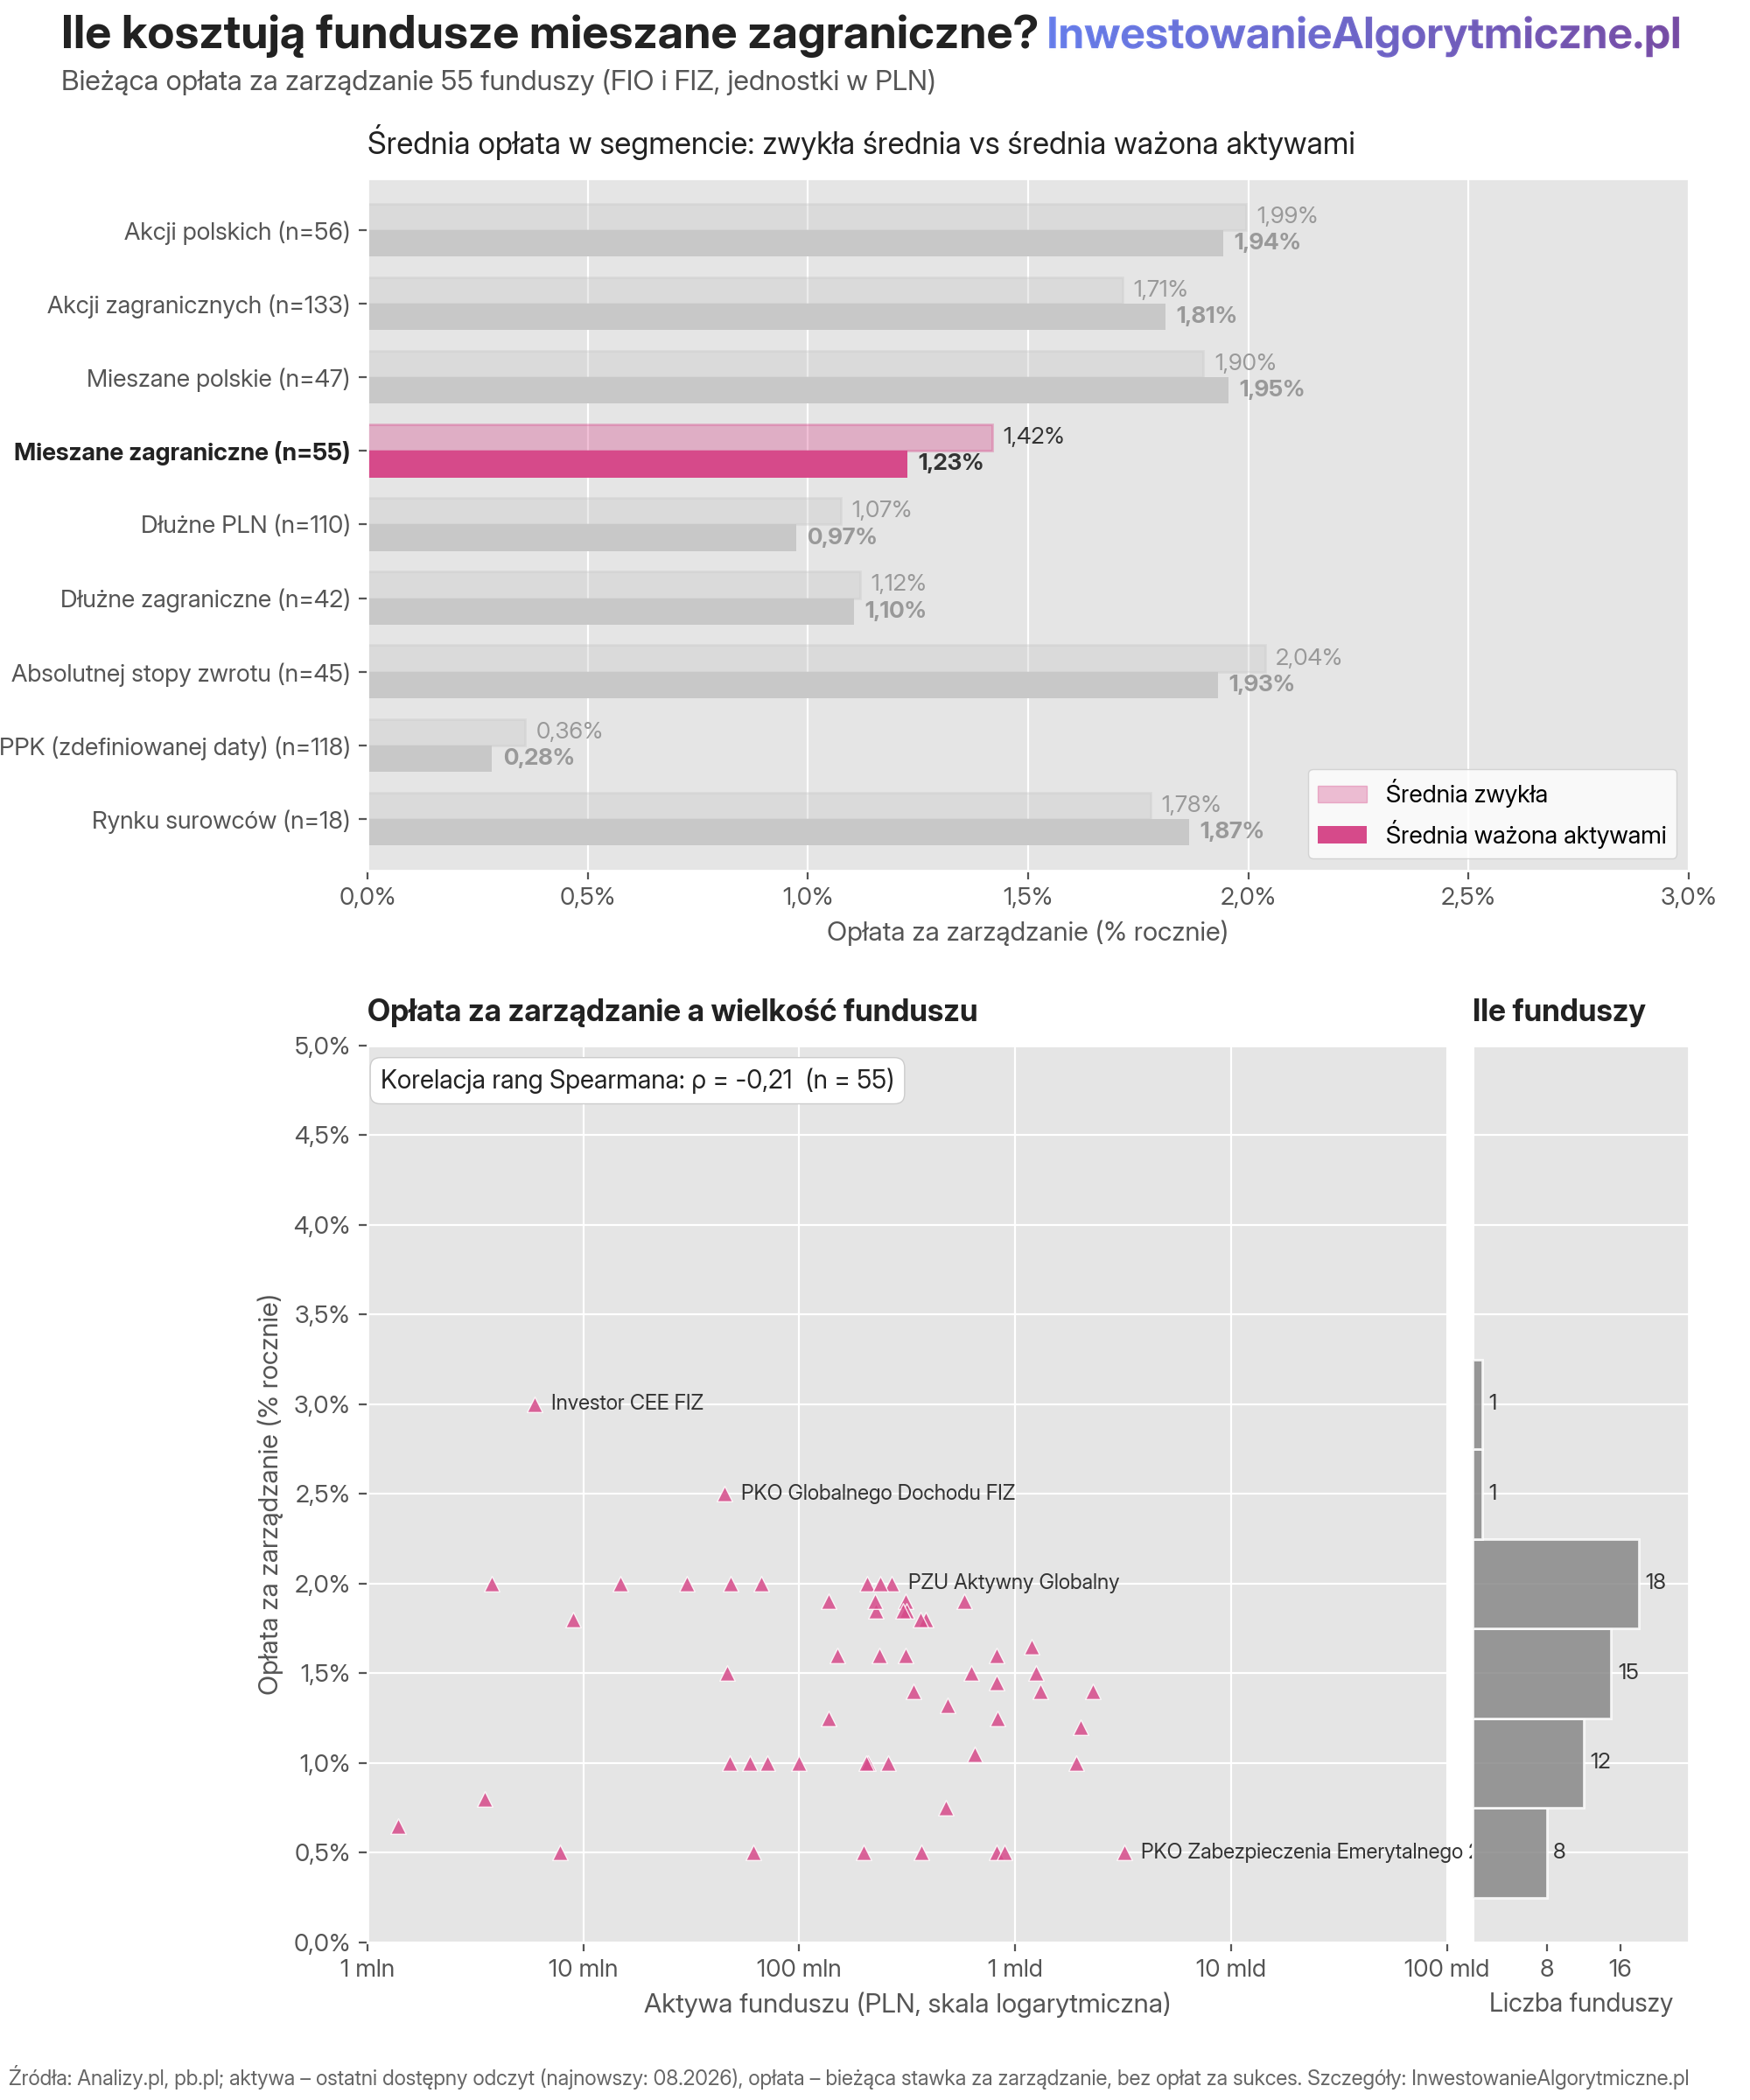
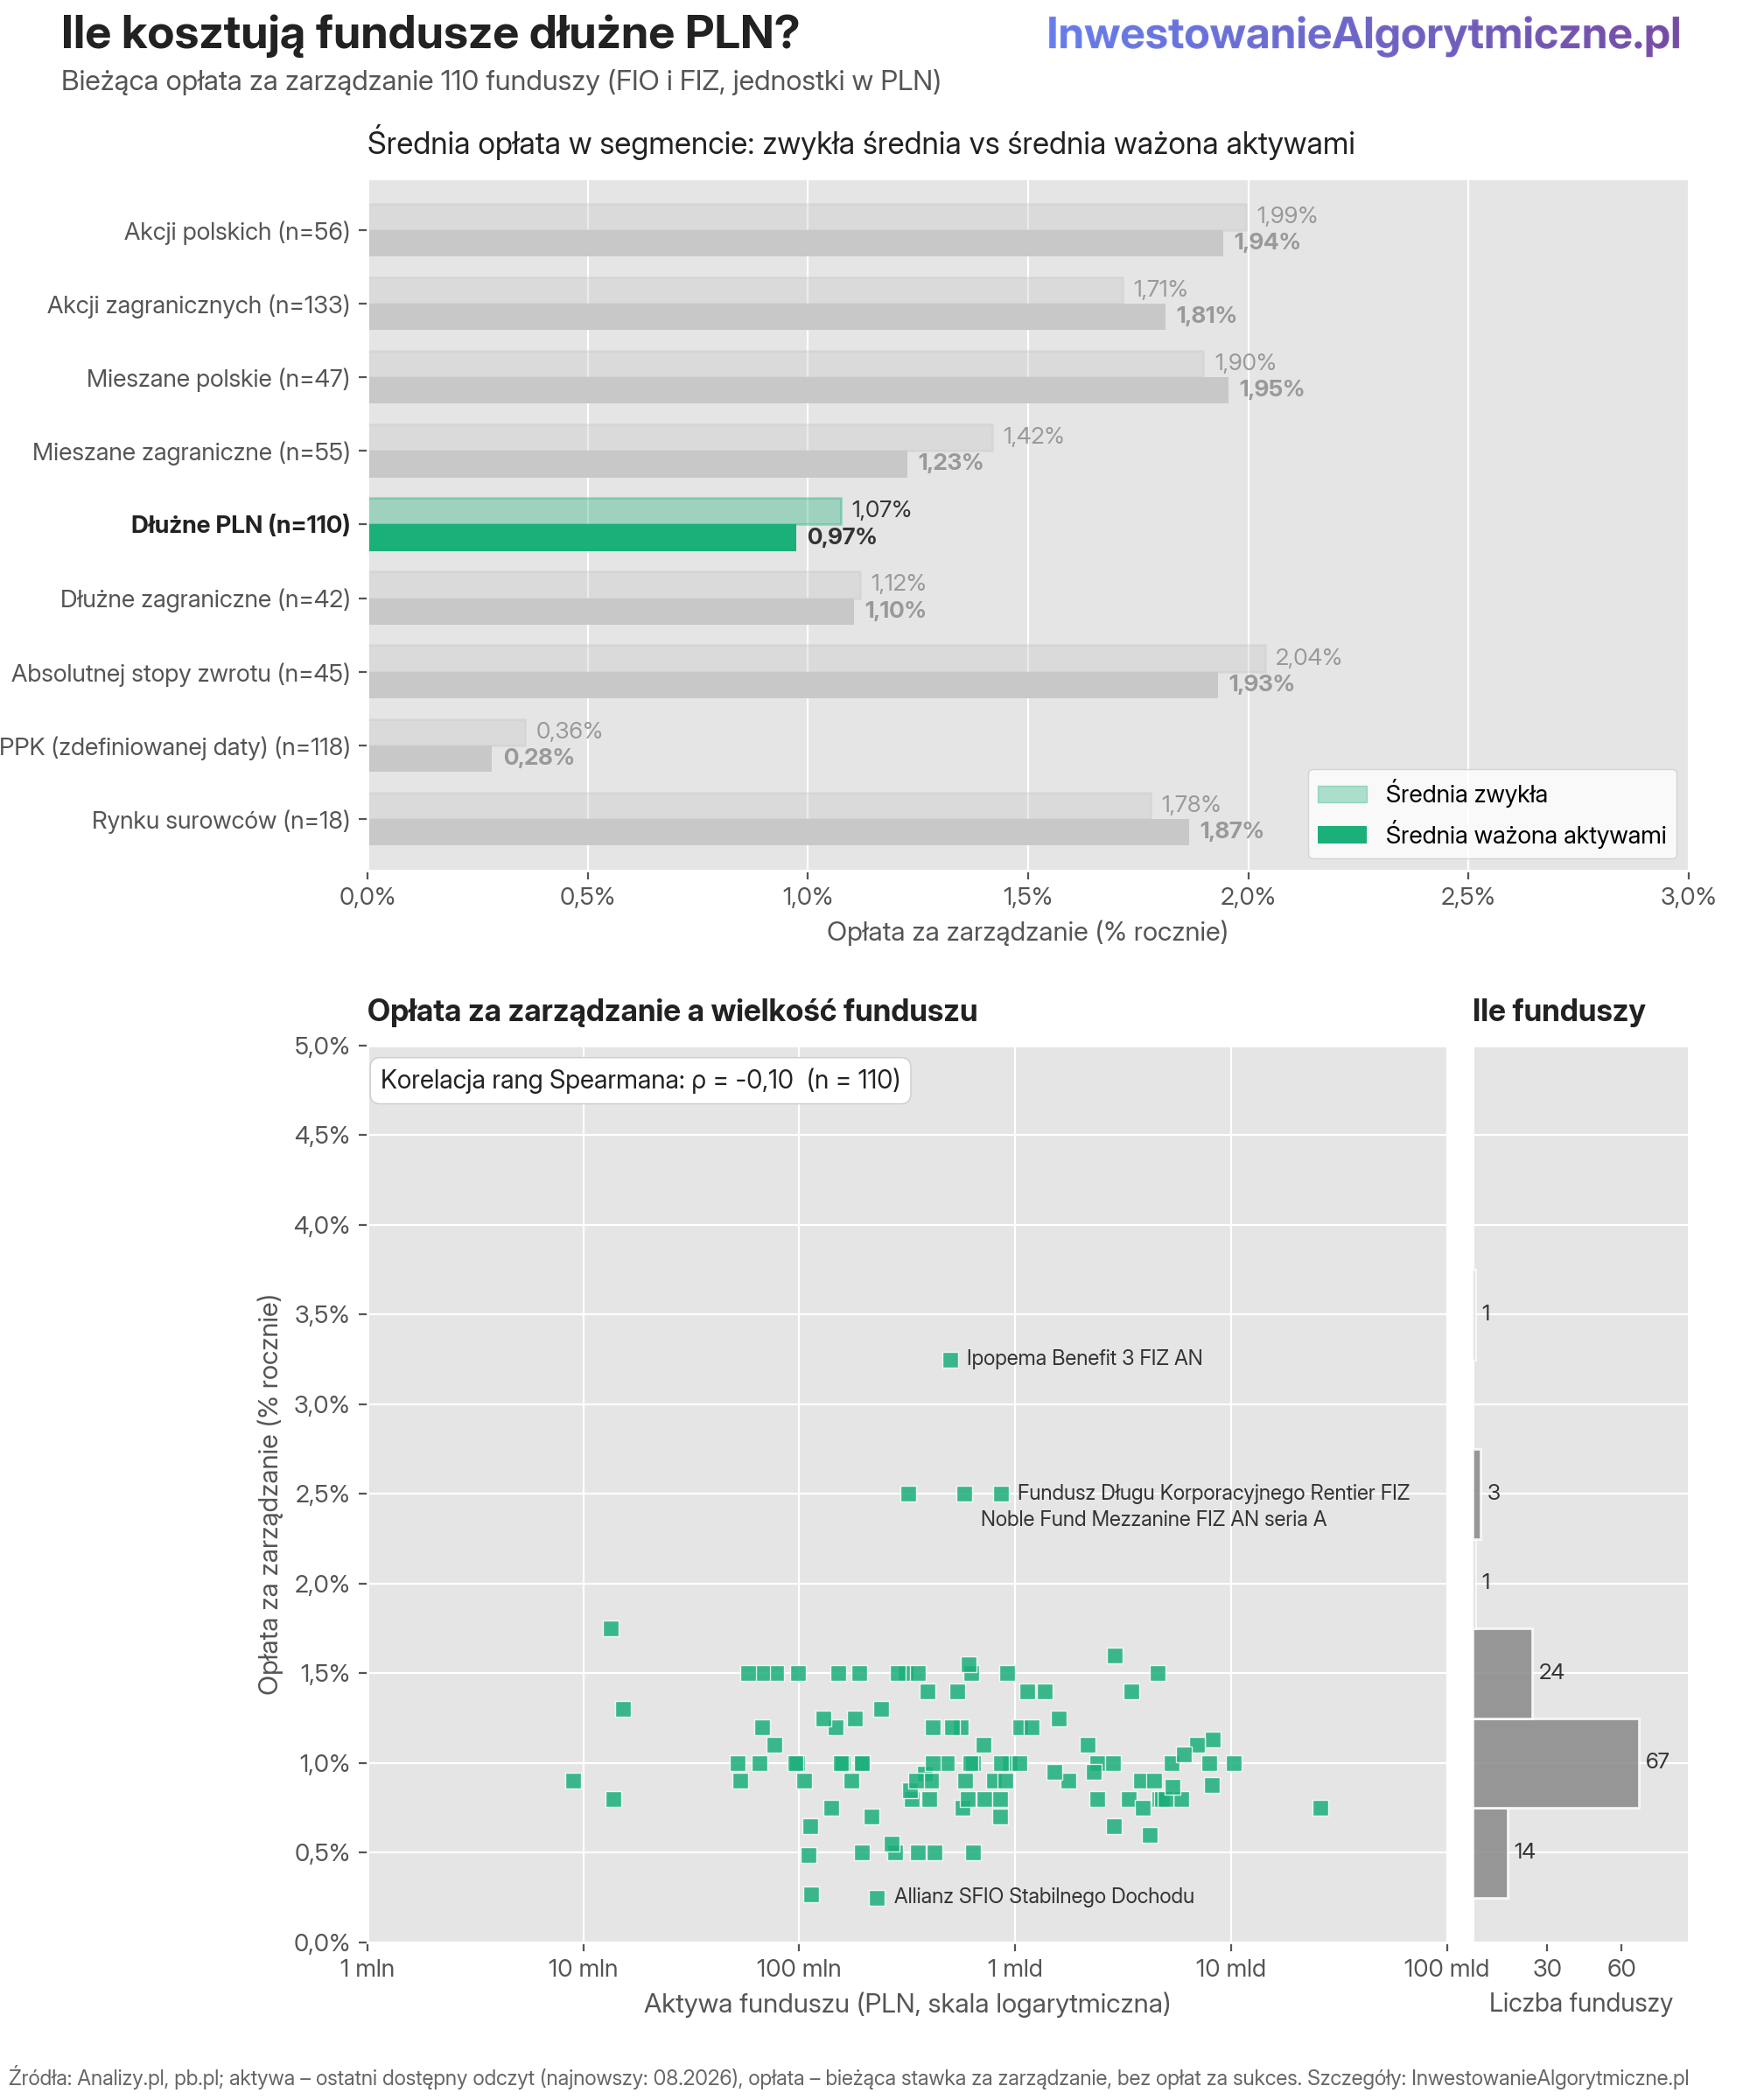
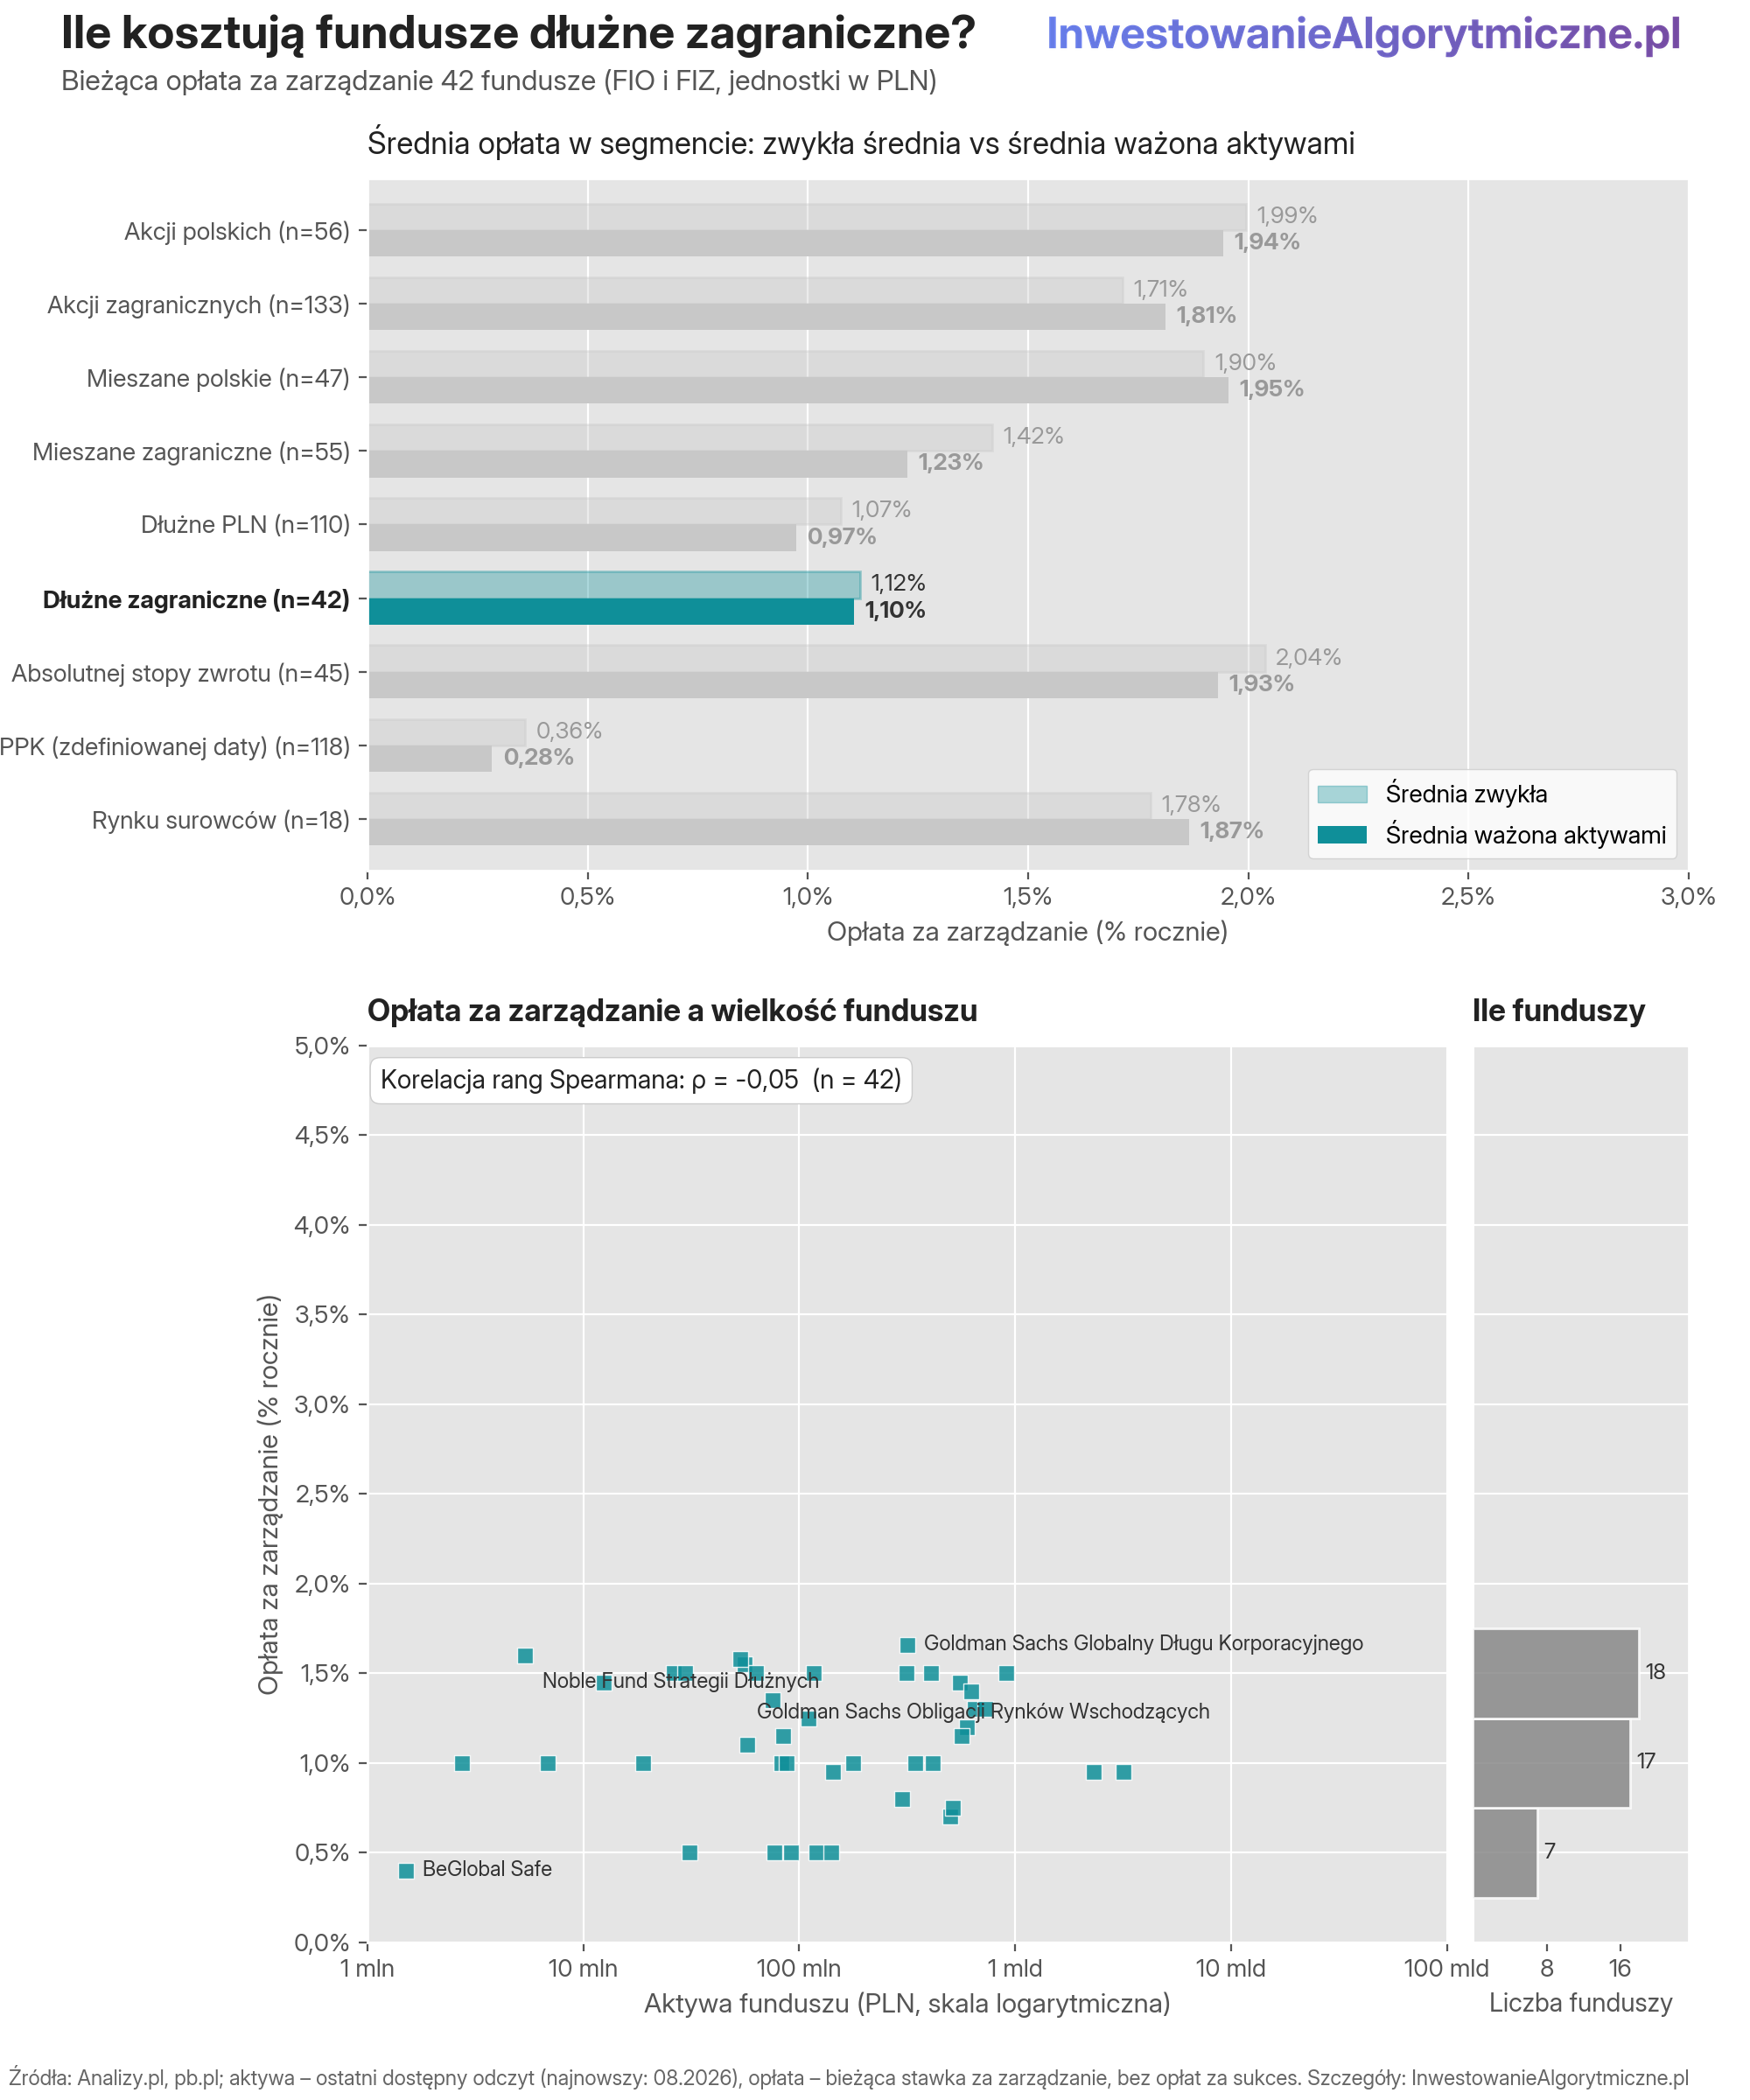
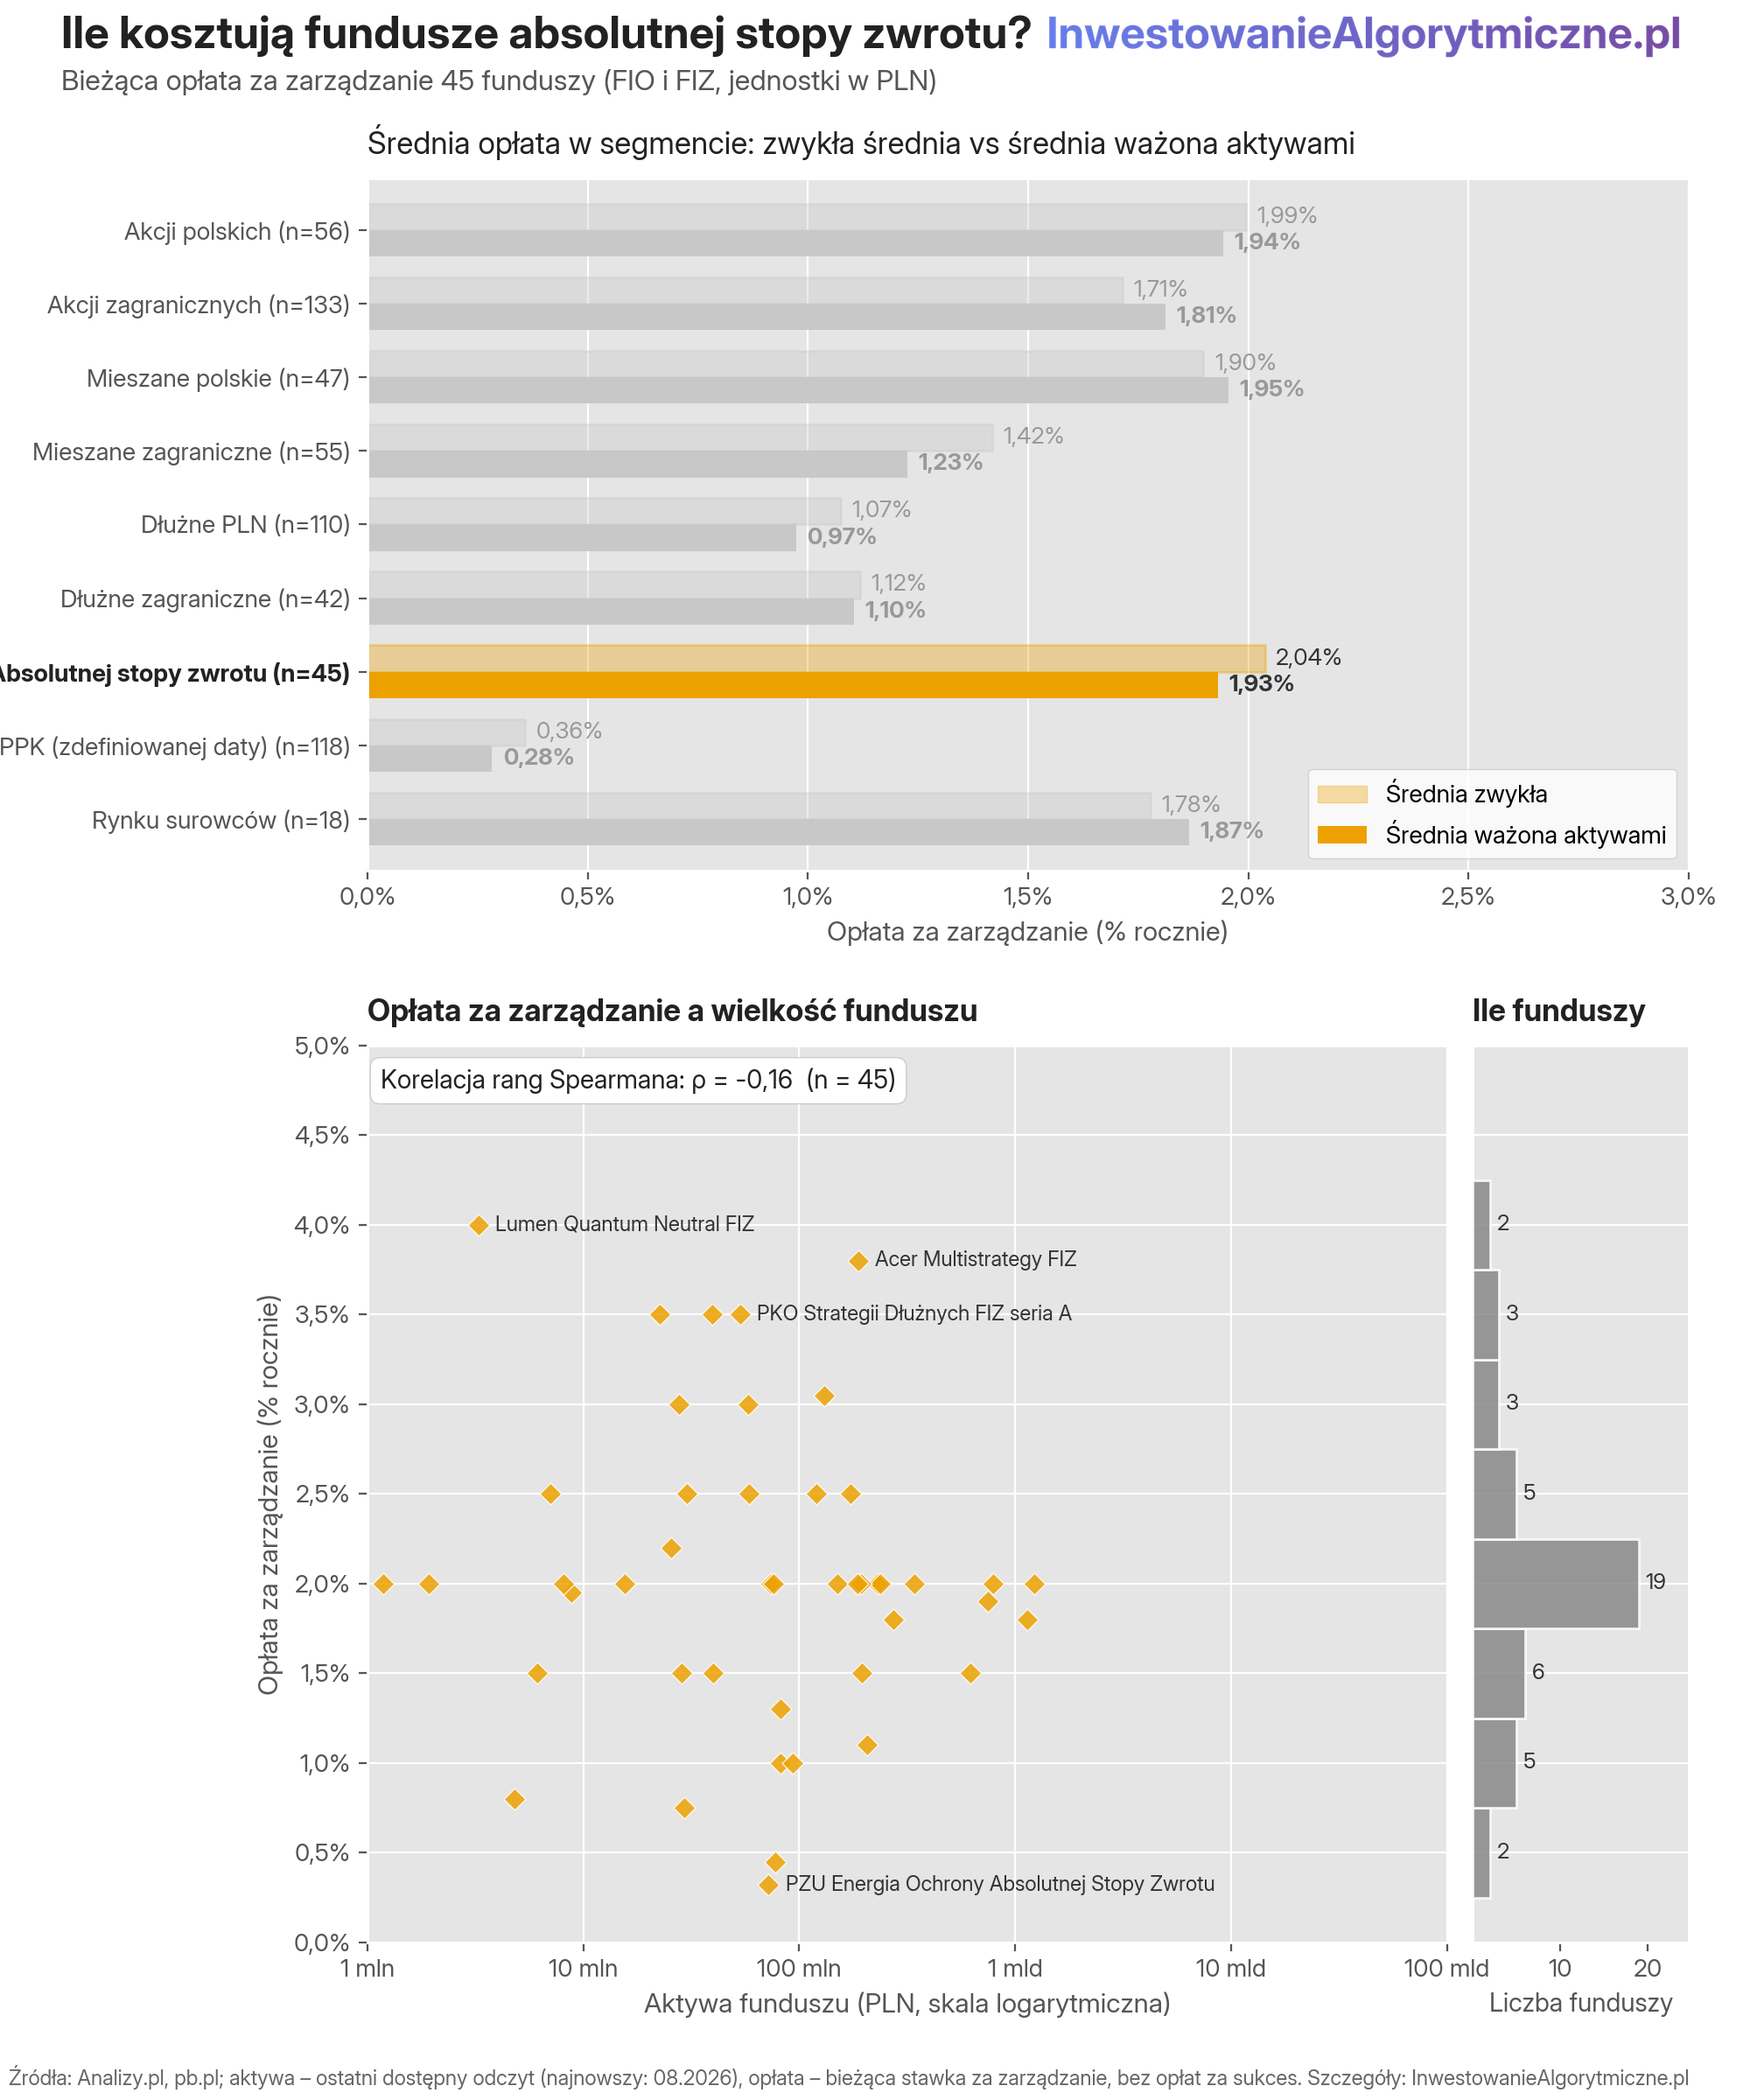
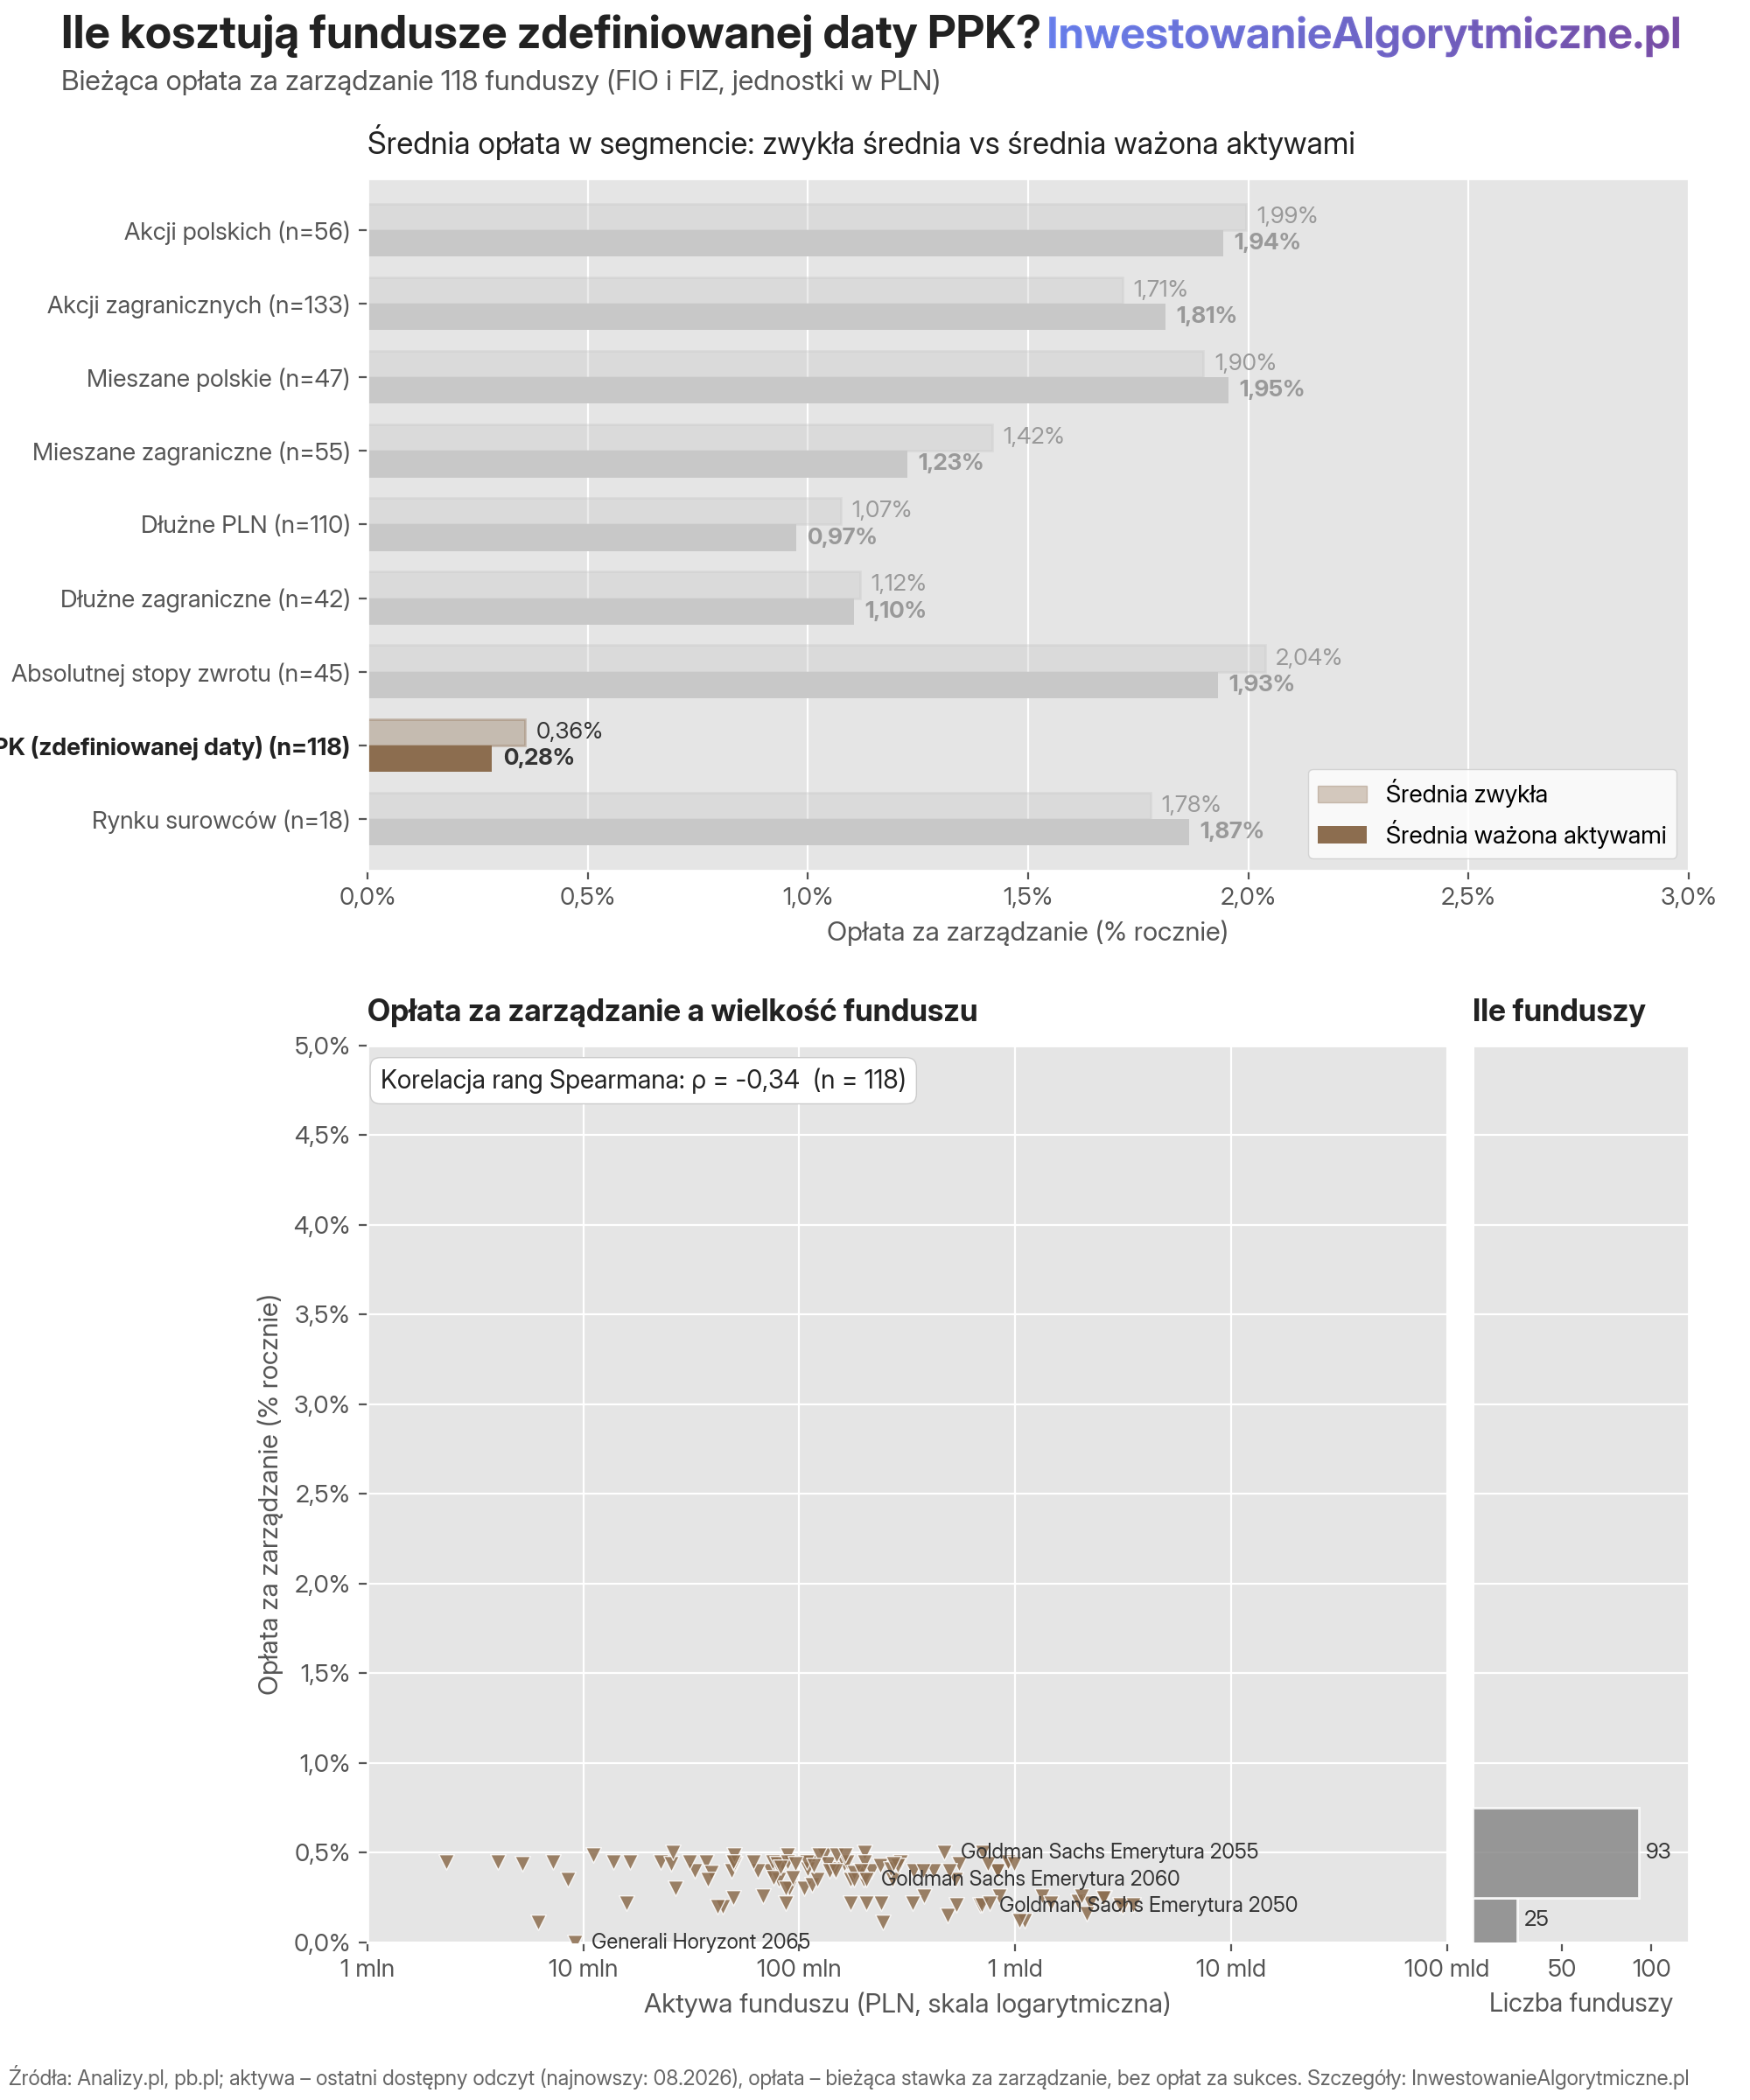
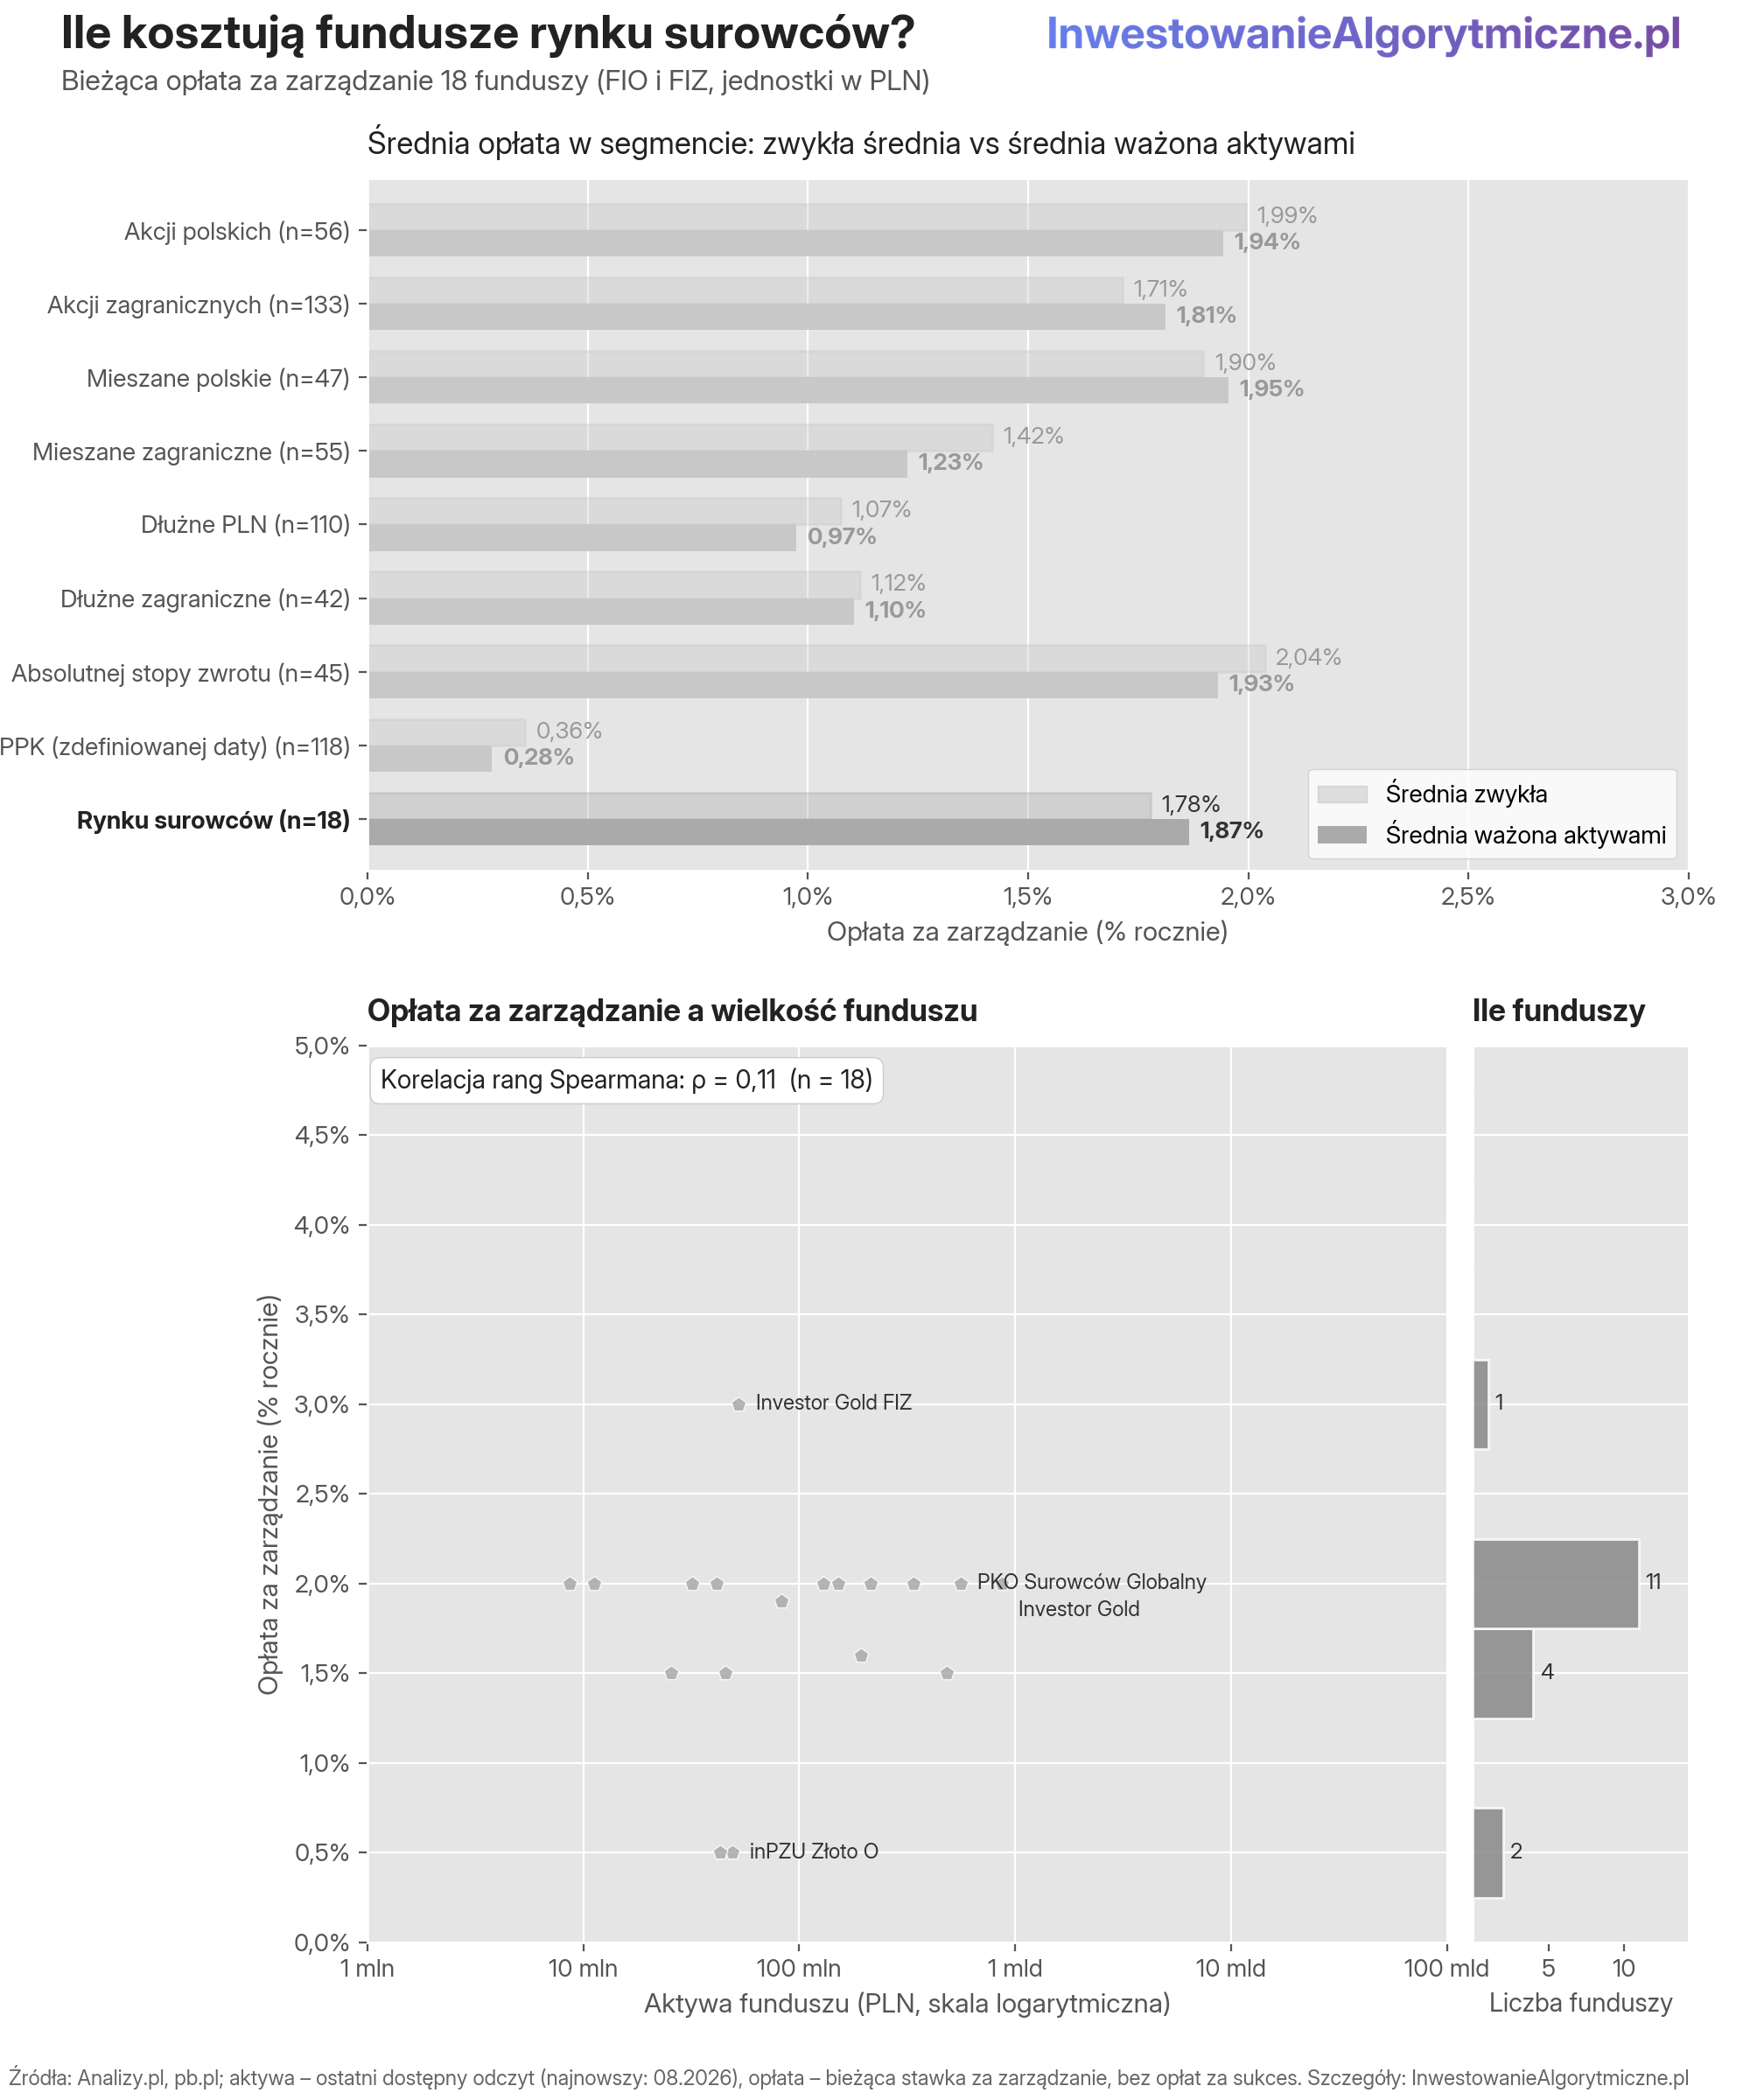
Na każdym z powyższych wykresów oznaczyłem 3 najdroższe fundusze segmentu, i jeden najtańszy. Poziom 2,0%, będące barierą dla FIO jest dobrze zarysowany, tak jak 0,5% w przypadku funduszy PPK.
Korelacja rang Spearmana pokazuje, czy opłata maleje wraz z rozmiarem (jeśli tak by było, korelacja byłaby silnie ujemna, bliska -1). Rzadko tak jest, a najsilniej ten efekt widać… w funduszach zdefiniowanej daty PPK właśnie. Dla większości segmentów korelacja jest bliska 0, albo nieistotna statystycznie.
Aktywne vs pasywne rozwiązania
Na koniec proste ćwiczenie – przeliczyłem wszystkie aktywa polskich funduszy na USD, i wrzuciłem dla porównania z wcześniej pokazanymi ETFami amerykańskimi. Na czerwono: fundusze, na niebiesko: ETFy.
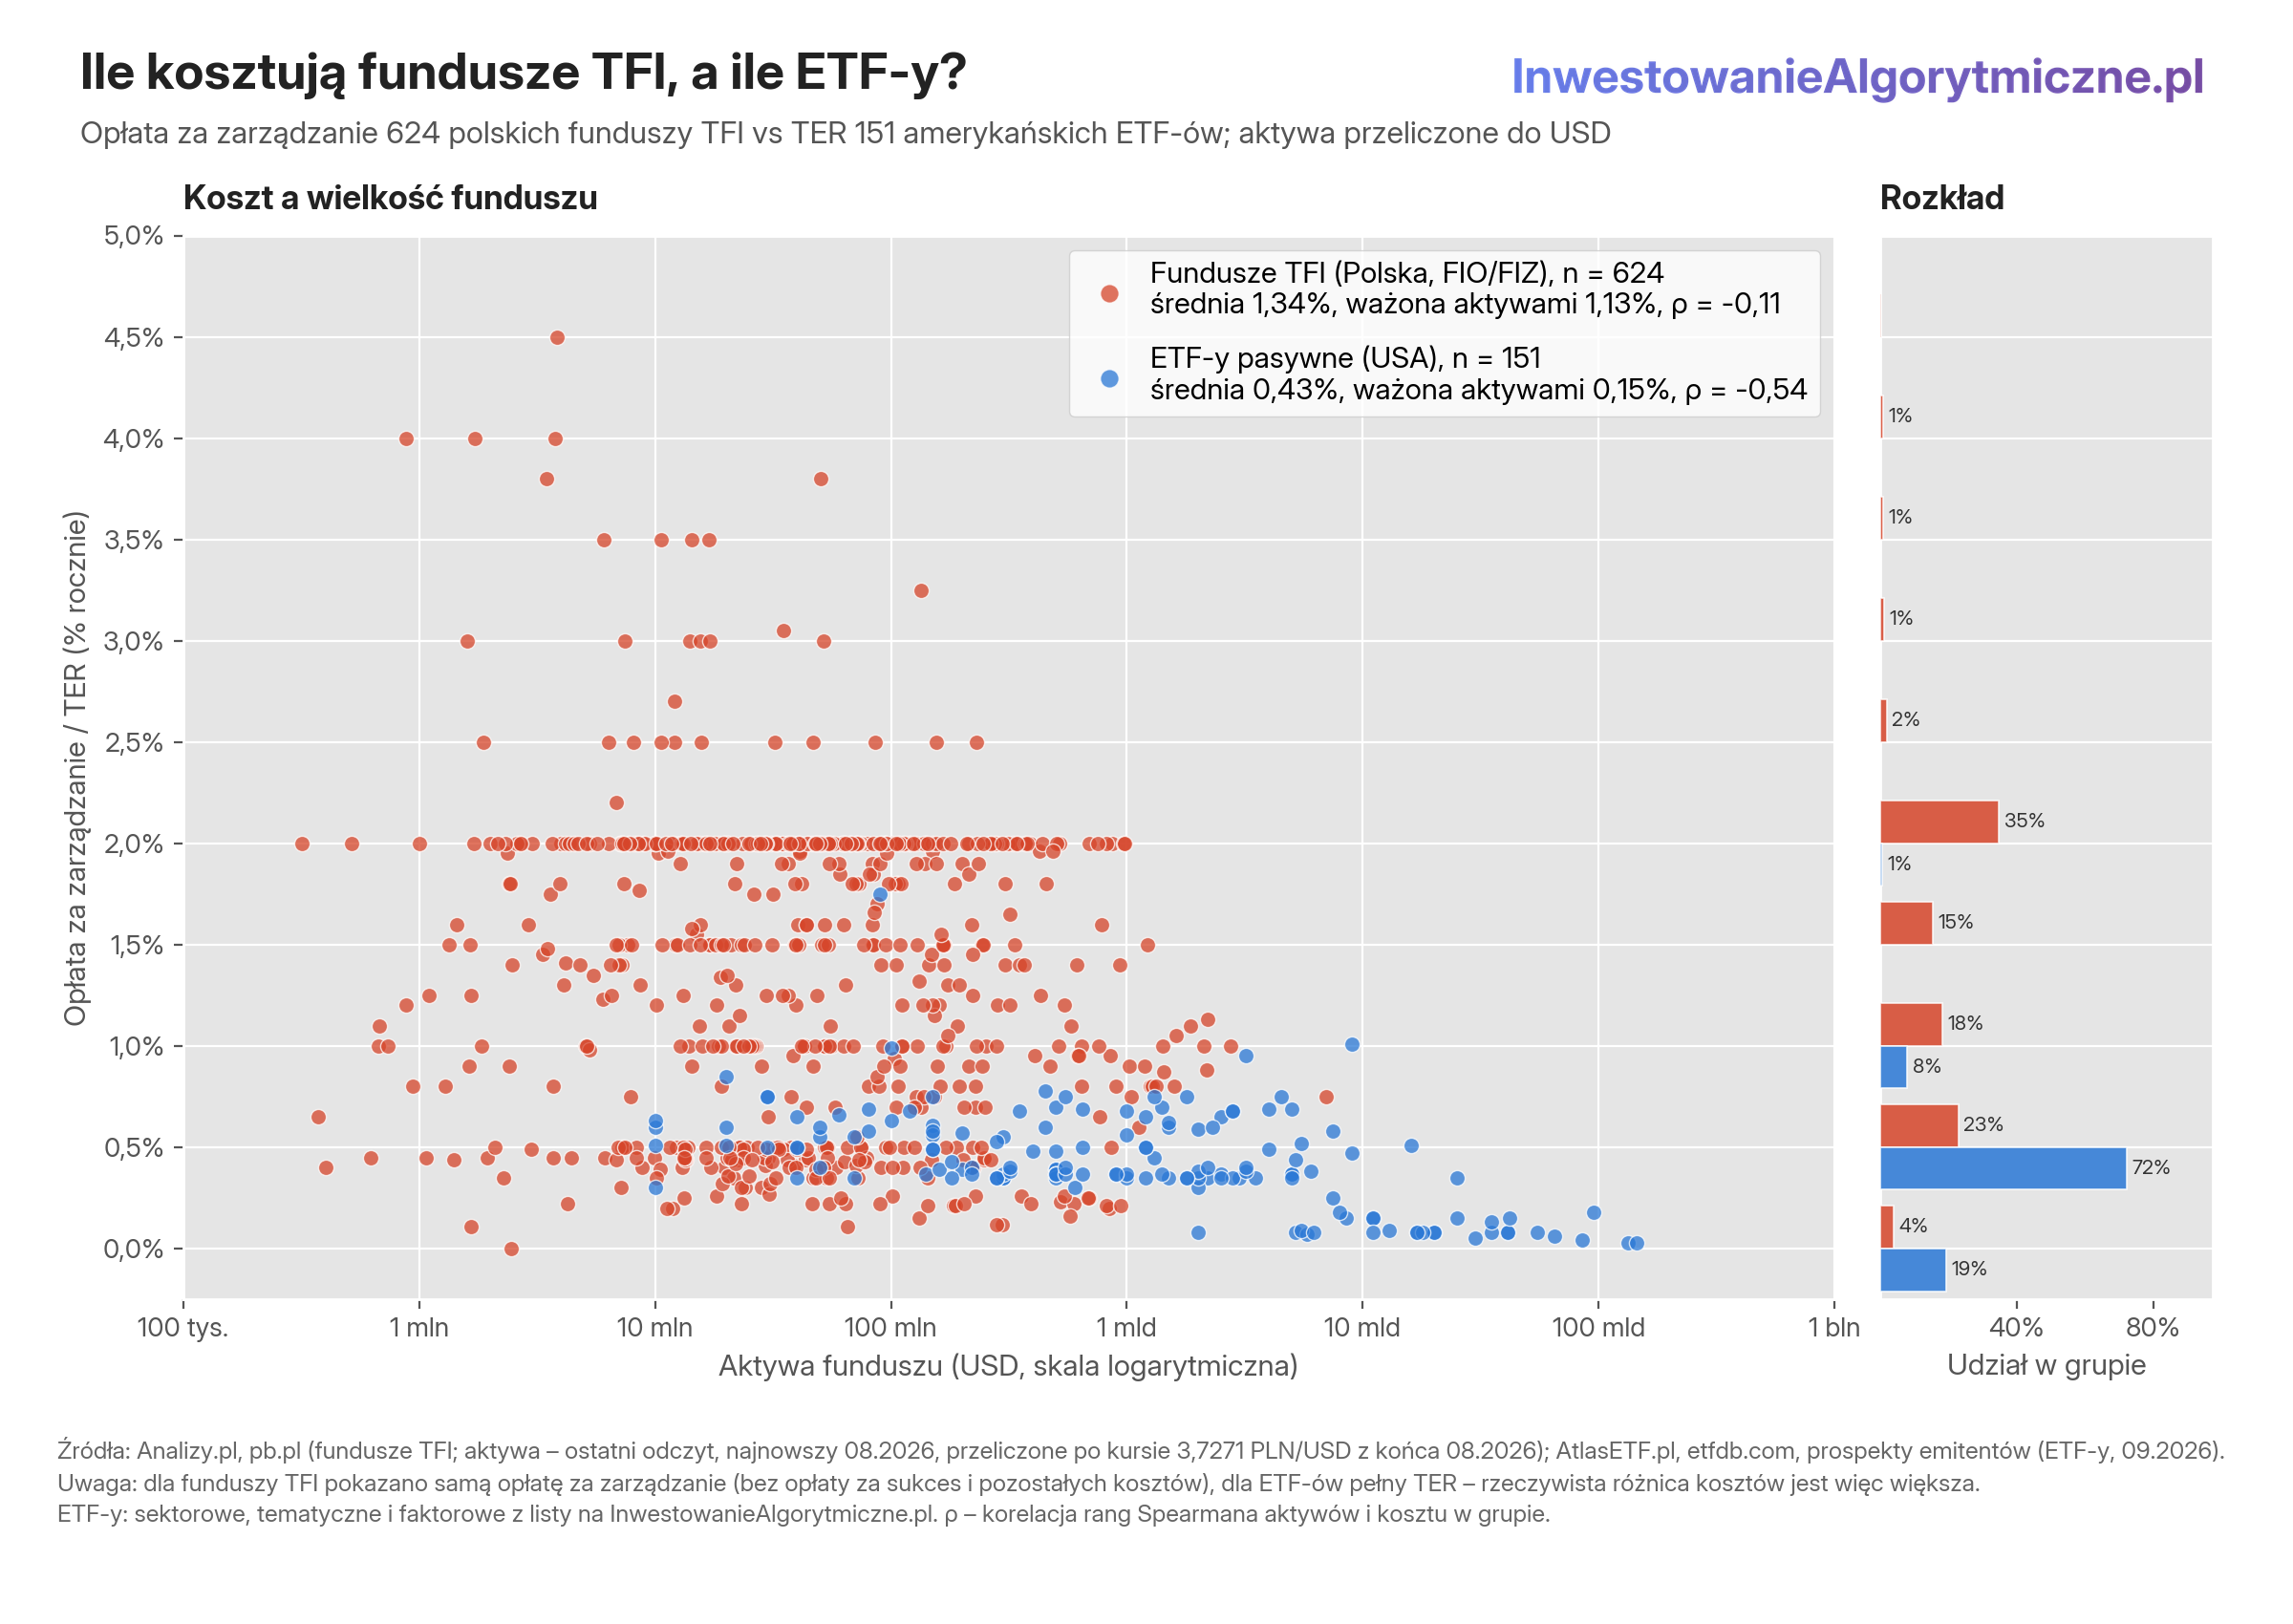
Jak widać, są to fundusze z dwóch różnych światów, jeśli chodzi o opłaty. A pamiętajmy, że w czerwonych uwzględniłem tylko opłatę miesięczną, wiele z nich, jeśli nie większość, posiada jeszcze dodatkowo opłatę za sukces (pobieraną w silnych wynikowo latach), a niejeden nawet opłatę manipulacyjną (płaconą jednorazowo przy pierwszym zakupie).
Ufff… dużo tych opłat. Oby było warto je ponieść.
Jak dużo jest za dużo
Wracając do pytania z tytułu: jak duży koszt jest zbyt duży? Moim zdaniem grafiki pokazują fajny punkt odniesienia.
Przede wszystkim, oczekiwałbym zmniejszania opłat wraz ze zwiększaniem aktywów funduszu. Aktywne zarządzane strategie często mają swoją pojemność, i firmy inwestycyjne czasami decydują się na zamknięcie funduszu dla dalszych wpłat, jeśli zostaje ona przekroczona. To sensowne podejście. Jeśli jednak decydują się przyjmować je bez końca, to powinny z czasem zmniejszać opłaty stałe.
Widać z tych grafik, że przy rozmiarach rzędu 1 mld USD, już praktycznie nie ma funduszy o opłatach dużo większych niż 1%.
Z kolei klientów funduszy aktywnych z niskimi aktywami, których opłaty dużo przekraczają ustawowy 2%, zapytałbym: czy jesteście na pewno tak mocno przekonani do tych produktów, żeby im płacić 3%, 3,5%, czy nawet ponad 4% rocznie? Nie wiem za jaką usługę ja bym się zgodził zapłacić aż tak dużo, może za wyniki godne… Renaissance Technologies? 🙂
Ale bez żartów, nie każdy na rynku będzie Jimem Simonsem.
Podobnie z ETFami tematycznymi: to drogi produkt (jak na rozwiązanie pasywne), spółki, które są w portfelu są zazwyczaj jawne, wiec da się to odtworzyć samemu.
Osobom, które się na tym nie znają, polecałbym jednak tańszy i szeroki ETF (i nie bawienie się w aktywną selekcję, jaki temat okaże się za 3-5 lat zwycięzcą), a osobom, które się jednak znają i chcą to robić, zwykle na lepsze wyjdzie samemu dobrać zestaw spółek, bez opłaty rocznej za to na poziomie 1%. Chyba, że chcesz po prostu płacić za wygodę, że nie musisz tych spółek wybierać, doglądać i pilnować samemu, to ok.
Zdziwiło mnie jak tanie potrafią być ETFy czynnikowe (faktorowe), czasem nawet tańsze (0,03% – 0,15%) od ETFów inwestujących w indeksy poszczególnych krajów (np. TER ETFa amerykańskiego inwestującego w polski rynek akcji to 0,59%, nie jakoś bardzo mało jak na pasywną ekspozycję; drożej niż 0,49% dla polskiego Beta ETF na WIG20). Im będę się chciał przyjrzeć bliżej w przyszłości.
Na pewno to co polecam, to zawsze przy wyborze funduszu rozejrzeć się na rynku i u konkurencji. Staraj się zrozumieć, co fundusz robi, dlaczego to ma być drogie, i czy ktoś z konkurentów nie robi tego lepiej i taniej.
Za jakość warto płacić więcej, ale trzeba odsiać otoczkę marketingową i zrozumieć: dlaczego za to konkretne rozwiązanie mam zapłacić tak dużo? Czy przeszłe (i oczekiwane przyszłe) wyniki to uzasadniają? Czy praca włożona przez zespół tego wymaga? I czy nie da się tego prosto odtworzyć pasywnym produktem. Czy dostawca nie jest ukrytym indeksującym?
Czasem zdarza się nawet, że ta sama firma ma wersję FIZ (z wyższą opłatą, bo nie ma tam limitu ustawowego) i FIO (z opłatą stałą ograniczoną do 2%) – dla tego samego produktu! To dla mnie największe zdziwienie, a jakie musiałoby być zdziwienie klienta takiego funduszu.
Cokolwiek zdecydujesz się wybrać na rynku – rób to z głową. Wybieraj świadomie.
To jest wpis #31. Zapraszam do kolejnych. Jeśli chcesz z czymś się nie zgodzić, zaprotestować – pisz śmiało w komentarzach.
Bardzo ciekawy wpis! Podoba mi się szczególnie Twój czytelny sposób wizualizowania tych danych na diagramach.
Od siebie dodałbym, że takie 2% czy więcej opłaty pobieranej rocznie to może się początkującym inwestorom wydawać niewiele, ale w praktyce, pobierane co roku od całości środków, to jak odwrotność procentu składanego – w dłuższej perspektywie (kilkadziesiąt lat) jest absolutnie dewastujące dla majątku. Po takim okresie okazuje się, że tracimy np. połowę pieniędzy, które byśmy mieli inwestując w fundusz ETF o dużo niższej opłacie TER.
Dlatego moim zdaniem rozsądny inwestor mający perspektywę długoterminową (do emerytury i dalej, do końca życia) powinien uznać takie drogie fundusze za totalne zło, od którego należy się trzymać z daleka. Zrozumiałe, że ze względu na swoją historię pracy w takim funduszu sam tego nie powiesz wprost.
BTW: Chciałem się z Tobą skontaktować przez e-mail, ale wraca z błędem „Mail delivery failed: returning message to sender” / „Recipient address rejected: User unknown in virtual mailbox table”.
Dziękuję!
Nie no, staram się wszystko mówić wprost. Akurat teraz niezależność zawodowa daje mi dużą swobodę mówienia, co myślę; to raczej wcześniej miałem ręce trochę związane w tym temacie.
I szczerze myślę, że opłaty to nie jest totalne zło. Jak pisałem – legendarny fundusz Renaissance Technologies brał opłaty nawet 5% stałej + 44% od wyniku. I nadal miał (już po wynikach!) rewelacyjne wyniki dla inwestorów, legendarne wręcz. Czyli opłata jest ok, może być nawet wysoka, jeżeli jest uzasadniona – jeżeli w zamian za to, za co płacisz dużo, dostajesz coś wysokiej jakości i warte tej wysokiej opłaty.
Problem z większością funduszy jest moim zdaniem taki, że tej wartości nie dostarczają. A wysokie opłaty pobierają zawsze.
Czyli trzeba nauczyć się identyfikować fundusze, za które te wysokie opłaty warto zapłacić, a trzymać się z dala od tych, które je mają, a i tak wynikiem nie biją prostego, pasywnego inwestowania.
Co do maila → poprawione. Już powinien działać, ale jakby coś było nie tak, to zawsze można skontaktować się w komentarzu, czy na LinkedIn.