Jak Buffett wygrał (z) aktywnym inwestowaniem
W 2006 roku na corocznym spotkaniu z akcjonariuszami Warren Buffett rzucił słynne wyzwanie – proponuje 1 mln dolarów w zakładzie, że żaden z aktywnie zarządzanych funduszy nie pokona zwykłego pasywnego indeksu S&P500.
Buffett argumentował, że ich opłaty (zazwyczaj w modelu 2% rocznej opłaty stałej / 20% zmiennej) są nieracjonalnie duże, jak na to, co oferują klientom. Opłaty, które jak pisałem niedawno, w naszej branży TFI nadal są standardem.
Ted Seides, współzałożyciel firmy inwestującej jako tzw. fund-of-funds, czyli funduszu, który aktywnie wybiera do portfela inne fundusze inwestycyjne, postanowił podjąć rękawicę.
Przyjął zakład, ustalił z Buffettem zasady (5 funduszy, 10 lat trwania pomiary, liczy się ich średni wynik) i obaj zgodzili się wpłacić kwotę 640 tys. dolarów na 10-letnie obligacje skarbowe USA. Co przy ówczesnej ich rentowności (4,5%) powinno przynieść kwotę około 1 mln dolarów pod koniec okresu zakładu.
Wyniki rywalizacji
Rywalizacja rozpoczęła się 1 stycznia 2008.
Niezła data na start. Rok 2008 wszyscy kojarzymy z globalnym kryzysem finansowym, i spadkiem S&P500 o ponad -50%. Przy takim starcie, pan Seides mógł się czuć całkiem pewnie po pierwszym roku, prawda?
Prawda?
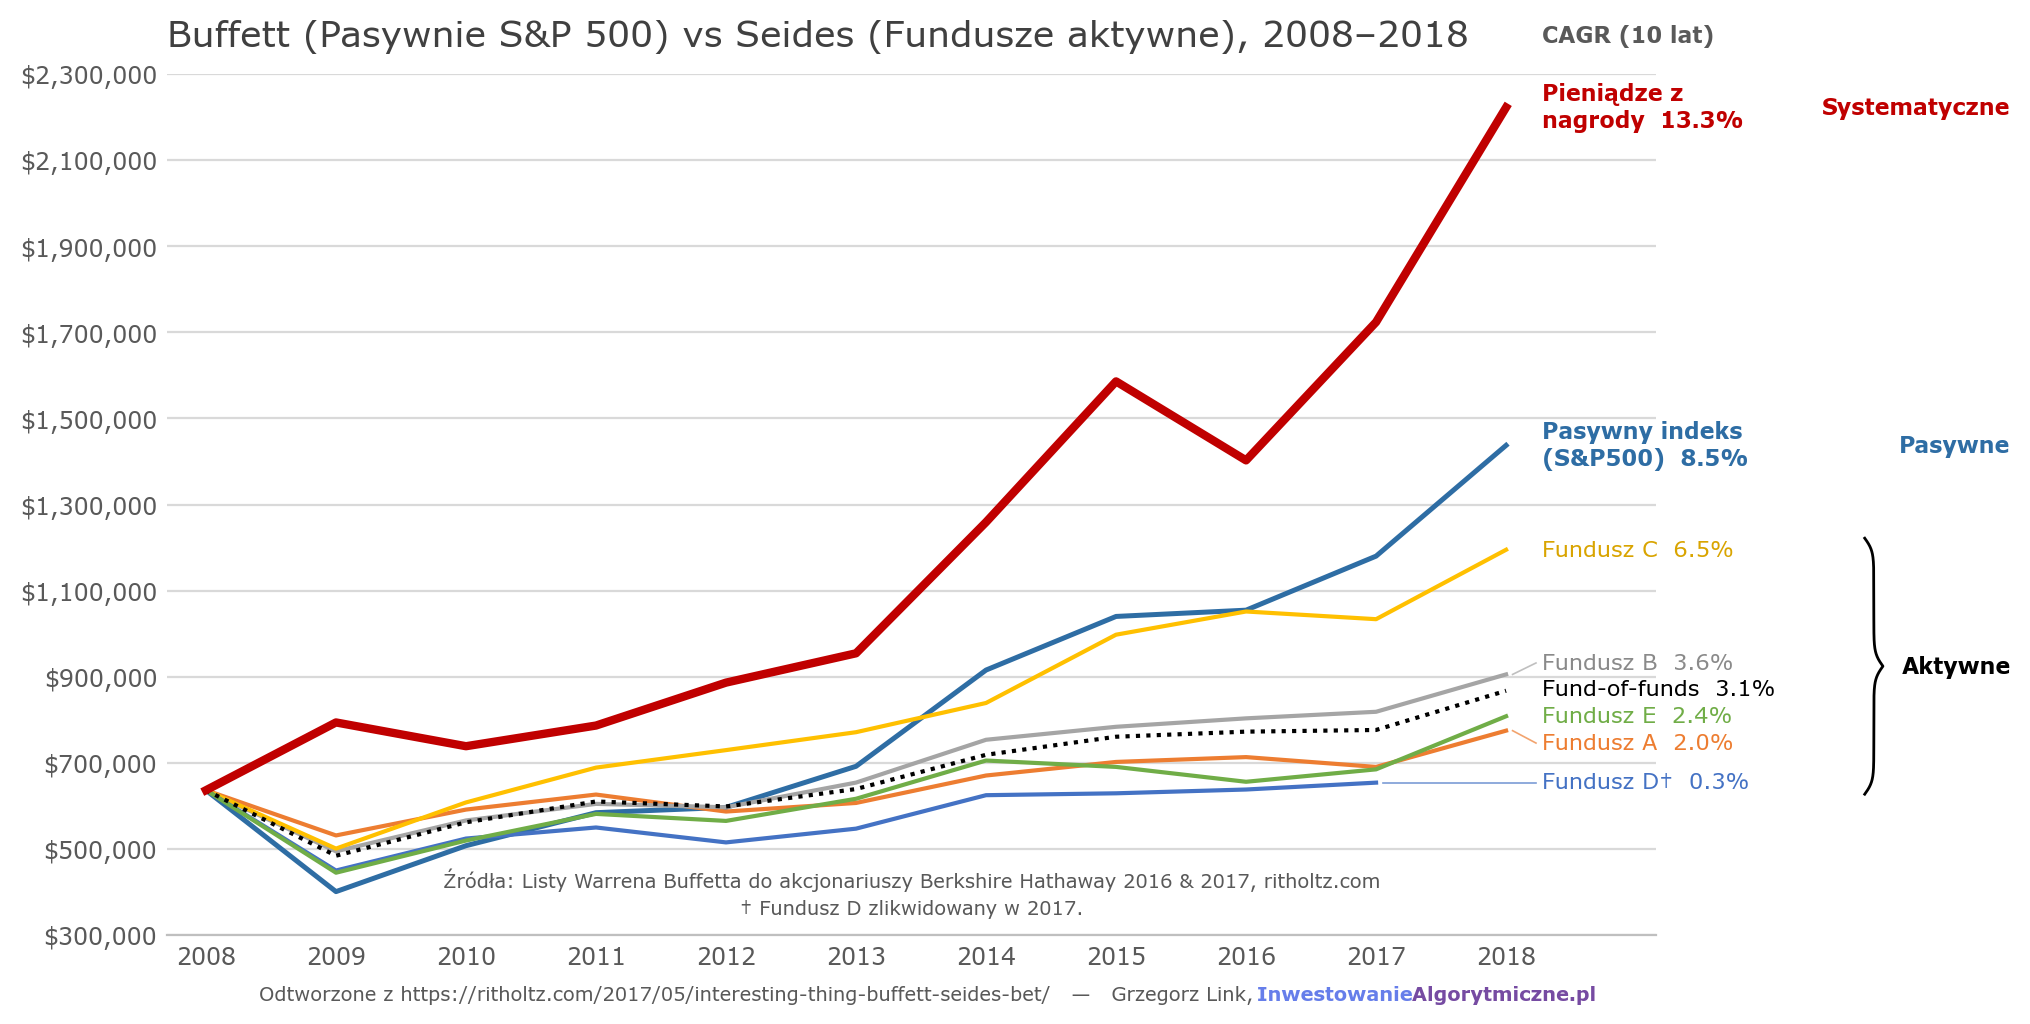
Nieprawda. Aktywne inwestowanie po 10 latach przyniosło w końcu 3,1% wyniku rocznie (CAGR), a pasywny indeks, mimo faktycznie rekordowego obsunięcia i fatalnego startu, koniec końców 8,5% rocznie. Pan Seides przegrał zakład. Aktywne inwestowanie przegrało z pasywnym.
Animacja przebiegu rywalizacji
Poniżej całkiem zgrabna animacja, w której pomógł mi Claude, przedstawiająca wyniki rywalizacji, rok po roku. Wyniki funduszy znam tylko z rozdzielczością roczną (z corocznych listów do akcjonariuszy Buffetta), ale S&P500 znamy dokładnie, więc naniosłem dane tygodniowe dla większego efektu.
Wykres z wynikiem
A na końcowym wykresie wygląda to tak.
Nieoczywista lekcja
Można powiedzieć: nic nadzwyczajnego, pasywne znów wygrało z aktywnym, można się rozejść. Nothing to see here. No nie całkiem.
Najciekawsze w tej historii jest to, co stało się z pieniędzmi z nagrody: rentowności obligacji spadły tak szybko i tak mocno, że prawie pełna kwota 1 mln dolarów została osiągnięta dużo szybciej, zanim skończył się zakład. Już po 4 latach, w 2012 roku było tam zgromadzone 950 tys. Czyli blisko docelowego miliona. Tak duże były wzrosty kursów obligacji na otwartym rynku obligacji skarbowych (przy spadku ich przyszłych rentowności).
Panowie uzgodnili, że nie ma wobec tego sensu czekać kolejne 6 lat z tymi środkami, i zgodzili się wrzucić je przez pozostały czas w (aktywnie zarządzany!) wehikuł inwestycyjny Buffetta, akcje Berkshire Hathaway. Żeby ostatecznie osiągnąć 13,3% stopy zwrotu rocznej przez 10 lat zakładu.
13,3%, więcej niż pasywny S&P500 z 8,5% i więcej niż aktywne fund-of-funds z 3,1%.
Z początkowych 640 tys. ostatecznie zrobiło się ponad 2,2 mln do końca czasu trwania zakładu. Seides uznał przegraną i wpłacił środki na cel wybrany przez Buffetta.
Kilka wniosków z przebiegu zakładu
Nazwałem tę ich trzecią drogę „Systematyczną”, choć może należałoby ją nazwać po prostu „Szczęśliwą”?
W każdym razie dla mnie to pouczające (i inspirujące), że coś tak prostego jak wrzucenie całych pieniędzy (w dobrym miejscu i czasie, jak się okazało po fakcie) w obligacje, a później tylko 1 zmiana na 1 aktywne rozwiązanie też w niezłym momencie, przyniosło ostatecznie najlepszą stopę zwrotu. Dużo wyższą niż rzesza ekspertów ciężko pracujących (i pewnie dużo handlujących) na rynku – aktywnie zarządzane fundusze – ale też wyższą niż pasywne „kup i trzymaj indeks S&P500”.
Wygrała prostota i wygrał system. Dużą rolę odegrała zwykła losowość.
Dla mnie właśnie to, czyli próba okiełznania tej losowości prostymi, automatycznymi metodami jest istotą systematycznego, algorytmicznego inwestowania.
Warto też zauważyć, że:
– jeszcze pod koniec 8 roku rywalizacji, zarówno S&P500 jak i jeden z funduszy aktywnych, szły łeb w łeb. To pokazuje, jak bliski odmiennego rozstrzygnięcia był wynik.
– S&P500 wygrał, ale miał też największe obsunięcie po drodze (wspomniany kryzys finansowy). Co sugeruje, że mierząc inną miarą niż sam ostateczny wynik (na przykład niższe obsunięcia), aktywne rozwiązania być może nie były aż tak w tyle.
– Jeden z 5 wybranych funduszy… przestał istnieć po 9 roku rywalizacji. To z kolei pokazuje ryzyka operacyjne w wybieraniu funduszy inwestycyjnych: nie tylko wynik, ale sam fakt istnienia funduszu może być przedmiotem ryzyka. A do tego dochodzi ryzyko zmian metodologii, zespołu zarządzającego, czyli de facto metod stosowanych przez fundusz, o którym to ryzyku rzadko się mówi, a ma spore znaczenie w długoterminowym inwestowaniu.
Alfa Buffetta
Ktoś mógłby zauważyć: czyli od 2012 roku to akcje Berkshire Hathaway są głównym czynnikiem zmiany tej czerwonej krzywej, więc to jednak punkt dla aktywnego inwestowania! I tak, częściowo tak jest.
Choć warto pamiętać, że Buffett, który w tym zakładzie był proponentem rozwiązania pasywnego, (jego zdaniem jest ono najlepsze dla większości inwestujących), sam był inwestorem bardzo aktywnym i ze swoimi wynikami inwestycyjnymi pewnego rodzaju fenomenem w świecie inwestowania.
Poniżej grafika z pracy Buffett’s Alpha [Frazzini, Kabiller, Pedersen, z 2018], → link do artykułu, w której analizują oni wyniki wehikułu inwestycyjnego Buffetta od początkowych dekad.
W niej badacze porównują wyniki między wszystkimi Mutual Funds (funduszami inwestycyjnymi) w ich bazie danych, mającymi minimum 40 lat danych. A więc super długo. Konkretnie jest to miary information ratio (jedna z miar zysku strategii do ponoszonego ryzyka). Wynik Buffetta to ta strzałka po prawej.
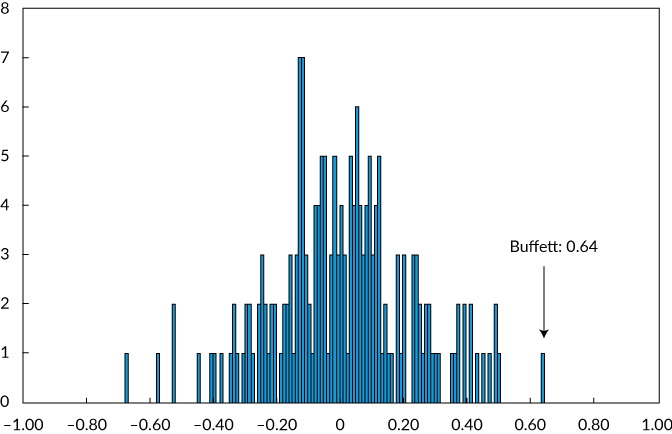
Jest to więc pewnego rodzaju skrajność, wynik najlepszego z najlepszych. Proponent pasywnego inwestowania mógłby wobec tego argumentować: mamy w tym przypadku mocny survivorship bias. Nie przeczę, że tak może być. Ale może też tak być, że to nie kwestia szczęścia, tylko umiejętności.
Współczesny zakład
Ten wpis jest rozwinięciem krótkiego artykułu, który napisałem w listopadzie 2022 roku dla firmy, w której ówcześnie pracowałem, ale myślę, że warto przypominać tę historię wiele, wiele razy.
Bo w tej prostej historii czai się naprawdę sporo lekcji o inwestowaniu.
Przypominam też, że owa firma nadal bierze udział w bliźniaczo podobnym „pojedynku”, skopiowanym w naszych realiach. Jeden ich konkretny fundusz vs ETF All World, 10 lat od 2023 roku. Zbliżamy się już do końca czwartego roku tej rywalizacji, i na ten moment nie ma jeszcze jednoznacznego zwycięzcy. Więcej przeczytasz na stronie trwającego pojedynku. Gorąco kibicuję rozwiązaniu aktywnemu w tym rozdaniu, bo sam byłem tam od środka i wiem, że zespół stara się inwestować jak najlepiej.
To co wybrać, aktywne czy pasywne?
Pisałem też kiedyś, że podział na aktywne i pasywne jest trochę sztuczny, bo tak naprawdę inwestowanie to spektrum. Od skrajnie pasywnych rozwiązań, po skrajnie aktywne, ale większość naszych doświadczeń, jako inwestorów, leży gdzieś pomiędzy.
A nawet konkretne strategie algorytmiczne bardzo różnią się tym, jak wielkiej aktywności ze strony inwestora wymagają. Po ten temat zapraszam do artykułu: ścieżka systematycznego inwestora → klasyfikacja strategii.
Dlatego nie warto przywiązywać się do jednego konkretnego rozwiązania jako „ostatecznie słusznego”. Będą okresy, w których inwestowanie pasywne będzie dużo silniejsze, będą też takie, kiedy to fundusze aktywne będą sobie lepiej radzić.
Najważniejsze to mieć swój własny plan, przemyśleć go i trzymać się go przez lata. Najlepsza strategia to taka, która najlepiej dopasowana będzie do Ciebie i twoich celów, planów i preferencji inwestycyjnych.
Ja akurat jestem fanem aktywnego inwestowania. Po prostu dlatego, że pasywne, mimo super wyników, jest dla mnie nie do wytrzymania przy obsunięciach rzędu -60% czy -70%. Które już się zdarzały, w związku z tym mogą się wydarzyć ponownie. Ale aktywne inwestowanie jest trudne, i u większości inwestujących – nie wychodzi. Warto otwarcie o tym mówić, i warto poznać historie tych porażek, bo leżą w nich pogrzebane genialne lekcje, które pomagają uniknąć błędów naszym własnym inwestowaniu, w przyszłości.
Moim celem jest poznanie tych lekcji i szukanie systematycznych alternatyw, które nie są ani drogie, ani trudne, a mogą w niektórych aspektach okazać się korzystniejsze od rozwiązań pasywnych (popularnych obecnie) ale i od drogich czy po prostu nieudanych aktywnych.
Jeśli interesuje Cię ta ścieżka, to zapraszam do dalszego towarzyszenia mi na niej. W najbliższym czasie będę na konferencji Pasywna Rewolucja, 21 i 22 października 2026 w Warszawie. Będę mówił m.in. o tym, jak mierzyć wyniki inwestowania: aktywnego, pasywnego i systematycznego, żeby zorientować się, jak któremu idzie.
Jeśli będziesz w tym czasie w okolicy – zapraszam.
To jest wpis #32. Zapraszam do kolejnych. Jeśli chcesz z czymś się nie zgodzić, zaprotestować – pisz śmiało w komentarzach.