Rozszerzona analiza strategii GGCE
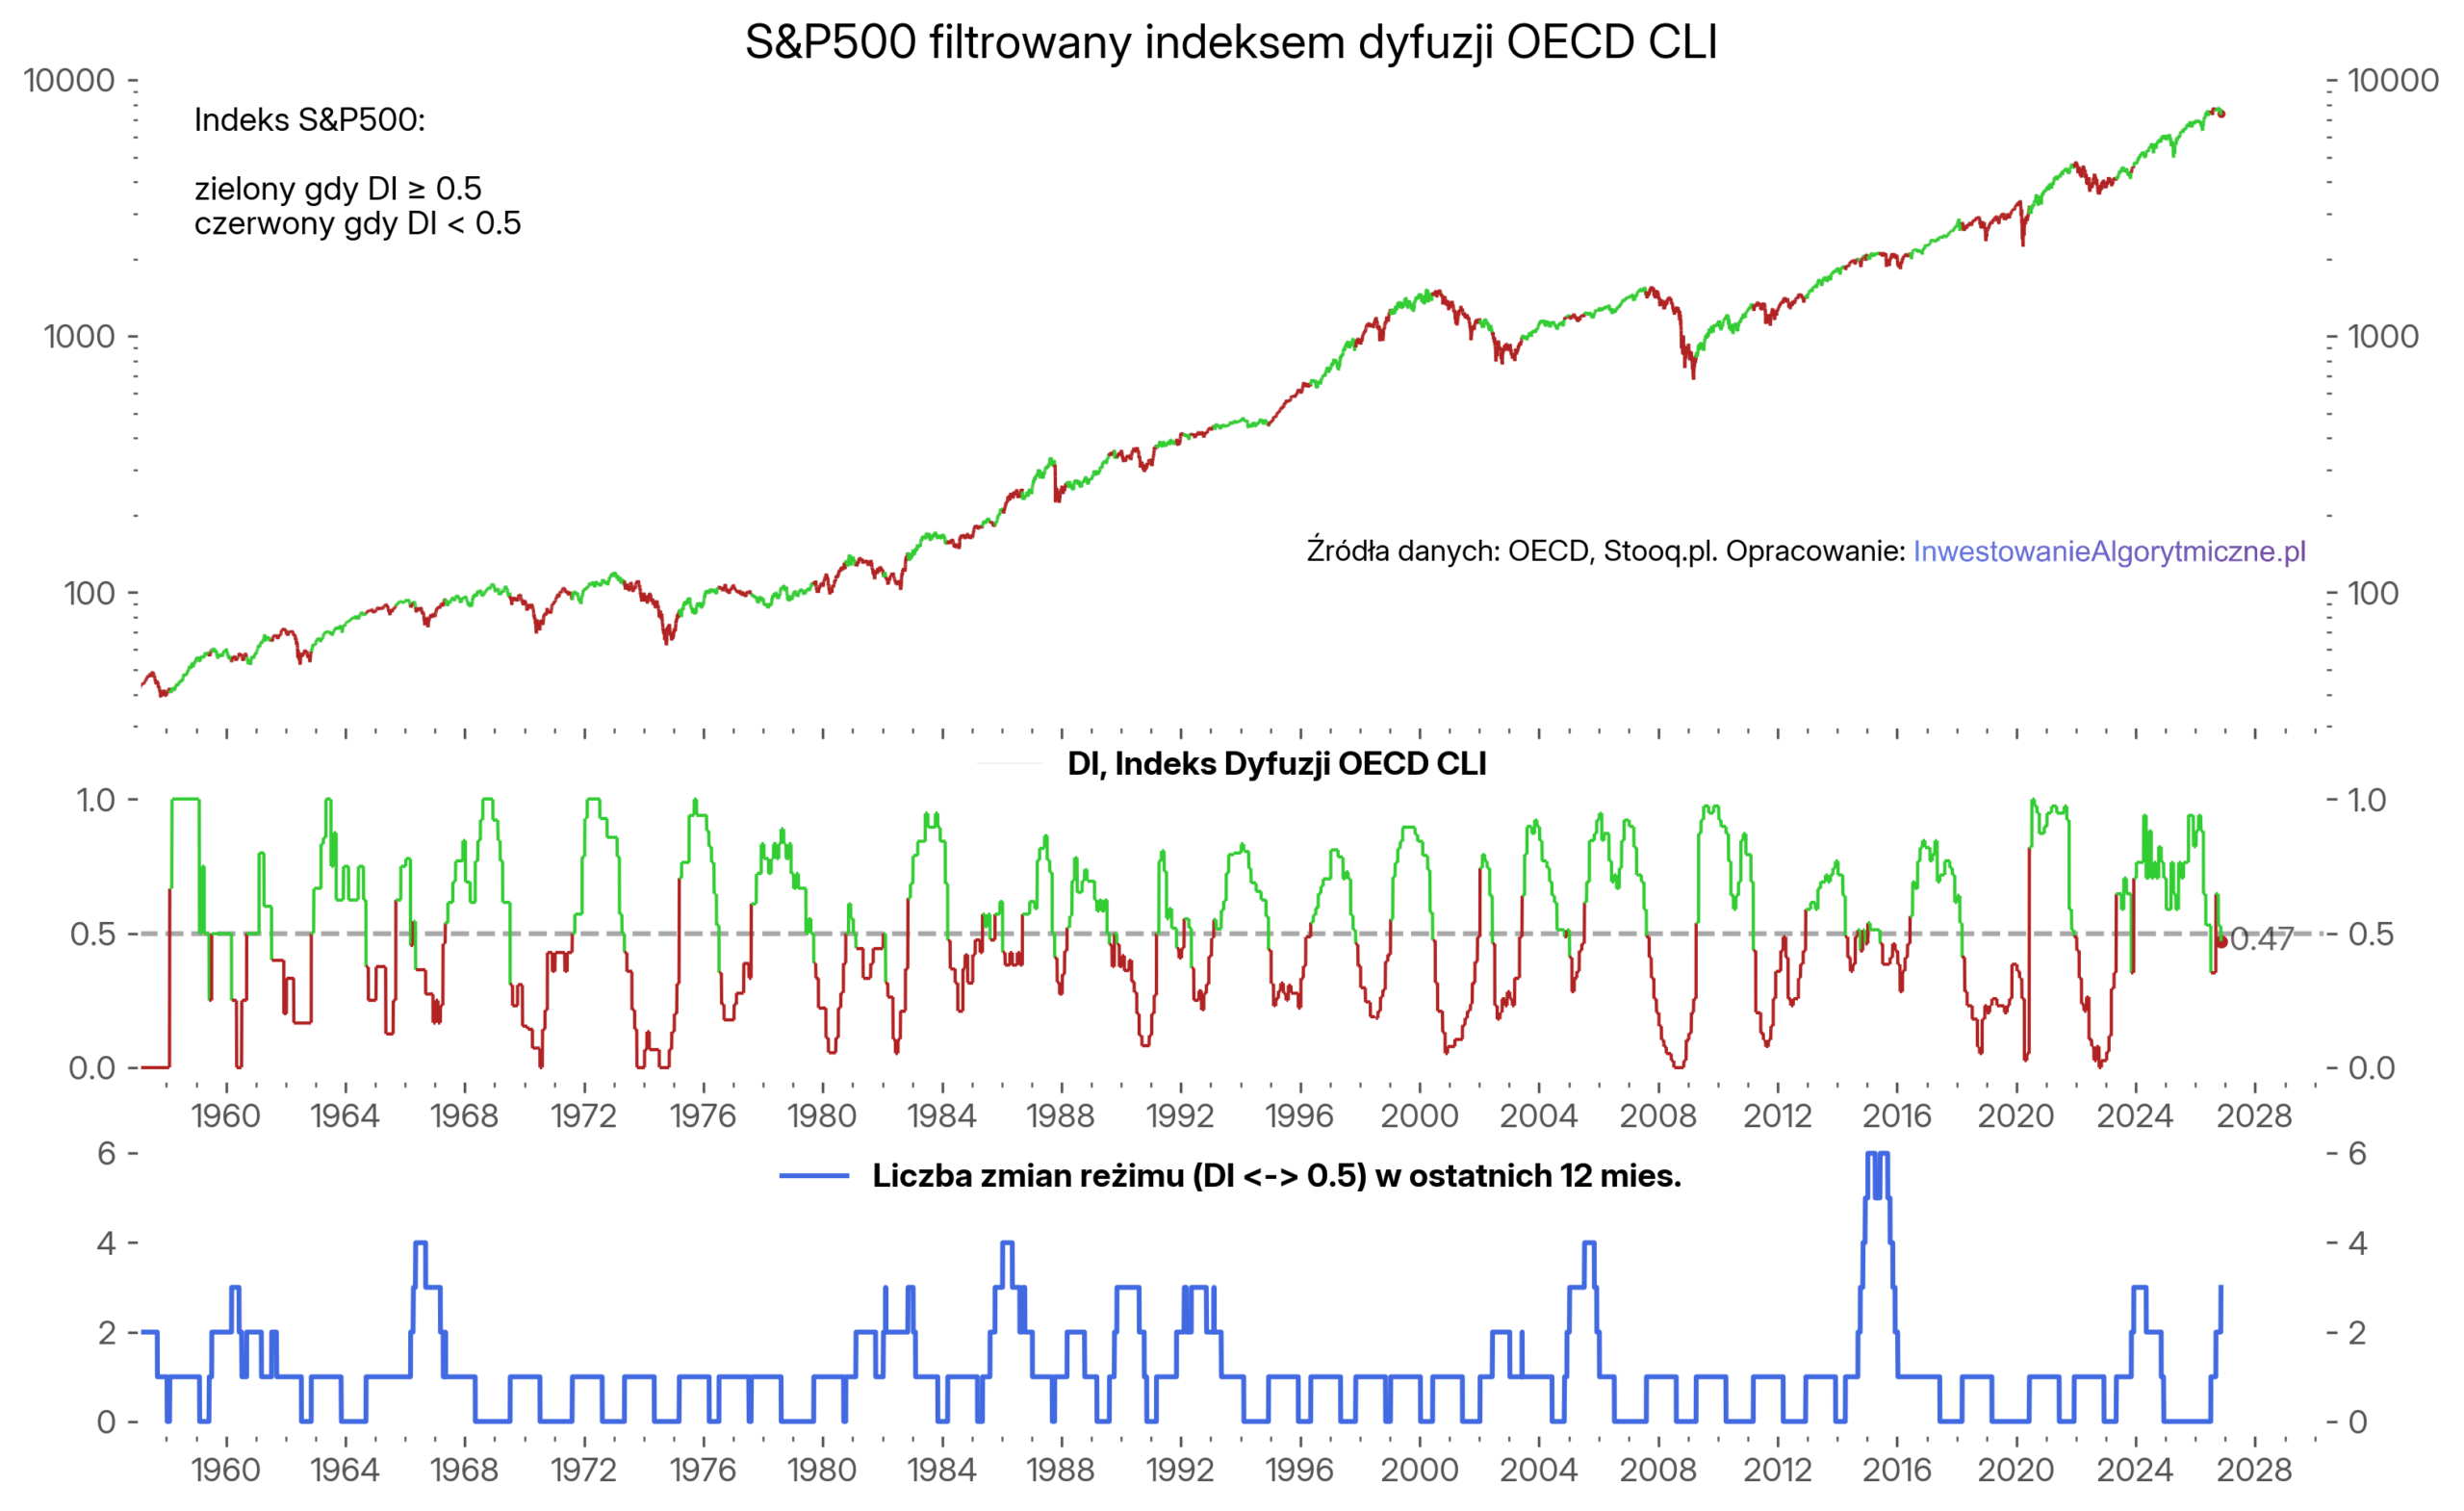
Jak trąbiłem już na social mediach, znów pojawił się sygnał zmiany w strategii Global Growth Cycle Enhanced (GGCE): z risk-on na risk-off.
Możecie się na mnie gniewać. Możecie mnie znielubić. Ale fakt jest taki, że inwestowanie aktywne zazwyczaj boli. Tak też jest z tym sygnałem, 3 już w tym roku sygnałem zmiany z risk-on na risk-off wg OECD CLI.
I uwaga: rok wcale się nie skończył. Przed nami kolejne wskazanie w grudniu, a w kolejnym roku… może takich „zawrotek” być jeszcze więcej. Nic nie jest gwarantowane, i możemy równie dobrze stracić teraz rok a nawet dwa, z takim back-and-forth, chodzeniem w kółko, zanim rynek się na jakiś kierunek mocniej zdecyduje, a my podłączymy się w ten ruch razem z nim.
Pisałem o tym intensywnie (że 2 czy 3 to jeszcze nie dużo, np. w 2015 roku było aż 6 takich zmian) – 2 miesiące temu, przy poprzednim sygnale zmiany – o wytrwałości.
Poniżej grafika pokazująca stan aktualny, i to, że obecne 3 to wcale nie jest jeszcze żaden rekord.
Whipsaw, czyli seria częstych zmian kierunku
Tym w gruncie rzeczy jest inwestowanie typu momentum, albo szerzej, trend-following: korzystasz z trendów w długim terminie, ale Twoim kosztem w tej metodzie są wahania i nieoptymalne wejścia krótkoterminowe. Tzw. whipsaws, częste wahnięcia w obu kierunkach, często fałszywe zmiany kierunku. Wytrzymywanie ich to trade-off, który dla wielu jest behawioralnie trudny.
Bardzo szczegółowo wytłumaczone jak ten mechanizm działa znajdziesz na Philosophical Economics, poniżej. Zresztą, ten sam artykuł wprowadza też dobrze dziś znaną strategię algorytmiczną Growth Trend Timing. Zainteresowanym polecam wczytanie się w ten tekst. Tłumaczy jak tego typu strategie działają, co to są w nich whipsaws i gaps, i jaką pełnią rolę. Tłumaczy długo, tłumaczy technicznie, i tłumaczy dobrze.
[Growth and Trend: A Simple, Powerful Technique for Timing the Stock Market – Philosophical Economics]
Na zachętę zapożyczę tylko jedną grafikę z powyższego artykułu, która wyjaśnia dlaczego im bliżej chcemy dopasować się do danych (krótsza średnia krocząca jako filtr w systemach podążania za trendem), tym lepiej i szybciej wyłapiemy ruchy kierunkowe, ale tym więcej bólu musimy przetrwać po drodze
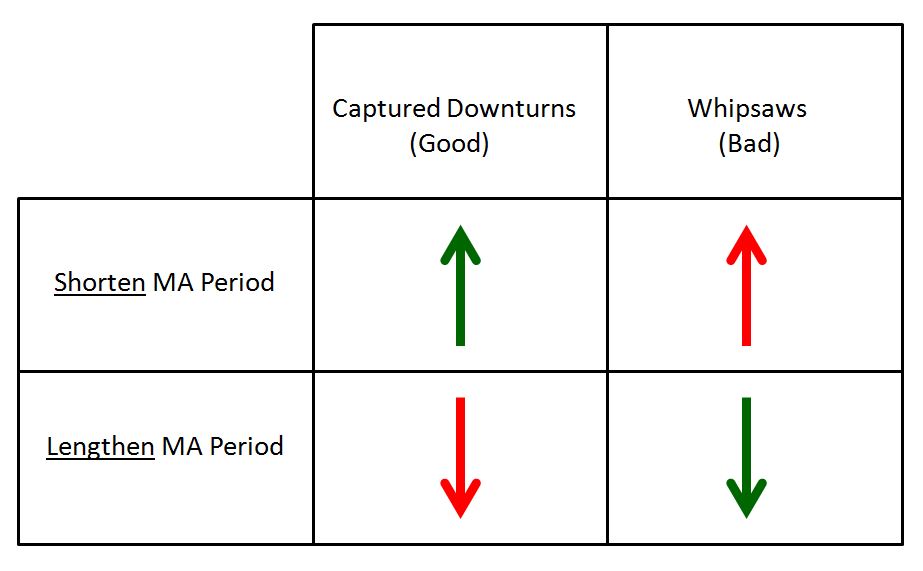
Górny wiersz: im bliżej chcesz dopasować się do trendu (krótsza MA Period), tym lepiej wyłapiesz go i na nim zarobisz (zielona strzałka, pierwsza kolumna).
Ale też więcej fałszywych wybić i kosztownych zmian kierunku będziesz doświadczać po drodze (whipsaws, czerwona strzałka, druga kolumna).
W dolnym wierszu sytuacja odwrotna: wolniejsze dopasowanie, ale i mniej błędnych wejść.
To jest niewygodne. To jest męczące. Wytrzymywanie tego jest właśnie tą behawioralną fosą potrzebną, żeby taka strategia inwestycyjna zachowała swoją skuteczność, nawet kiedy staje się powszechnie znana.
Weźmy ostatnie kilka dni: rynek zjechał o -7% od szczytu (nic szczególnego). Nasdaq: aż -17% (tu już boli). W ciągu miesiąca. Sama strategia GGCE po wskazaniu z września jest od -2% do -7% niżej (w zależności czy handlujesz od razu po wystąpieniu sygnału, czy na koniec miesiąca, jak w pierwotnej wersji przeanalizowanej tutaj). Choć od startu roku jest około +10% YTD, w zasadzie podobnie jak szeroki rynek.
Do tego SOXX-y, ETF na spółki półprzewodnikowe są aż -40% od szczytu. Główny motor najnowszej części hossy AI. Silne emocje w głowach zarówno inwestorów i jak i entuzjastów tej technologii: w końcu mądre głowy i wielu adoptujących w okół trąbi, że jest tak przełomowa, że tempo rozwoju ludzkości zmieni się nie do poznania. Że to gamechanger. Niektórzy uważają nawet, że dzięki niej nie będzie już bessy (przez tak szybki postęp i tak duży popyt), a inni, że nawet pieniądze nie będą już potrzebne w przyszłości. Bo roboty przejmą całą produkcję gospodarczą, a my sobie będziemy tylko bimbać wygodnie na leżaczkach.
I w tym gąszczu informacyjnym, między skrajnym pesymizmem a optymizmem, przychodzi do Ciebie informacja: risk-off. Strategia już 2 razy w tym roku się obróciła, a teraz przychodzi trzeci. A za miesiąc być może kolejny, a później znowu kolejny. Może już nie działa?
Pułapka złożoności
Może coś w niej zmienić, zmodyfikować? Może dopasować ją bardziej do obecnej sytuacji rynkowej?
Cóż, byłem tam, i robiłem ten błąd. Już wiele, wiele razy. To jest zawsze kuszące, i to jest zwykle ślepa uliczka.
Ale nie wierz mi na słowo. Dopasuj strategię, zmień trochę parametry. Tylko zrób też coś więcej: zachowaj też poprzednią jej wersję, i śledź ich wyniki przez kilka lat, w porównaniu, w praktyce. Wróć do analizy po latach. Jestem przekonany, że wyniki pewnie nie będą istotnie różne, a być może będą nawet na korzyść tej wersji pierwotnie przetestowanej, czyli niezmienionej.
Rzadko kiedy przewagą strategii jest ten jeden szczegółowy mechanizm, który uchroni Cię przed tym czy innym aktualnym scenariuszem rynkowym. To jedno idealne dopasowanie.
Najczęściej wykorzystuje ona jakiś główny efekt (np. momentum w przypadku Dual Momentum, czy większości innych taktycznych, albo cykliczność gospodarek w GGCE, itd.), jako sygnał wyłowiony z rynkowego szumu. A to jak go mierzysz, jak go wykorzystujesz, jak się do niego dopasujesz, to ważne, ale już dość mało istotne z punktu widzenia całej strategii, i coś bardzo podatne na ten właśnie szum. I wiele takich „poprawek” strategii, jakie przychodzą nam do glowy w reakcji na najnowsze wydarzenia, to po prostu dopasowanie się do tego szumu.
Główna kwestia to czy masz na ten główny zbadany efekt w ogóle ekspozycję, czy też nie. Czy wierzysz w niego na tyle, że chcesz w nim wytrwać, czy też nie.
To jedna z przyczyn, dla których namawiam do szerokiego podejścia do strategii inwestycyjnych i dywersyfikacji, a nie tylko wąskiego skupienia się na jednej z nich.
Dlatego też jestem takim fanem radykalnej prostoty. Ona po prostu chroni nas przed nadmiernym dopasowaniem się do szumu aktualnych sytuacji rynkowych. Przed przeoptymalizowaniem.
Wracając do CLI. Zobaczmy, sygnał po sygnale, jak się miały ostatnie stopy zwrotu za ostatnie ~5 lat. Od tego czasu stosuję strategię w wersji Live, czyli nie żaden backtest, nie opinie, nie symulacje, tylko fakty. Pierwotnie opisałem ją w lipcu 2021 tutaj.
Alokacja versus selekcja w strategii GGCE
Poniżej prezentuję analizę wyników GGCE od 1970 do dziś. Czyli łącznie 56 lat danych – ale miej na uwadze, że stosuję ją dopiero na żywo od 2021, więc tylko 5 lat z tych wyników to potwierdzone działanie, poprzednie 51 to backtest.
Na pomarańczowo jest zwykłe „kup i trzymaj” indeksu S&P500, na niebiesko strategia GGCE, a zieloną przerywaną linią zaznaczyłem coś, co nazywam „częścią alokacyjną” strategii: czyli wejścia i wyjścia w sam indeks S&P500, w okresach wskazywanych jako risk-on i risk-off.
Mówiąc prościej: zielona to jest ta część jej wyniku, za którą odpowiada decyzja o alokacji na giełdzie (czy mieć akcje, czy nie, albo ile tych akcji), a nie o selekcji (jakie akcje posiadać).
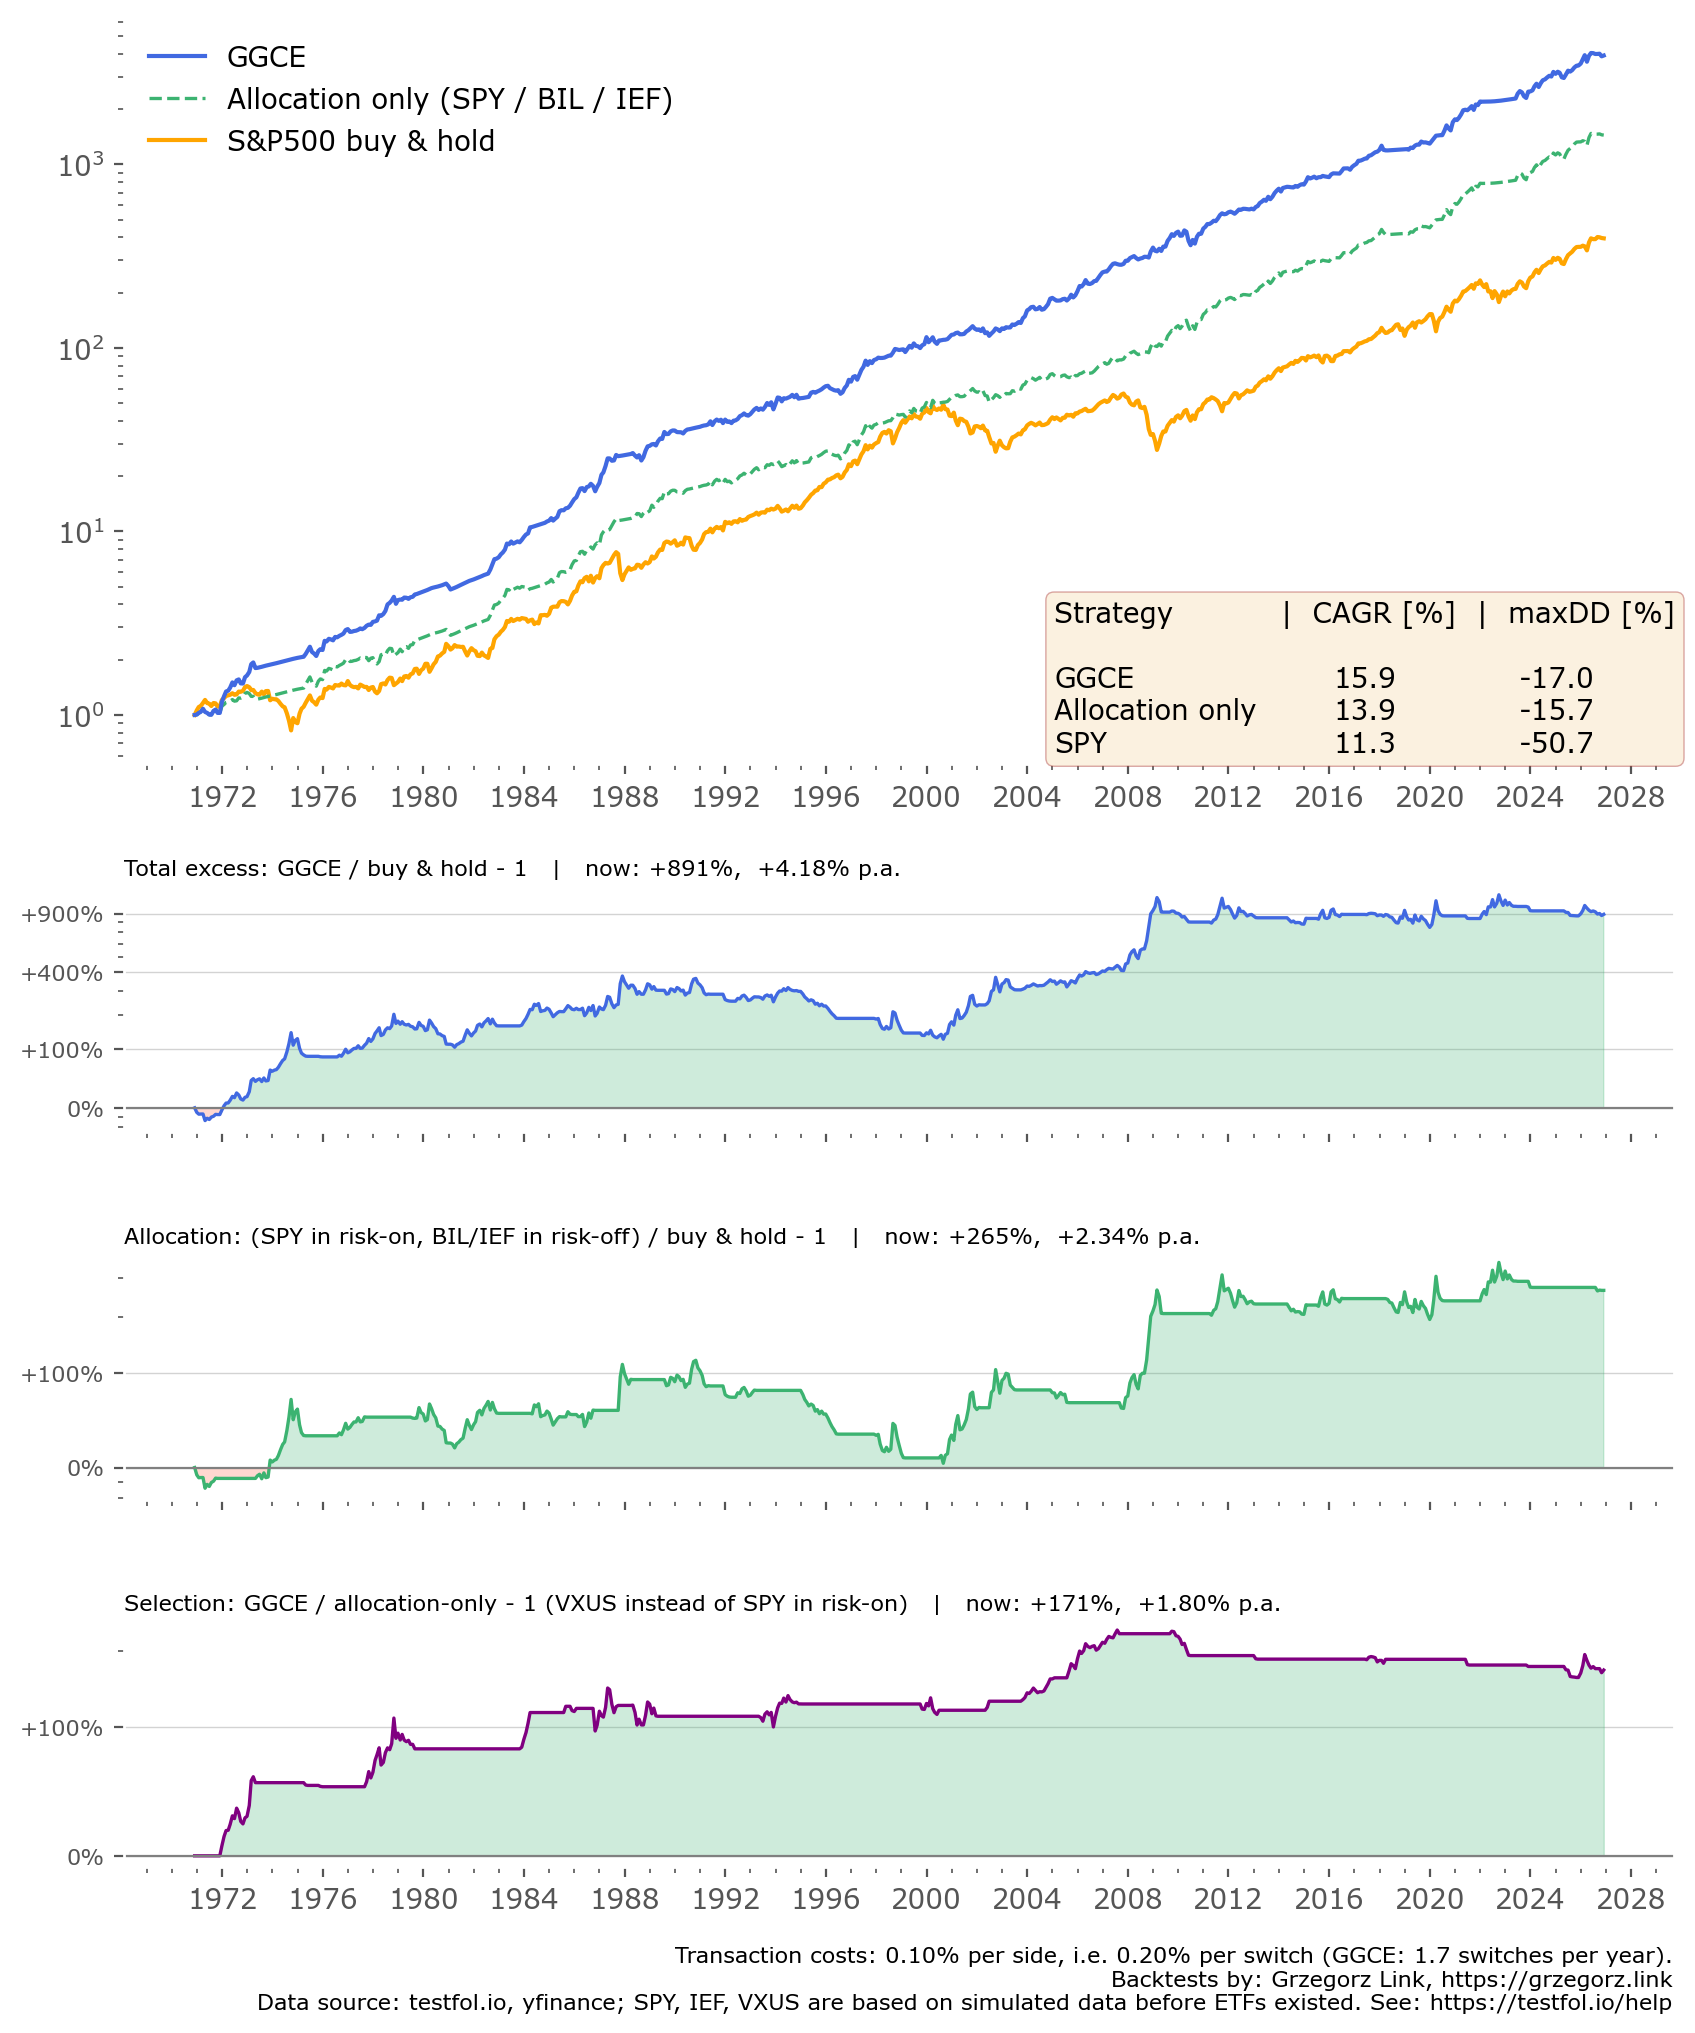
Panel trzeci: rozbicie przewagi na część alokacyjną.
Panel dolny, ostatni: rozbicie przewagi na część selekcyjną.
Widać tu wiele ciekawych rzeczy. Po pierwsze, CAGR strategii (niecałe 16%) przeważa o około 4% nad zwykłym kup&zapomnij. Jednocześnie obsunięcie maxDD jest dużo niższe (-17% dla strategii vs -51% dla pasywnego indeksu akcji). To są główne przyczyny, dlaczego jestem fanem tej strategii.
Wchodząc głębiej, widać też rozbicie tych 4% przewagi:
– około 2,3% z tego to przewaga na alokacji (momentach unikania lub zwiększania ekspozycji na akcje), a
– 1,8% to przewaga wynikająca z selekcji, czyli czy bierzesz do portfela akcje amerykańskie czy reszty świata.
To są dwa źródła jej przewagi nad pasywnym indeksem.
To dobre wiadomości, ale teraz czas na te trudniejsze do przełknięcia.
Analiza całkowitej przewagi
Najważniejsze, co widać z wykresów dolnych: ta przewaga nie jest jednorodna. Nie jest stała w czasie. Co więcej, przez ostatnie 16 lat strategia niewiele wniosła ponad zwykłe pasywne inwestowanie! To widać na drugim panelu, który podkreślam czerwonym prostokątem, poniżej.
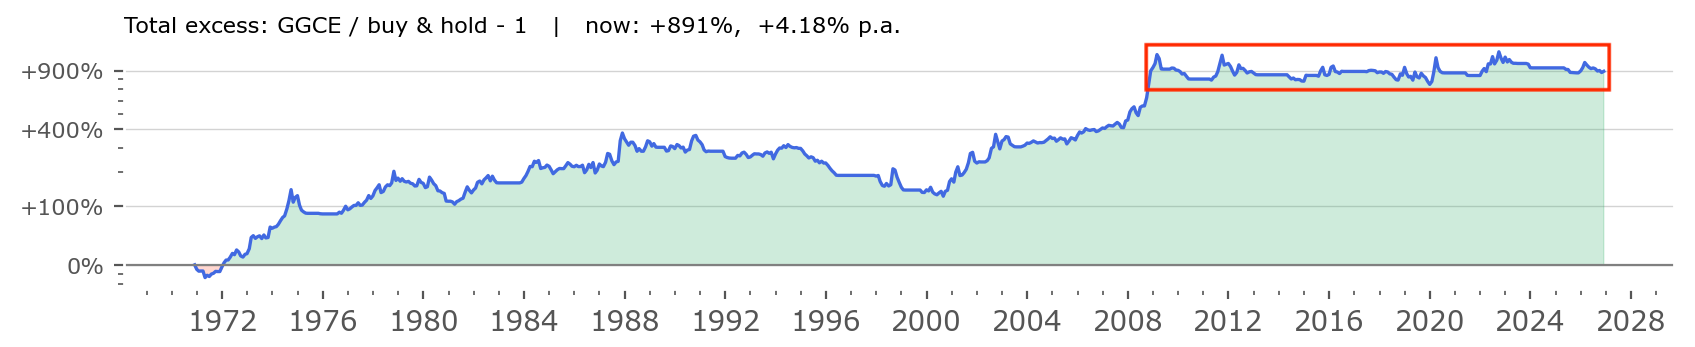
Faktycznie ogromne źródło przewagi pojawiło się ostatnio na bessie w 2007-08 roku, choć cały okres od 2001 do 2008 widać jako rosnący, zaraz przeanalizujemy to dokładniej.
Wewnątrz tych 16 lat były też okresy słabsze (zwykle hossa) i mocniejsze (zawirowania w 2018, 2020 czy bessa w 2022), ale nic oszałamiającego. Innymi słowy: jeśli nie masz silnego przekonania do tej strategii, to za 3-5 lat możesz nie zauważyć nawet, po co miałoby się w ogóle ją stosować. A jednak ja ją stosuję. Dlaczego?
Alokacja
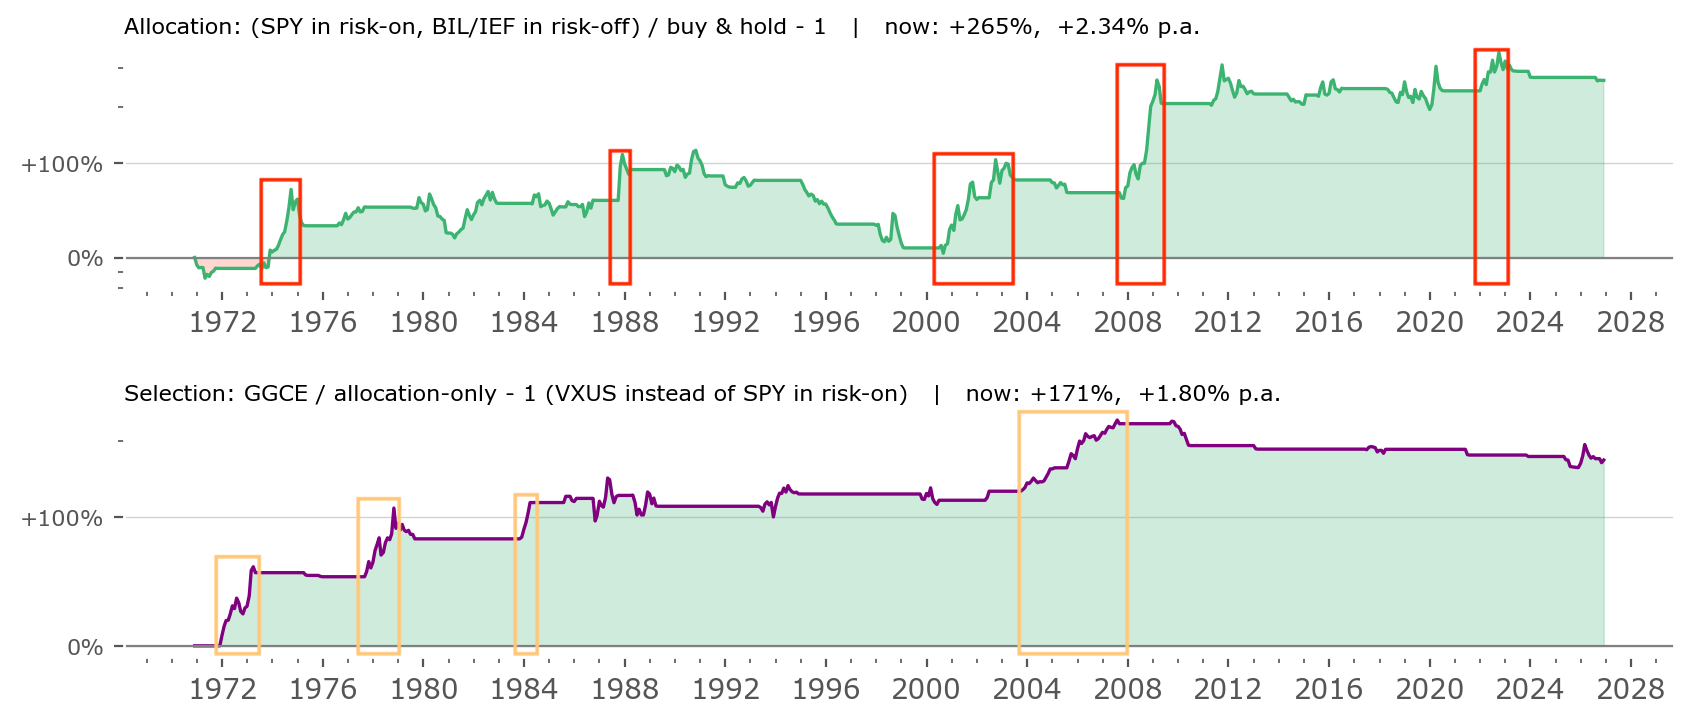
Zejdźmy teraz jeszcze niżej, na podział między alokacją a selekcją. To jest wykres poniżej.
Na czerwono zaznaczyłem okresy silnej przewagi alokacyjnej – jak widać, jest ich zaledwie 5, okolice roku 1974, 1987, 2000-2003, 2008 i 2022. Co je wszystkie łączy? Tak, to wszystko bessy! Dokładnie to pokazuje ten wykres – siła strategii takiej, jak GGCE, szczególnie jej części alokacyjnej, ujawnia się dopiero w bessie.
Co więcej, okres 1995-2000 był wręcz silnym spadkiem tej przewagi, co oznacza: strategia radziła sobie wtedy dużo słabiej, niż pasywny kup&trzymaj.
To sugeruje, że i teraz, w silnej hossie technologicznej która trwa, strategia może mieć problemy dokładnie jak miała i wtedy. Silna, nieposkromiona hossa nie jest środowiskiem, w którym część alokacyjna tej strategii będzie miała najlepszy czas – po prostu stara się wtedy przetrwać na rynku, nie ucinając alokacji zbyt często, żeby dostarczyć solidną stopę zwrotu, ale pewnie niższą niż szeroki rynek.
To dopiero w bessie przewaga tej strategii zaczyna procentować, i jak widać – w długim terminie jest korzystna, ale w okresach rzędu kilku, nawet kilkunastu lat, może nie mieć wielkiego znaczenia.
Selekcja
Na pomarańczowo z kolei zaznaczyłem okresy przewagi selekcyjnej. Czyli kiedy wybór akcji pozaamerykańskich (ETF VXUS) zaprocentowałem zamiast trzymania w tym czasie indeksu S&P500. Są zaledwie 4 takie okresy: 1973 rok, 1977-79, 1987, i 2003-2007. Co tu widać?
Tak, to są hossy, w których akcje amerykańskie radziły sobie gorzej, niż reszta świata.
Co ciekawe, od 2007, czyli już 19 lat z rzędu, to źródło przewagi jest płasko (czy nawet lekko w dół). Nie miało większego znaczenia dla wyniku w tym czasie. Mówiąc prościej: można było totalnie o tym zapomnieć, i przez 19 lat nie zauważysz różnicy.
Po co więc w ogóle się tym zajmować? Co wynika z powyższej analizy?
Roczne stopy zwrotu
Zanim przejdziemy do wniosków, rzuć jeszcze okiem na poniższą tabelę.
- Kolumna GGCE to są wyniki tej strategii rok po roku.
- Kolumna SPY to wynik indeksu S&P500 w tym czasie.
- Alloc. only oznacza wynik części alokacyjnej (S&P500 wzięty. tylko w okresach risk-on wg strategii GGCE, bez selekcji).
- Excess to po prostu przewaga GGCE nad SPY w tym roku.
- Dwie ostatnie kolumny, Allocation i Selection pokazują jaka była kontrybucja alokacji, a jaka selekcji w tym roku.
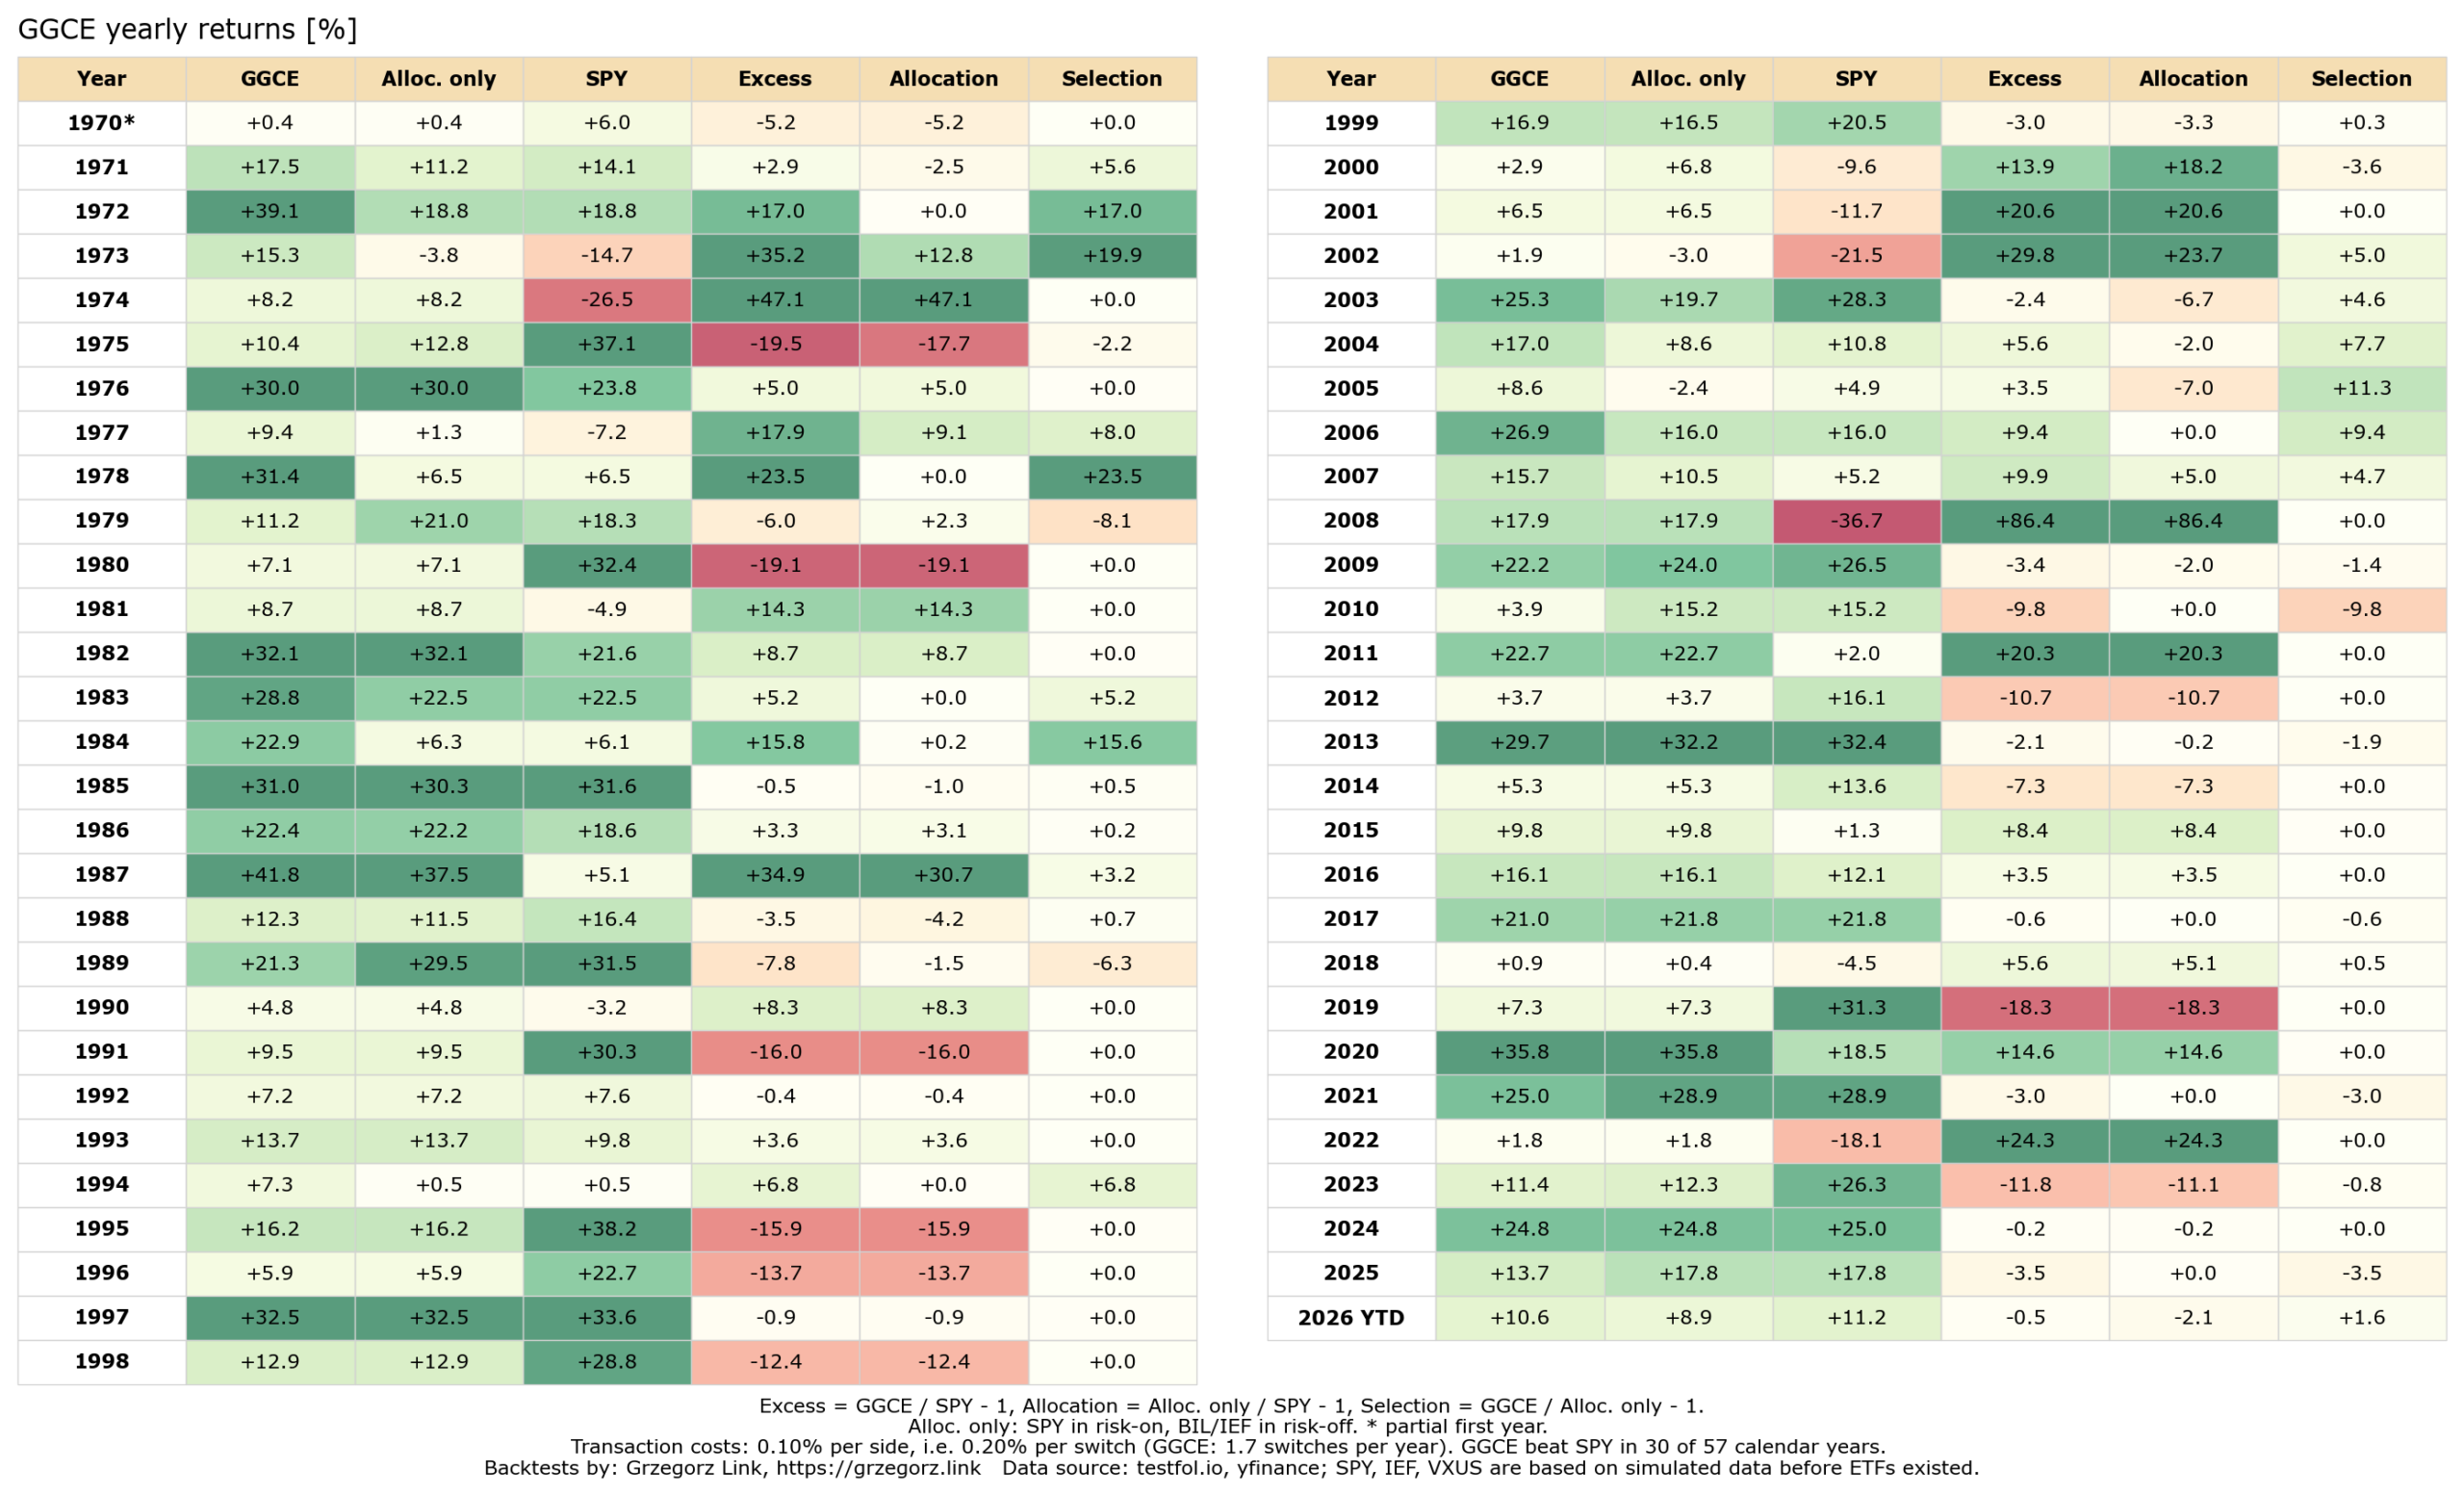
Nieźle widać to, co już analizowaliśmy na wykresach: Selekcja zadziałała głównie w latach 1972-73, 1978, 1984, 1987, i okresie 2002-2007. Alokacja z kolei w latach silnej bessy (kiedy SPY akurat był mocno na czerwono).
Co więcej, widać też kiedy strategia mocno „lagowała” indeks, tzn. miała słabszy wynik od inwestowania pasywnego: głównie lata 1995-98, i okresy po silnej bessie: 1975, 1991, 2019, do pewnego stopnia 2023. Choć akurat hossę po bessie z 2000-03 i 2007-08 złapała nieźle.
Wnioski z analizy
To bardzo prosta strategia. Inwestujesz w ETF-y, podejmujesz decyzje o dalszej alokacji i selekcji raz w miesiącu, czyli max 12 razy w ciągu roku, a często dużo mniej. Średnio przez 56 lat doświadczyłoby się trochę mniej niż 2 zmiany alokacji w ciągu roku (dokładnie 1,7).
Ale prosta, nie znaczy łatwa. Musisz wykonywać te zmiany w często krótkoterminowo nieoptymalnych momentach. Musisz zmagać się z szumem informacyjnym i opierać się presji wyniku, którą masz z innych otaczających Cię strategii i źródeł. W najsilniejszej hossie, lat 1995-2000, miałbyś wynik wciąż poniżej rynkowego.
Były też okresy, jak pokazałem na pierwszym wykresie, kiedy tych zmian alokacji było nawet 6 w ciągu roku, ostatnio w 2015. Więc najnowsze 3 to jeszcze nic wielkiego i może boleć dużo bardziej. Jeśli chcesz wytrwać w tej strategii, przygotuj się na wytrwałość.
Cała przewaga alokacyjna przydała się 5 razy w ciągu całego, 56-letniego okresu (wszystkie podczas bessy), a cała przewaga selekcyjna zaledwie 4 razy (silniejsze hossy USA vs reszta świata). Te kilka przypadków przełożyło się na sumarycznie 4% więcej CAGRu rocznie ponad indeks, przy znacznie mniejszych obsunięciach niż w pasywnym inwestowaniu.
Czy wobec tego warto wyciągać jakieś wielkie wnioski z tych kilku przypadków, albo dopasowywać jakoś superoptymalnie strategię do aktualnych warunków rynkowych? Myślę, że warto próbować, ale warto zapamiętać, że siłą tej strategii jest prostota i cokolwiek do niej dołożysz, pamiętaj żeby tej prostoty nie popsuć.
Na pewno jest to strategia wymagająca niezwykłej cierpliwości i sporej dozy wiary: skoro przez 19 ostatnich lat nie było sytuacji, w których trzymanie akcji VXUS przeważa nad trzymaniem SPY, to wielu ludzi trudno będzie przekonać do konieczności posiadania takiego mechanizmu. A skoro przez ostatnie kilka miesięcy już 3 razy się obróciła, i to nadal nie działa, to niektórym będzie trudno wytrwać takich obrotów 9 czy nawet 6.
I to jest moim zdaniem, główne źródło przewagi tej strategii: przewaga behawioralna. Wiele ludzi nie będzie chciało jej stosować, albo odpadną po drodze, bo jest ona po prostu wymagająca silnego przekonania. Ja to przekonanie mam, ale nie każdy musi je mieć, i wcale bym tej strategii nie polecał komuś, kto np. woli inwestowanie w krótszych terminach, time’owanie rynków i dopasowanie do najnowszej hossy. Dla mnie jest ona jednak odpowiednia.
Dlaczego ja wybrałem tę strategię
Dlaczego więc trzymać te akurat mechanizmy, a nie inne? Dlaczego ja wybrałem tę strategię? Bo ma ona silną dla mnie właściwość: nie musisz przewidywać przyszłości. Nie musisz zgadnąć kiedy będzie bessa, ani czy przyszła hossa będzie bardziej w aktywach amerykańskich czy mniej. Po prostu zamieniasz trudność tych przewidywań na trudność wytrzymywania z prostymi sygnałami, które zdarzają się rzadko, ale niosą dużą długoterminową wagę. A w krótkim terminie potrafią mocno boleć – względem reszty rynku – zarówno w skali miesięcy, jak i nawet lat.
Trochę jak pisałem w niedawnym artykule o szerokości i specjalizacji: daje przede wszystkim ekspozycję na scenariusze, które mogą się wydarzyć, w przeszłości występowały i miały drastyczny wpływ na wyniki inwestycyjne, a których nie muszę trafnie przewidzieć.
Masz więc behawioralny trade-off: nie musisz śledzić wielu informacji, nie musisz zgadywać. Nie musisz przewidywać. Ale musisz wytrzymywać i być konsekwentnym.
Najważniejsze, co chciałbym żeby użytkownik tej metody zapamiętał to jest: ja nie wiem kiedy będzie bessa, i podejrzewam, że Ty też nie. W tej strategii chodzi o to, że nie musimy wiedzieć. Po prostu uciekam wtedy, kiedy metodologia wskazuje mi warunki ryzykowne, a wracam, kiedy pokazuje, że jest bezpieczniej. To trade-off: zamieniam konieczność zgadywania i przewidywania rynków, na konieczność bycia cierpliwym i konsekwentnym. To pierwsze jest dla mnie ulotne i często nieosiągalne, to drugie – jest w moim zasięgu.
Będzie po drodze wiele fałszywych sygnałów. W 2015 roku było ich aż 6 w ciągu roku. Wcale nie ma zakazu, żeby tym razem było jeszcze więcej. Czasem będę miał też wynik gorszy niż zwyczajne pasywne kup & trzymaj indeks. Ale siła, przewaga tej strategii ujawnia się szczególnie w czasach trudnych, silnych zawirowań rynkowych i długotrwałych spadków.
Stosuję tę strategię właśnie dlatego, że nie wiem kiedy one się wydarzą, i nie chcę mieć ekspozycji na cały spadek rzędu -40% czy -50% po drodze. Czy się uda? Zobaczymy.
Pamiętaj, że strategię w obecnej formie i przetestowanej na realnych danych ja stosuję dopiero od 5 lat. Czy przetrwa próbę czasu i kolejnych 10, 20? 50? Czas pokaże. Ja na pewno chcę ją publicznie prezentować i podawać jej wyniki. A jeśli masz pomysł, jak mimo wszystko ją ulepszyć i stosować inaczej – rób to śmiało. I daj mi znać. Każda strategia powinna być dopasowana konkretnie do możliwości i celów, które posiadasz.
To jest wpis #34. Podoba Ci się to co przeczytałeś? Albo jeszcze lepiej – nie podoba się! I chcesz o tym napisać, z czymś się nie zgodzić, zaprotestować? Pisz śmiało w komentarzach.
Gratuluję wytrwałości i pewności siebie w strategi. Nie jest to proste. Techniczne pytanie – czy zmianę alokacji wykonujesz na raz, czy transzujesz np 25% co tydzień, lub jakoś inaczej? Selekcja, to o ile pamiętam 12M?
Dzięki!
Dokładnie jak piszesz, nie jest to proste (ani wygodne, ani miłe). A jeszcze gdy dochodzi publiczne o tym pisanie, to dodatkowo cierpi ego. I słusznie, to jeszcze bardziej motywuje do systematyczności i konsekwencji. I posiadania zdrowego dystansu (do samego siebie) 🙂
Uważam, że ten efekt publicznego rozliczenia jest zdrowy i motywujący.
Wykonuję w transzach, najczęściej 3. Czyli 1/3 od razu, 1/3 po jakimś tygodniu-dwóch, 1/3 na koniec miesiąca.
Tak, selekcja ma parametr 12M.
Jak zawsze w sedno!
Dziękuję, miło mi bardzo, że czytasz!
Zastanawia mnie kwestia tej selekcji w ostatnich latach. Pokazujesz, że od 2007 jest „płasko lub nawet lekko w dół” podczas gdy porównując ostatnie 10 lat VXUS vs SP500 mamy wyraźną przewagę VXUS (za atlasetf).
Ah, świetny artykuł. Bardzo fajne analizy i czytelne formy prezentacji różnych (nawet dość skomplikowanych) zależności.
Co Ty, jak ja sprawdzam to ostatnie 10 lat VXUS daje +145% (około 9,4% rocznie), a SPY to aż +309% (około 15,1% rocznie), zarówno na AtlasETF, jak i na Stooq.
Ale nawet gdyby było odwrotnie, to fakt że w strategii masz aktywa akcyjne tylko w okresie risk-on, może istotnie zmienić te wzajemne zależności.
Na przykład przewaga jednego rynku względem drugiego mogłaby być głównie w okresach risk-off, a wtedy strategia i tak ma obligacje albo gotówkę.
Dziękuję! Takie analizy konkretnych strategii to coś, co lubię najbardziej, więc szczególnie mnie cieszy, jak i innym też się przydają.
Świetne analizy, artykuły i skrupulatne obliczenia. Śledzę z zaciekawieniem ten blog.
Może mi gdzieś umknęło, ale czy planujesz wrzucać (choćby w social mediach) informację odnośnie zmian risk-on/risk-off? Nie ukrywam, że chciałbym jakiś procent swojego portfela wrzucić strategię GGCE 😉 Pozdrawiam
Hej, miło Cię znowu czytać. Dzięki!
Tak. Planuję regularnie wrzucać zmiany tego sygnału.
Teraz podaję je regularnie w newsletterze i na kontach LI i X. Docelowo planuję wyniki wszystkich strategii, które opisałem, podawać na mapie wyników funduszy – żeby porównywać jak sobie radzą i czy są faktycznie lepsze niż obecnie dostępne komercyjnie aktywne inwestowanie.
Ale na razie opisałem ich zaledwie 6, wszystkie taktycznej alokacji, więc taką funkcję dodam jak będzie szersze portfolio.
Tym bardziej pozostaję wiernym czytelnikiem i obserwującym!
Dzięki za odpowiedź 🙂
Powodzenia!
Również podpinam się pod podziękowania. Robisz kawał dobrej roboty Grzegorz i jednocześnie dziękuję, że pokazujesz tę pracę publicznie
Przyznam się, że jeszcze nie stosuję tej strategii, ale to tylko dlatego, że dopiero od dwóch lat stosuję strategię GEM i jeszcze nie nabrałem do niej przekonania (bo nie było poważniejszej bessy). Ale podobnie jak strategii GGCE – czasami ciężko jest, gdy występuje kilka fałszywych sygnałów
Jednak czytam Twojego bloga, obserwuję GGCE i gdzieś podświadomie czuję, że w pewnym momencie dojrzeję, żeby ją zastosować na części portfela celem dywersyfikacji portfela.
Pozdrawiam
Wielki dzięki! Super, że śledzisz – i tu, i na X.
Myślę, że GEM to też jest bardzo solidna strategia, dobry wybór do portfela. W pewnym sensie jest nawet bezpieczniejsza, bo opierając się tylko na stopie zwrotu, masz w niej pewność, że dużej bessy unikniesz (siłą rzeczy jak będą spadki cen, GEM musi wyłączyć alokację w akcje).
Nie bez powodu pierwszą strategią, którą opisałem na blogu była właśnie GEM (u mnie pod nazwą Dual Momentum, bo to trochę bardziej ogólne, można wtedy też inne aktywa niż akcje tam wrzucać, ale w wersji bazowej dla equities to identyczne).
To jest taka solidna podstawa dla taktycznej alokacji, od której warto zacząć. A później można coś dokładać, udziwniać wedle potrzeb.
Dla mnie to odrobinę wcześniejsze ostrzeganie z indeksu dyfuzji OECD CLI w GGCE jest fajne, choć warto pamiętać, że wiąże się z ryzykiem, że ten mechanizm (z jakiegokolwiek powodu) w przyszłości zacznie szwankować lub po prostu przestanie działać. Więc ja to ryzyko biorę na siebie, w zamian mając nadzieję na trochę mniejszy drawdown od szczytów niż w GEM. Do tej pory to działało bardzo dobrze, ale w przyszłości? Czas pokaże.
Ale powiem Ci, że akurat fałszywe sygnały to bolą w dosłownie każdej strategii 🙂 Zwątpienie wtedy zawsze się pojawia. Dosłownie wszędzie, nawet w fundamentalnym inwestowaniu w spółki, u swoich kolegów z dawnego zespołu inwestycyjnego, dokładnie to widziałem.
Moim zdaniem każda forma inwestowania wymaga jednak stalowych nerwów (i wytrwałości, i cierpliwości).
W jakich social mediach trąbiłeś? Czemu nie ma Cię na X? (a może jesteś, ale nie mogę znaleźć)
Głównie korzystam z LinkedIn. Ale X też mam, choć korzystam rzadziej.