Kolejny sygnał wg OECD CLI a wytrwałość
Nie ma lepszej okazji do wyjaśnienia potrzeby wytrwałości w strategii, niż najnowszy sygnał wg OECD CLI. Dwa miesiące temu pisałem o sygnale sprzedaży – i dziś ten właśnie sygnał jest odwrócony i algorytm GGCE wraca do kupna. I nie tylko on, bo też np. strategia sektorowa 3S.
O co tu chodzi? Po co to zamieszanie? Czy to był błąd?
Na początek kilka faktów. Od sygnału sprzedaży mamy:
Nasdaq: +0,5%,
S&P500: +3,1%,
FTSE All World: +3.9%,
WIG: +11,0%.
Mamy więc jasny obraz: sygnał sprzedaży się nie sprawdził. Czy to znaczy, że strategia przestaje działać?
Zupełnie nie. Takie okresy zdarzały się wielokrotnie, i są częścią tej strategii. Przyjrzyjmy się temu bliżej.
Podobne przypadki
Poniżej wrzucam wykres S&P500, pokolorowany wg reżimów risk-on i risk-off wg metodologii GGCE, pod nim sam indeks dyfuzji, a na samym dole coś nowego: miara jak często indeks przekraczał granicę 0,5 w ciągu ostatnich 12 miesięcy. Czyli im wyżej, tym takich zamian jak teraz było więcej. Na razie jesteśmy na 2 zmianach, czyli nic szczególnego – najwięcej zdarzało się 4, a w najgorszym razie nawet 6 takich zmian w ciągu 12 miesięcy.
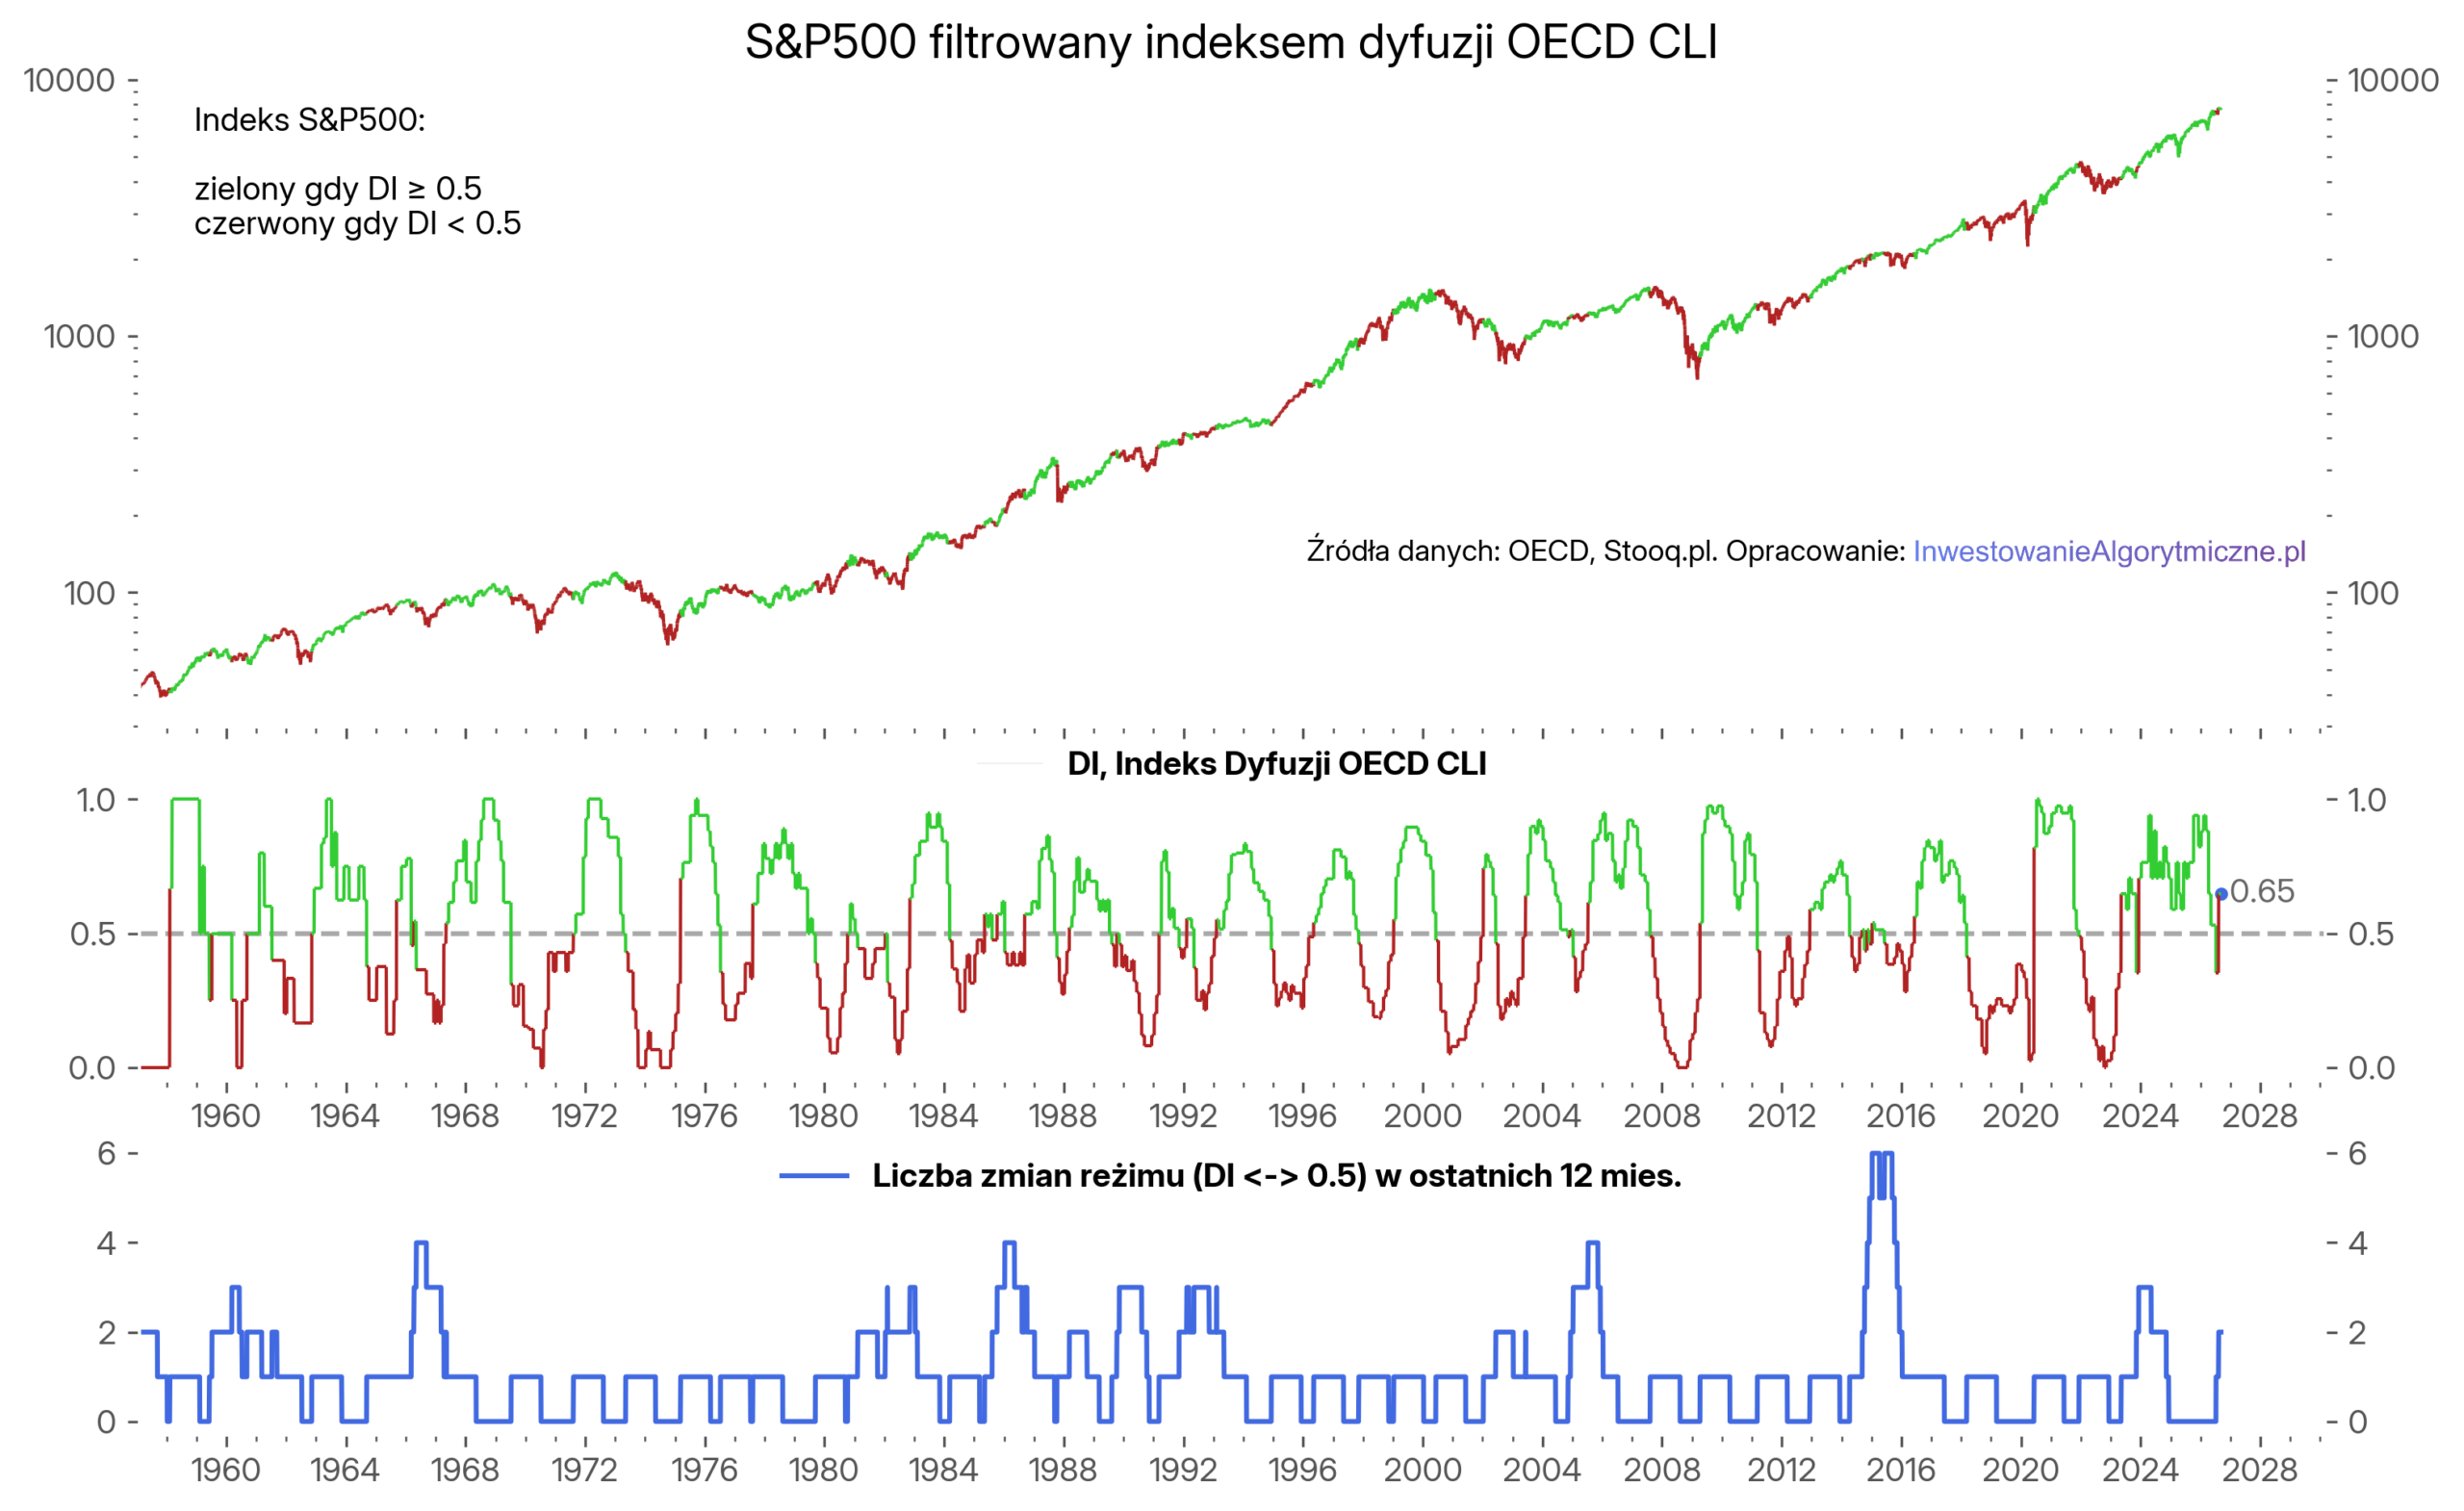
Co prawda, nikt o tej strategii nie wiedział jeszcze w 1966 ani 1986, ale załóżmy przez chwilę, że istniałaby i ktoś by ją stosował. Wyobraź sobie, jakie to musiało by być męczące dla użytkownika tej strategii. W ciągu roku 6 razy zamieniasz całą pozycję. Long → brak pozycji → znowu long → znowu brak, i tak łącznie aż 6 razy. A jednak, żeby mieć z niej korzyści, trzeba to konsekwentnie wytrzymać.
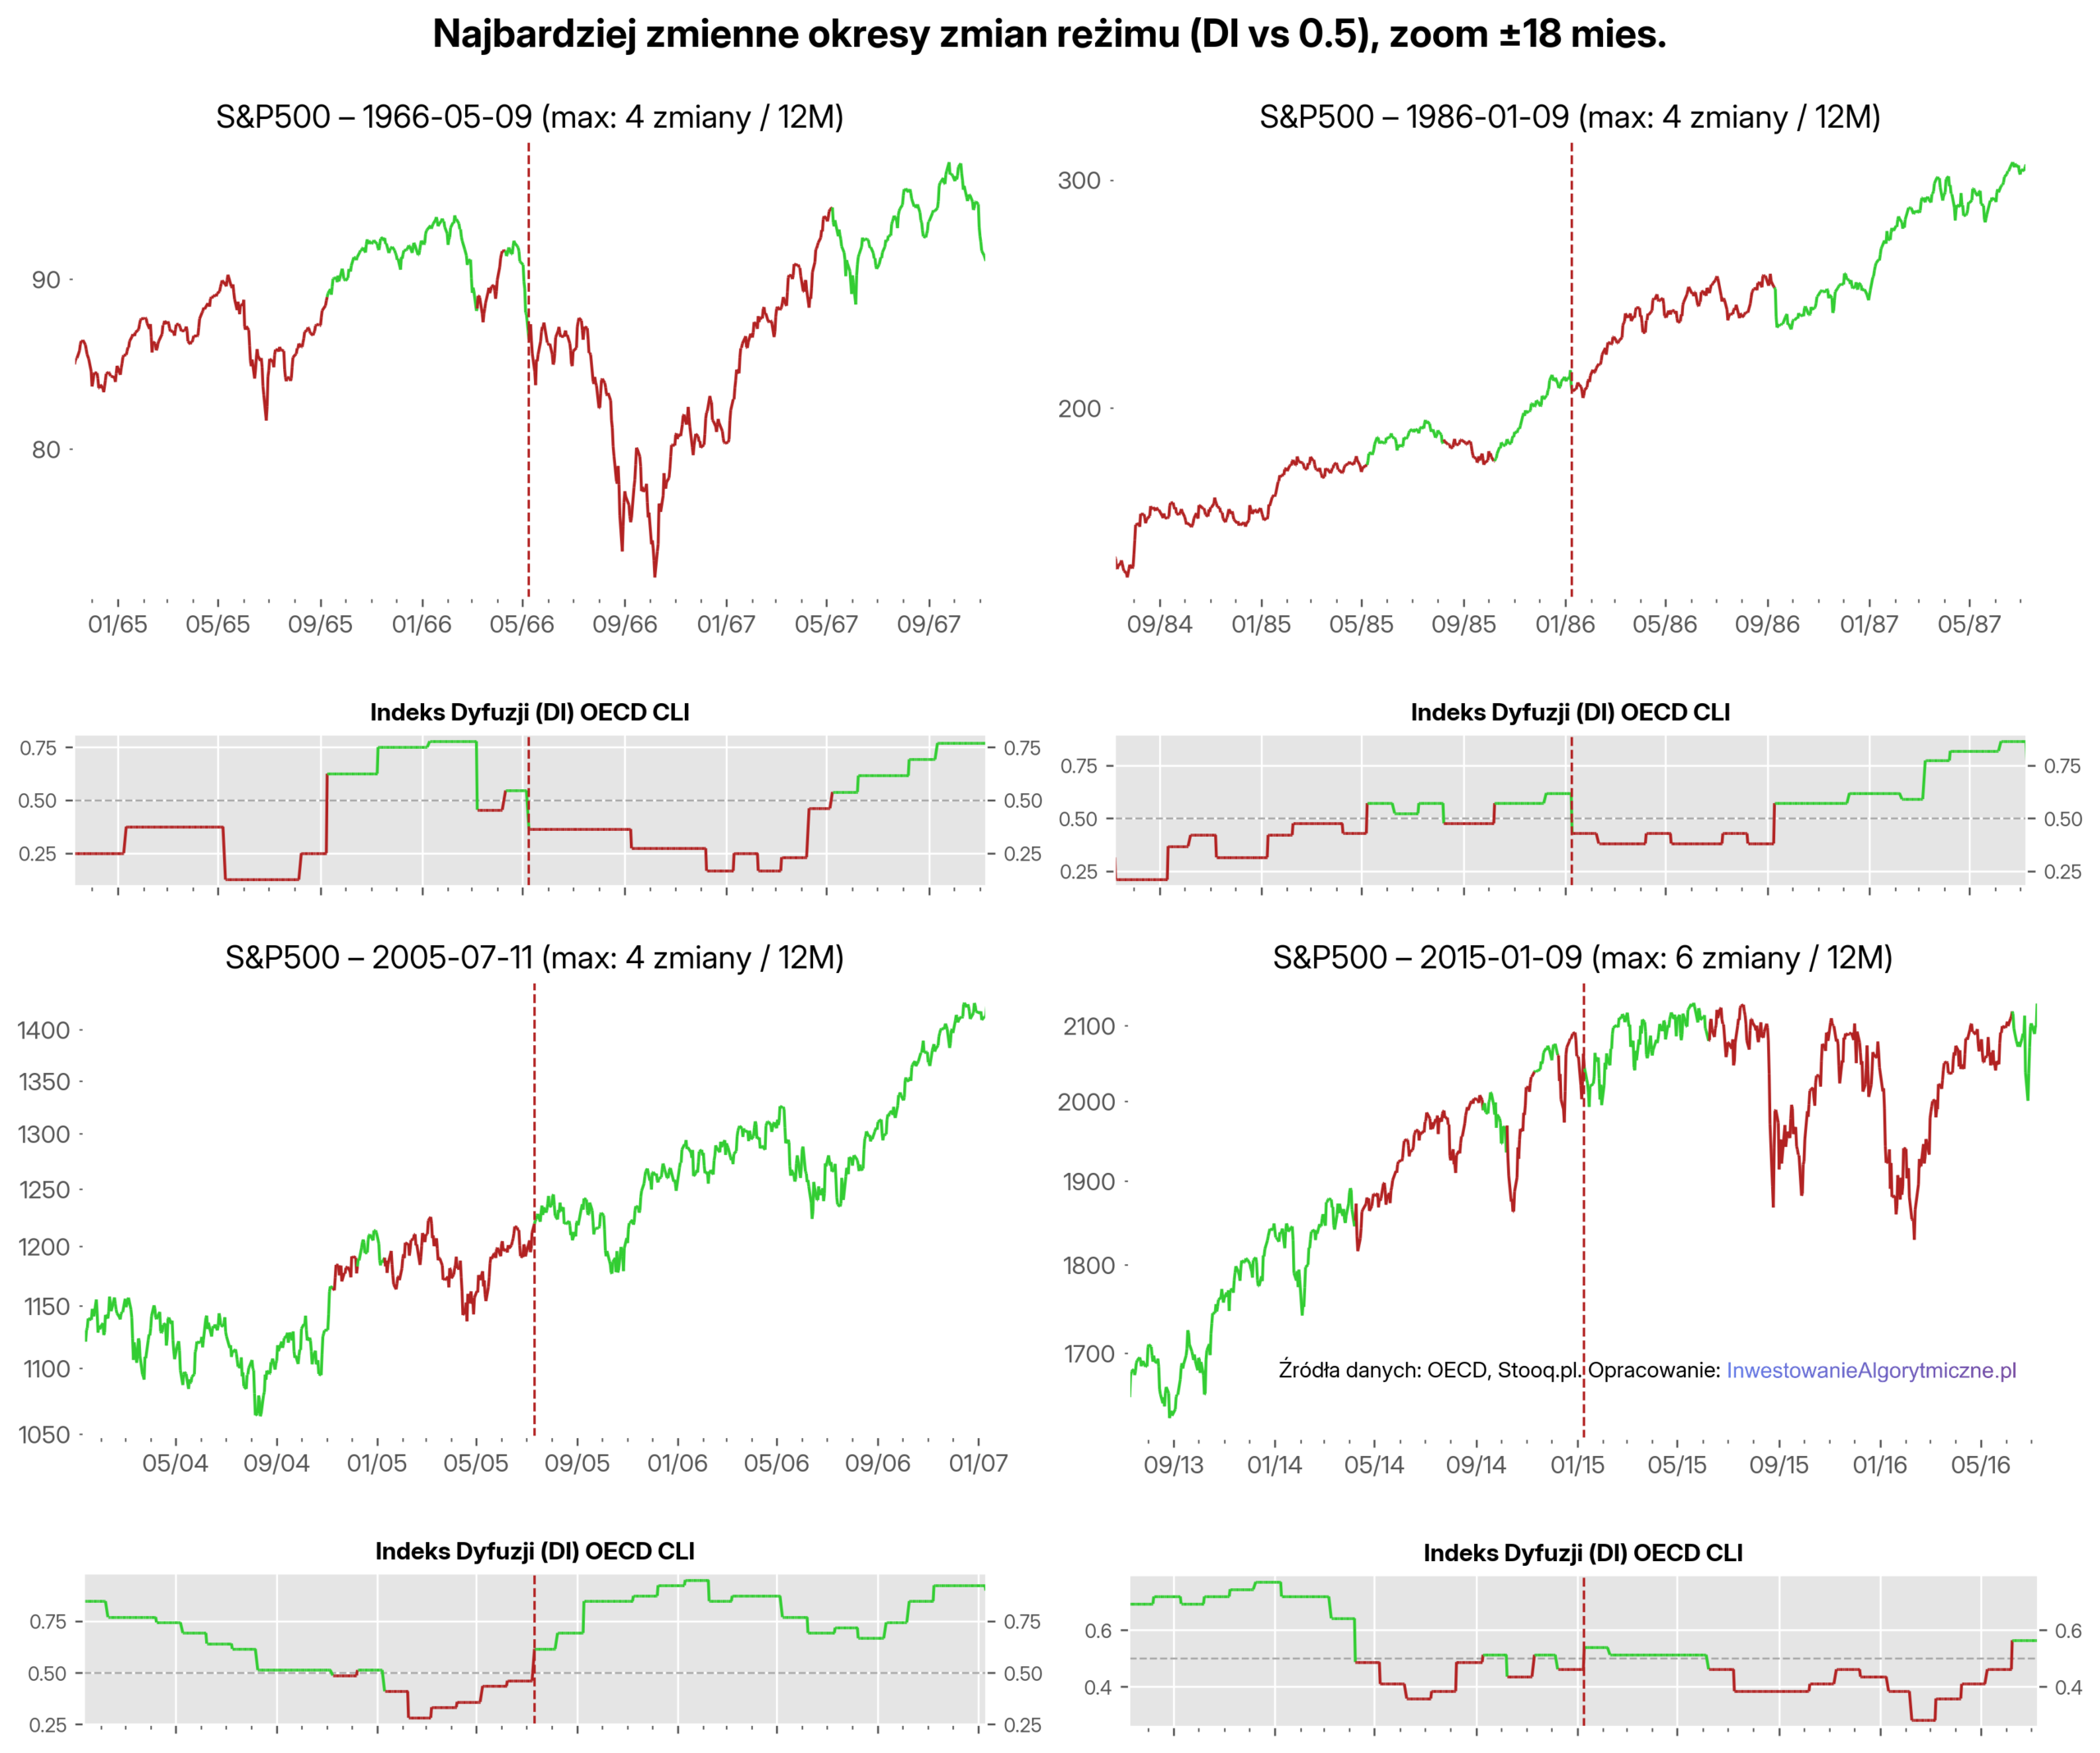
Zróbmy też zoom na 4 konkretne sytuacje: 1966, 1986, 2005 i 2015 – czyli wszystkie, w których zmian w ciągu roku było przynajmniej 4. To wykres poniżej.
Zoom na przypadek z 2015
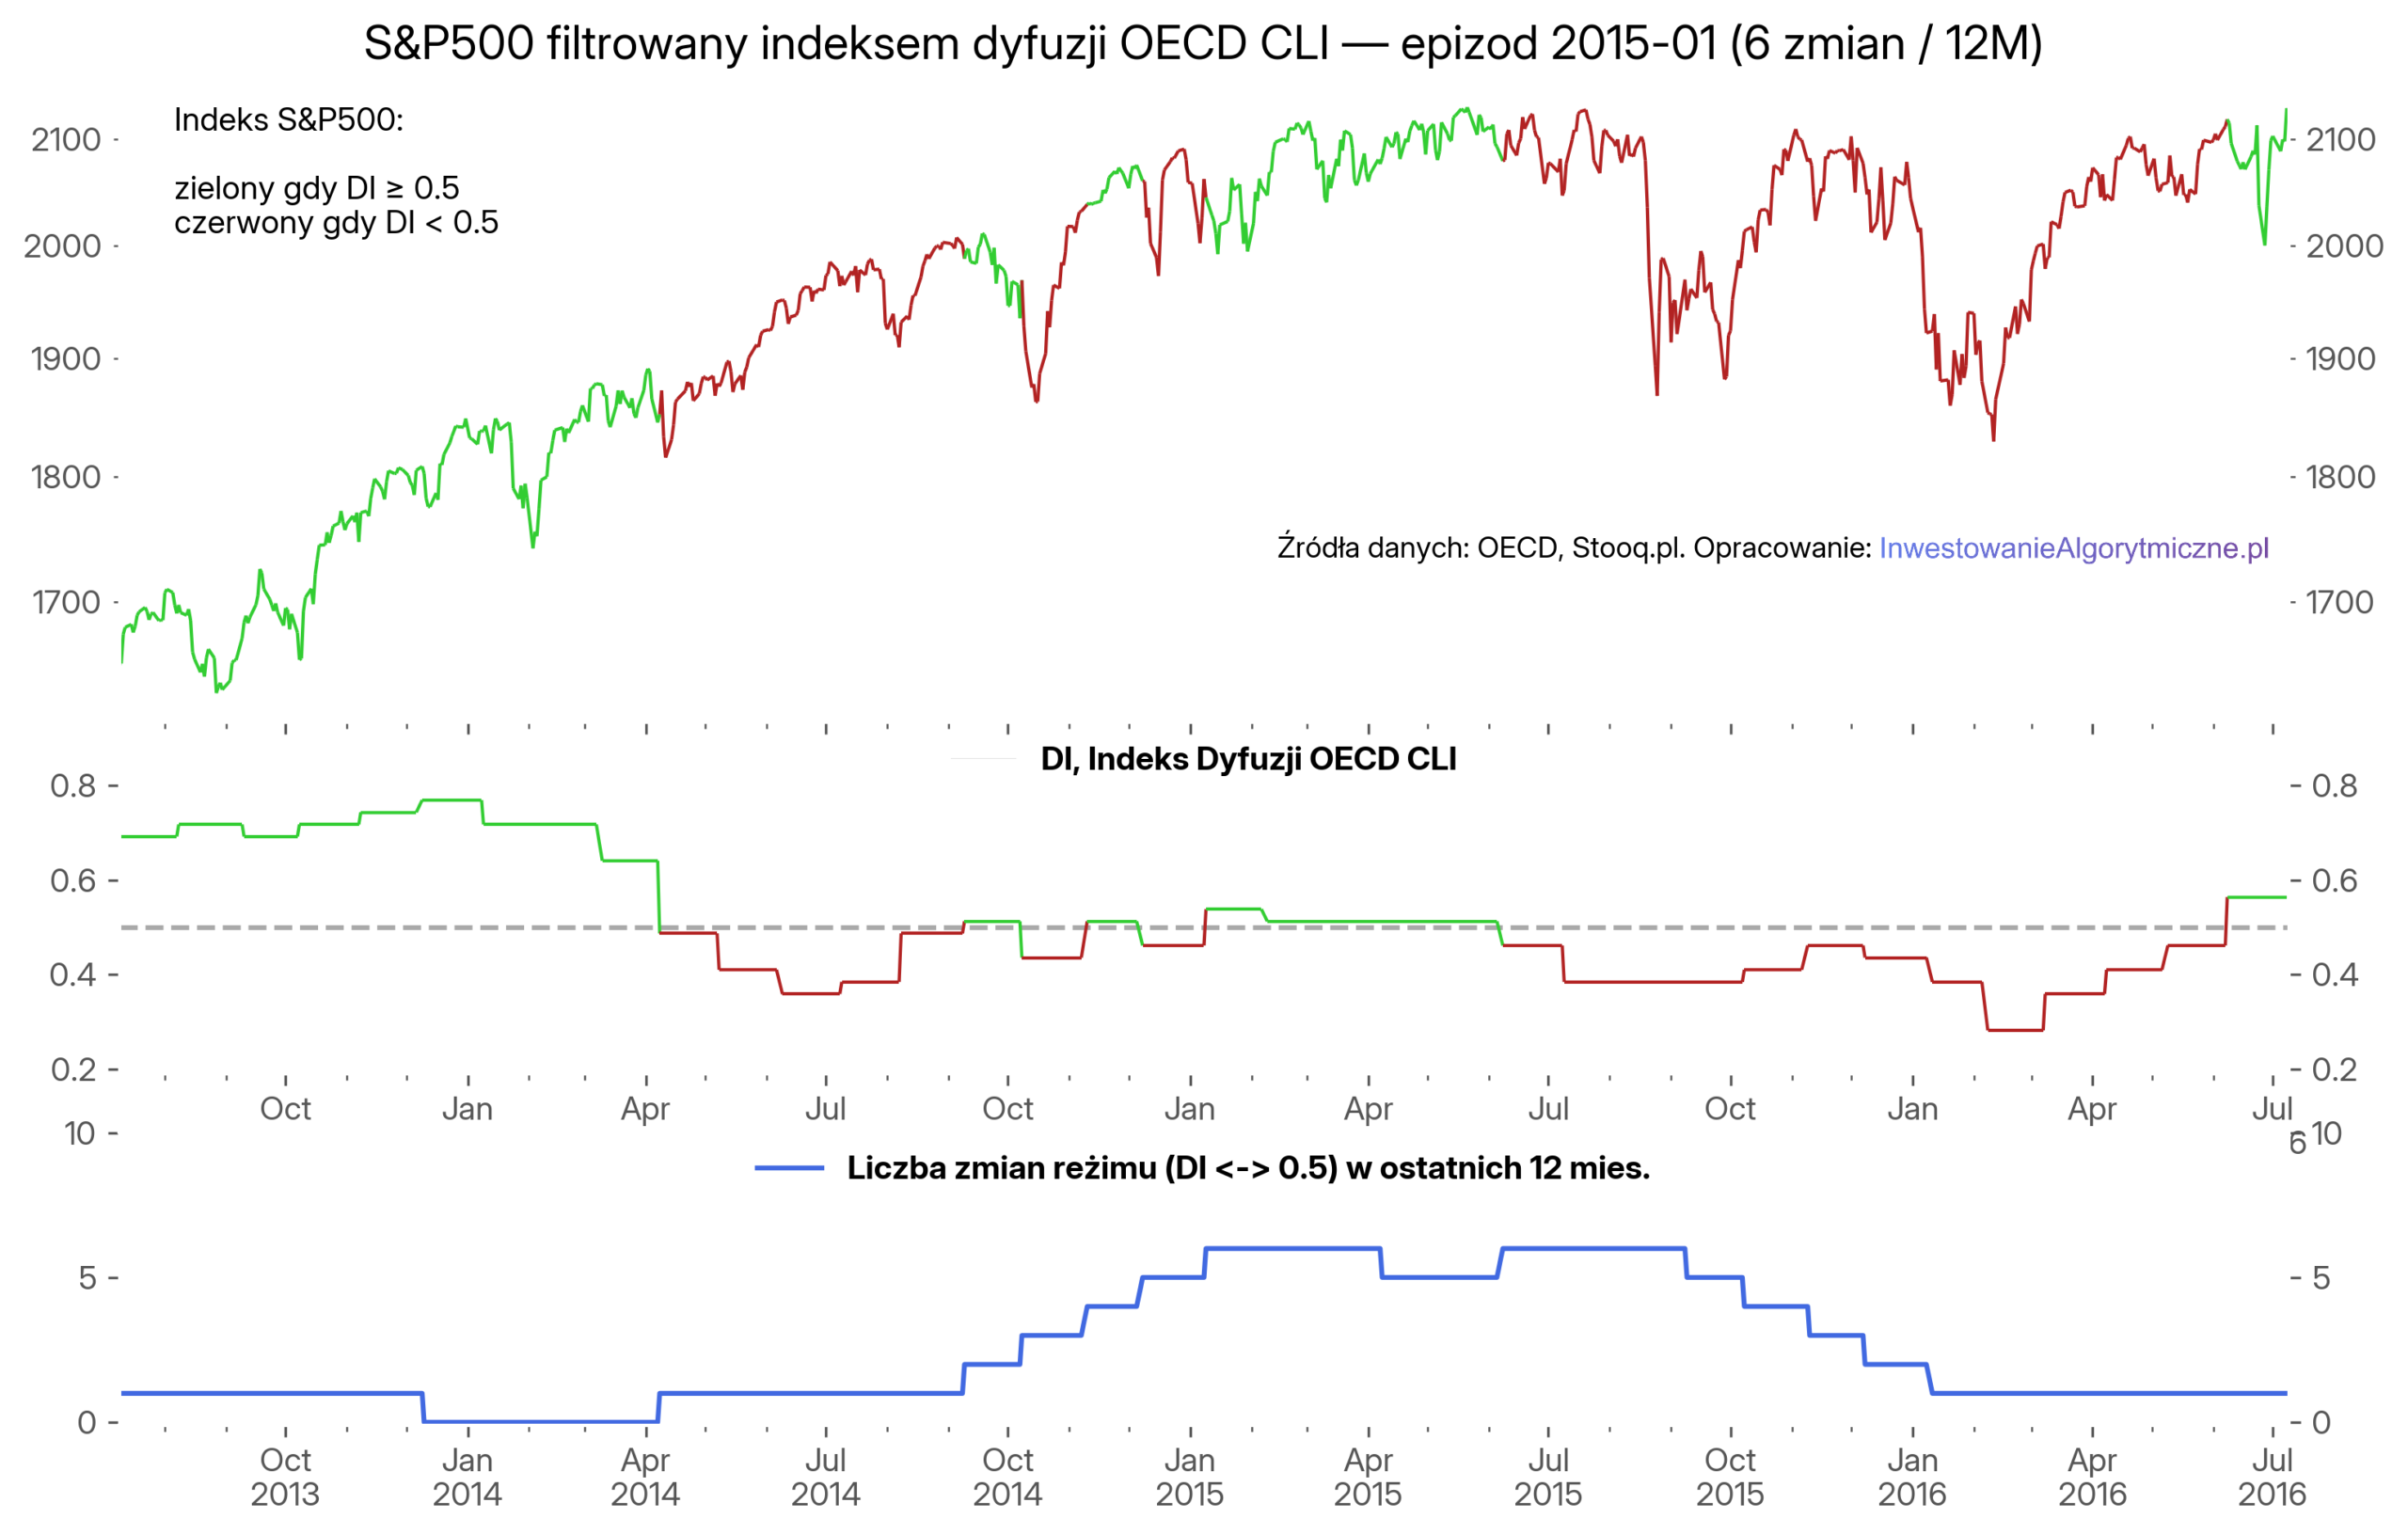
Widać nie tylko, że to się zdarza, ale że potrafi być gorzej – dużo gorzej: aż 6 zmian reżimu w ciągu jednego roku. Tak zdarzyło się w 2015.
Zobaczmy ten przypadek z bliska.
Po co to znosić?
To dlaczego znosić takie zachowania, kiedy można być long-only jak w inwestowaniu pasywnym i nie tracić wzrostów?
Otóż to jak w słynnym cytacie: żeby mieć z czegoś to, co najlepsze, musisz wytrzymać też to, co w tym czymś najgorsze.
W każdej strategii tak jest. Każda ma silne i słabe strony. I choć pokusa jest silna, żeby stworzyć strategię bez tych słabych stron, uprzedzam – to pułapka. Nie ma strategii bez słabych stron, a jeśli takie wyjdą Ci w w backteście, to brutalnie się o tym przekonasz później na prawdziwych danych – bo będzie to na 100% overfitting. Wiem, bo przebyłem tę drogę wielokrotnie.
Żeby dostać pozytywne efekty strategii – jakiejkolwiek strategii inwestycyjnej – trzeba przetrwać też jej trudniejsze czasy. Wady i zalety są nierozerwalnie ze sobą związane.
Znasz ten moment, kiedy Rocky Balboa wbiega po schodach Muzeum Sztuki w Filadelfii, trenując przed kluczową walką, a w tle leci słynny już dziś Rocky Theme? 🙂 Dziś te schody to Rocky Steps, nazwane tak na jego cześć.
Wszyscy chcemy mieć pozytywne efekty naszych działań, tą wygraną, którą ma w końcu Balboa, ale często nie chcemy pamiętać, że droga to tej wygranej jest wyboista i ciężka. Jak trening Rocky’ego, kiedy budził się o 5 czy 4 rano, zjadał te surowe jaja i biegł na trening, przygotować się do walki. Do wygranej, która dopiero nastąpi.
To jest właśnie ten moment w strategii GGCE. Jest ciężki, bo przygotowujemy się do walki, która dopiero nastąpi: walki o uniknięcie dużego obsunięcia w bessie.
Zalety stosowania tej i podobnych strategii
Cała praca tworzenia strategii zarządzania aktywami to sztuka wybierania właśnie tego trade-offu między tymi wadami i zaletami.
Weźmy takie pasywne inwestowanie na przykład. Zaletą jest niewątpliwie wysoki i statystycznie mocno ugruntowany wynik – w długim terminie rynki akcji rosną, i to rosną dość mocno (rzędu 7-10% CAGR długoterminowo). Uczestniczysz w niekończącym się postępie całej ludzkiej technologii, kultury i cywilizacji. Kupujesz kawałek tego tortu najlepszych spółek i cierpliwie czekasz. Ale gdzie jest haczyk?
Haczyk jest taki, że od czasu do czasu jest tu drawdown (obsunięcie) i to nie jakieś tam -10-20%, ale i -50%, i -70%. I nie ma totalnie żadnego sposobu ominięcia tych okresów, jeśli inwestujesz pasywnie. Nie jest to absolutnie możliwe.
Możliwe jest natomiast skonstruowanie strategii, która korzysta z tych długoterminowych wzrostów (częściowo), ale też stara się unikać dużych obsunięć, i tym zajmuje się głównie taka dziedzina, jak algorytmiczne strategie typu taktycznej alokacji aktywów. I nie tylko takie – taktycznej alokacji – bo wiele innych systematycznych podejść również. W nich możliwe są podobne CAGRy, jak na rynku akcyjnym, ale przy dużo niższych obsunięciach (rzędu 20-30%, nie 60-70%). Takich, jak podawałem na mapie wyników, choćby tutaj. Ale gdzie jest haczyk?
I tu haczyk jest właśnie w takich sytuacjach, jak teraz: są niewygodne w stosowaniu, bo często musisz odwrócić pozycje w – nieraz – niewygodnych momentach. Dziś są niewygodne z powodu braku pozycji z powrotem na long, za miesiąc być może będzie odwrotnie: może szeroki rynek spadnie np. -10% (bo akurat przyjdzie korekta), a nasza strategia dopiero wejdzie w pozycję neutralną (albo krótką), już po tych silniejszych spadkach.
Musisz być behawioralnie odporny. Musisz wiedzieć, dlaczego to robisz, gdy to robisz, i robić to z przekonaniem. Jak „wypadniesz”, bo raz na jakiś czas (z jakichkolwiek powodów, choćby fundamentalnie najsensowniejszych) uznasz, że „tym razem sygnału nie chcesz wykonać” – to tak jakbyś wypadł totalnie, bo innym razem znów możesz go nie wykonać w sytuacji, kiedy akurat zadziała idealnie.
Wiem, bo byłem w tym miejscu i w tej decyzji wielokrotnie. Widziałem jak profesjonaliści na tym polegli. To dlatego potrafię dziś z takim przekonaniem o tym mówić, pisać, bo widziałem to wiele razy w działaniu, nawet u profesjonalnych zarządzających funduszami. To dlatego strategie algorytmiczne są wymagające – bo coś, co wygląda łatwo na papierze, w praktyce wymaga dużej siły woli, i przekonania, żeby na tym zyskać.
Ale też dlatego mogą długoterminowo działać. Ta trudność behawioralna stanowi ich fosę.
Za każdym razem, kiedy myślisz: o, fajna strategia inwestycyjna, super wyniki, może zacząć ją stosować, pamiętaj: każda z nich ma drugie dno, i jakąś formę wytrzymywania, którą musisz opanować, żeby z jej zalet skorzystać.
Jeśli chcesz coś więcej, niż daje rynek i inwestowanie pasywne, musisz przygotować się na poświęcenie (choćby gorsze zyski, kiedy szeroki rynek rośnie) żeby otrzymać owoce (dużo niższe drawdowny, obsunięcia). Za każdym razem, kiedy coś takiego Cię skusi, pamiętaj, że po drodze może wyglądać to tak:
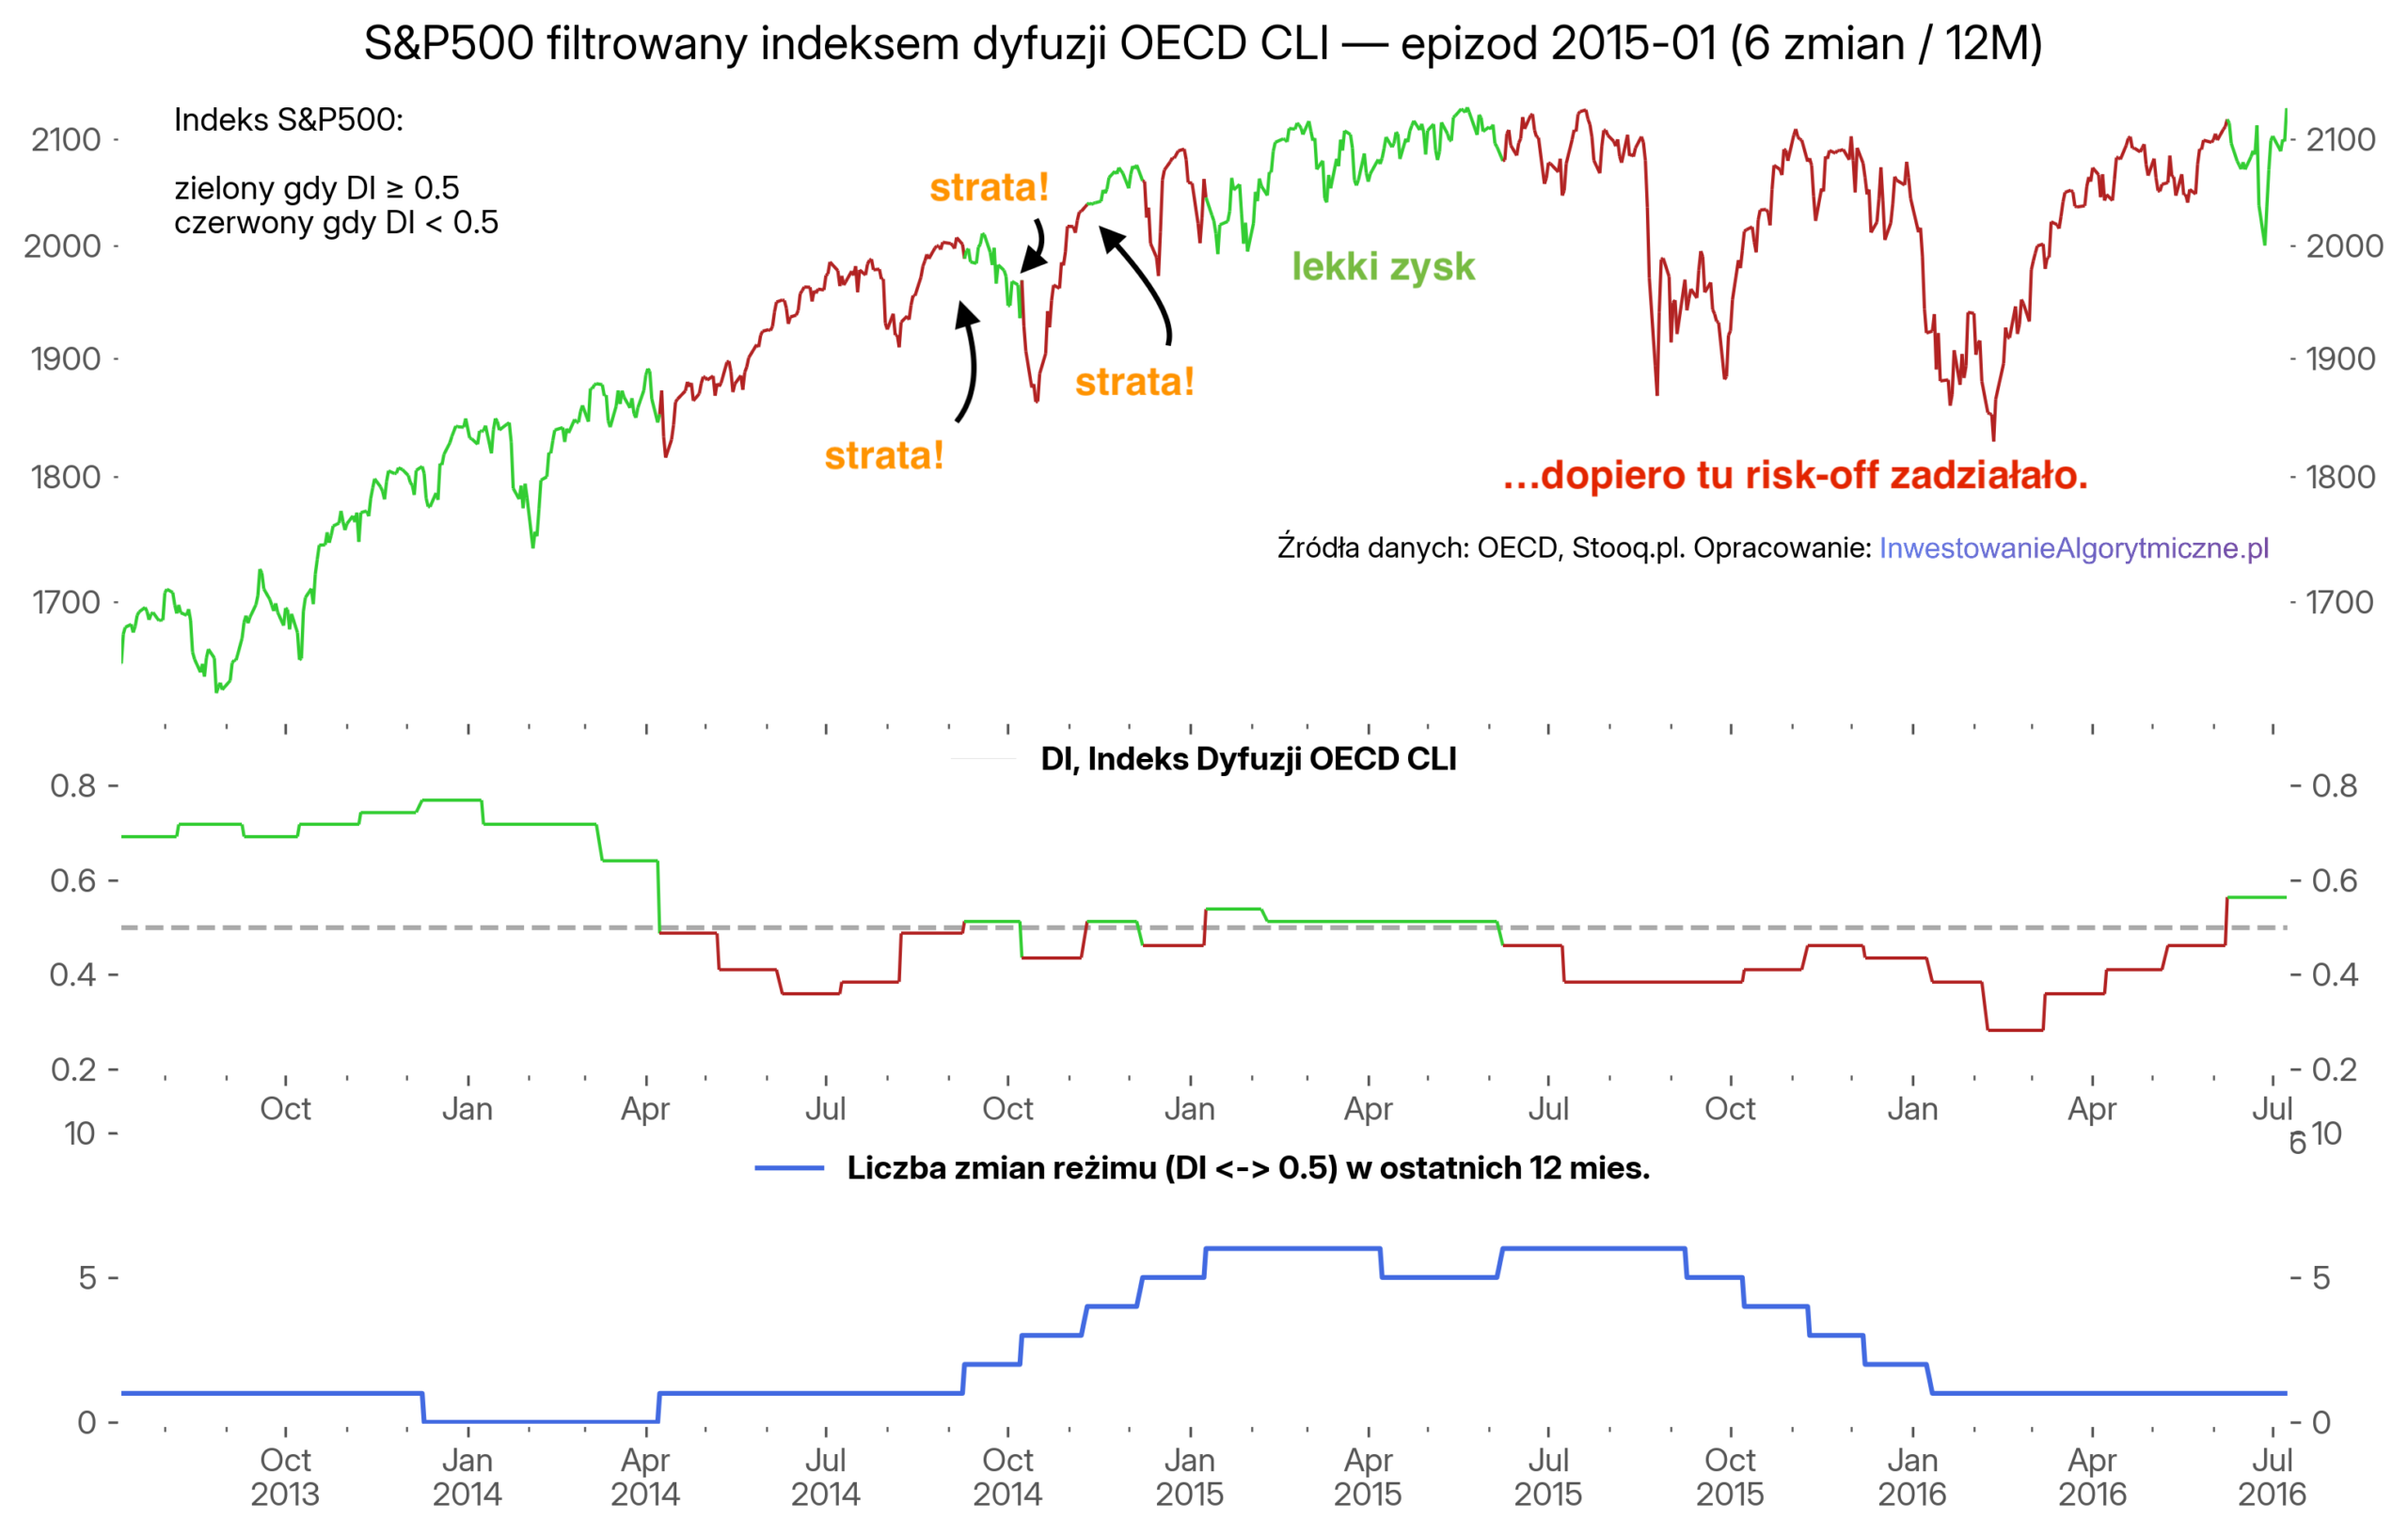
To jest cena za zaletę, jaką jest uniknięcie dużych obsunięć, przy jednoczesnym utrzymaniu wysokich stóp zwrotu. Musisz aktywnie, i z przekonaniem, trzymać się reguł, o których wiesz, że długoterminowo są skuteczne, ale krótkoterminowo mogą boleć.
I taki trade-off spotkasz praktycznie w każdej sensownej strategii inwestycyjnej, nie tylko algorytmicznych i ilościowych. Jestem przekonany, że potwierdzi Ci to każdy praktyk rynków finansowych.
Wracając do samej strategii GGCE: siłą OECD CLI jako wskaźnika gospodarki nie jest, że nie ma fałszywych sygnałów. Ma, będzie je miało wielokrotnie, trzeba być tego świadomym. Jego siłą jest natomiast, że jak już będzie realnie spowolnienie, to ten wskaźnik go nie przegapi. Podobnie jest np. w strategii typu Dual Momentum, i wielu innych.
To jest trade-off, który dla mnie jest w pełni uzasadniony. A jak jest dla Ciebie?
To jest wpis #29. Zapraszam do kolejnych. Jeśli chcesz z czymś się nie zgodzić, zaprotestować – pisz śmiało w komentarzach.
Rynki wschodzące +12%. A za kilka dni decyzja FED co do wysokości stóp procentowych i znowu się może odwrócić.
Najlepsze, że może się jeszcze 3 razy w tym roku odwrócić! 🙂 Ciekaw jestem, czy każdy wytrwa. Mi jest trudno, a zajmuję się tym od lat i przeżyłem już parę takich „migotań” sygnału, to co dopiero ktoś, kto dopiero zaczyna?
Przyznam że za Twoją „namową” sam zacząłem stosować tę strategię na części portfela i z niepokojem patrzyłem jak EIMI odjeżdża 🙂 nie można ignorować kosztów transakcji i podatku a tych Twoje symulacje chyba nie uwzględniają?
Kosztów w wersji blogowej nie uwzględniałem, ale AllocateSmartly u siebie uwzględnia.
Podatków nie uwzględnia żadna wersja (W Polsce będą inne niż w US, a nawet inne na rachunku emerytalnym w PL vs zwykłym), więc to już trzeba całkiem osobno przepracować.
Generalnie koszty przy ETFach będą nieduże, o wiele większym kosztem stosowania strategii jest mental i konieczność wytrzymywania takich zmian alokacji. I przekonania, że warto to robić po coś, a nie po prostu zostawić alokację i olać. To jest jej największa trudność.
Dla tradera to pewnie niewielki problem, ale np. dla osoby, która inwestuje głównie pasywnie, to jest spore wyzwanie.
Na pocieszenie powiem Ci, że ja stosuję większość swoich środków w oparciu o tę strategię, więc też czuję i znam ten ból.
Widziałem artykuł na AllocateSmartly z tym że oni tam sprawdzają tylko sp500 na risk-on a Ty proponujesz sprawdzenie momentum kilku różnych rynków co znacznie (16 vs 9 CAGR) podnosi wynik.
Nie nie, oni mają aż 3 różne artykuły:
1. Ten z samym S&P500 to była pierwotna wersja strategii, z 2021, opisana tutaj: Using OECD CLI data to Time the Market.
2. Drugi był w 2023, po tym jak OECD zmieniło metodologię.
3. A trzeci, najnowszy z końca 2025, już uwzględnia zamianę S&P500 vs WorldxUS.
–––
A ja na blogu jeszcze opisałem wersję z polskimi indeksami, i też np. z emerging markets.
Generalnie można stworzyć mnóstwo wariantów tej strategii, w zależności od tego na co się chce mieć ekspozycję, na przykład wersja sektorowa (3S) opisana jest tutaj.
Dzięki, ten ostatni jakoś mi umknął.
Realizujesz zakupy/sprzedaż od razu po nowym odczycie? W środku miesiąca czy na koniec?
Rozkładam, jak w transzowaniu. Część od razu, część za moment, część przy końcu miesiąca. Nie musi być ostatni dzień.
Jeszcze jedno pytanie – w oryginalnym momentum od Gary’ego, co miesiąc trzeba sprawdzać który z indeksów miał lepsze zwroty za ostatnie 3/6/12M. Jak rozumiem i w Twoim wariancie GGCE to robisz?
Prawie. W oryginalnym Dual Momentum jest tylko jeden okres wybrany – zazwyczaj 12 miesięcy.
Jest też wariant, w którym mierzysz średnią z 3/6/12M jak piszesz, albo z kolei 1/3/6M jak wolisz szybszą – i to nazywa się „Accelerating Dual Momentum”.
Średnia z 1/3/6/12M to w ogóle częsty wariant w wielu strategiach typu TAA, na przykład Hybrid Asset Allocation Kellera, czy GTAA Fabera.
Ja w GGCE opisanym na blogu zrobiłem dla prostoty tylko te 12M. Ale zrobienie wariantu „Accelerating” to też dobry pomysł.
Wyniki nie różnią się drastycznie, ale masz wtedy większą szybszą reakcję na zmianę lidera wzrostów.
To jest jasne. Natomiast chodziło mi o to, że w normalnym momentum sprawdzamy czy powinniśmy zmienić np SP500 na VXUS (lub inny asset) i zmieniamy jeśli siła tego drugiego jest większa. Czy w GGCE, będąc w risk-on, też to robisz?
Tak.
Tak, dobre pytanie, podpinam się. Jaki okres dla momentum bierzesz pod uwagę Grzegorz?
12 miesięcy.
W wieku backtestach wychodzi że trading na przełomie miesięcy daje najlepsze wyniki faktycznie. Połączenie transzowania i zakupu opcji call, kiedy wskaźnik każe zmienić ekspozycję, może być dobrym sposobem na ochronę przed takim migotaniem.
Bada to dość dokładnie AllocateSmartly, i nawet w raporcie z końca sierpnia podawali wyniki analizy, wedle której częstsze handlowanie (tygodniowe / dziennie) wcale nie poprawia wyników strategii typu TAA, często je pogarsza. Szczegóły tutaj.
Znany jest też efekt, że niektóre strategie TAA, choćby Dual Momentum, sporo lepiej sobie radzą handlowane na koniec miesiąca (szczegółowa analiza tutaj, w połowie artykułu), co rodzi obawy, czy nie jest to po prostu efekt szczęścia / data miningu. Dane z końca miesiąca są łatwo dostępne, i skoro akurat tam ten algorytm sobie dobrze poradził, być może dlatego został spopularyzowany.
Przeliczając to na zrewidowanych danych od początku roku mamy:
2026-01 64.705882 RISK_ON
2026-02 41.176471 RISK_OFF
2026-03 41.176471 RISK_OFF
2026-04 41.176471 RISK_OFF
2026-05 47.058824 RISK_OFF
2026-06 52.941176 RISK_ON
2026-07 64.705882 RISK_ON
2026-08 64.705882 RISK_ON
I tu parę trapiących rzeczy – w okresie od lutego (marca) do czerwca indeksy bardzo mocno wzrosły. Ponad 20% zarówno EIMI jak i SP500. Natomiast od czerwca (lipca) do teraz mamy fazę konsolidacji, lekkie spadki.
Nie widzę sensu używania zrewidowanych danych do realnego tradingu. Tu akurat wyszło gorzej (bo ten okres luty-kwiecień miał wzrosty na giełdzie), ale nawet gdyby wyszło lepiej, to co to zmienia?
Skoro dane zrewidowane dostępne są tylko po czasie (tym mocniej zrewidowane, im później), to są tylko ciekawostką akademicką – przydatną być może dla naukowca do zbadania cykli gospodarczych w długim terminie, ale zupełnie nieprzydatną dla inwestora / tradera, który potrzebuje decyzji: jaką alokację mam mieć w tym (i nadchodzącym) miesiącu.
Oczywiście, rozumiem to że w danym momencie podejmowania decyzji mamy dane „tu i teraz” tylko. Ciekawym jest to, że OECD CLI (wskaźnik wyprzedzający) pokazywał risk-off przez kilka miesięcy mocnych wzrostów a potem risk-on kiedy był ruch boczny/spadki.
Pamiętaj, że on mierzy co się dzieje w gospodarce, a nie co na giełdzie. To dwie zupełnie różne rzeczywistości, tylko trochę splecione 🙂
Akurat spowolnienie w okolicy wybuchu wojny w Iranie (i ówczesnych obaw o inflację, konsekwencje gospodarcze, itd.) wydaje mi się mieć sens.
Jednym ze wskaźników składowych do CLI są indeksy giełdowe (które miały spory drawdown w lutym i marcu), a innym są ankiety wśród przedsiębiorców takie jak PMI, którzy pewnie wyrażali obawy w związku z wojną, więc akurat z tych danych spodziewałbym się takiego spowolnienia.
Ale mniejsza o to. Nie jestem ekonomistą, i nie mierzę sensowności tego, jak CLI działa. Ja to traktuję bardzo prymitywnie, prostacko wręcz. Bessy z 2008 i 2015-16 wydawał się uniknąć poprawnie (za te lata to tylko backtest). Bessę z 2022 uniknął idealnie (to już widziałem w real time, w prawdziwych warunkach, nie testowych), realnie dał mi wtedy zarobić.
Liczę po prostu na to, że jakąś większą przyszłą bessę (kiedykolwiek taka nadejdzie) też pozwoli przetrwać lepiej, niż zwykłe pasywne trzymanie indeksu. To jest moja jedyna nadzieja co do tego wskaźnika.
Ciekawe że teraz nie ma takich obaw o pęknięcie banki AI, podniesienie stop procentowych czy kontynuację (eskalację) wojny w Iranie. Przecież to wszystko się dzieje. Muszę zgłębić bardziej składowe tego wskaźnika
Są takie obawy, jak najbardziej. I ja też subiektywnie uważam, że rynek jest potężnie rozgrzany, więc o silną korektę (choćby z powodów, o których piszesz) – nietrudno.
Choć akurat powrót eskalacji wojny w Iranie to nowy temat, miesiąc temu mówiło się, że już konflikt wygasł.
Może tak być, że za miesiąc znowu sygnał będzie odwrócony, i tym razem zadziała. A może będzie tak, że obawy wygasną, i wrócą wzrosty. A może będzie jak w 2015, czyli jeszcze 4 razy się odwróci, zanim w końcu zadziała.
Ja nie wiem, i o to chodzi w automatach, żeby nie musieć tego wiedzieć. Jeśli ktoś miałby to śledzić całymi dniami, z dnia na dzień, aktualne informacje, to wchodzimy w dyskrecjonalny trading. Który też jest ok i ma sens, ja też robię go na części swojego portfela.
Ale wtedy cała przewaga systemu automatycznego (prostota i automatyzm) znika. Więc w głównej części staram się nie walczyć z sygnałem, nie nadpisywać go swoimi przekonaniami płynącymi z innych stron (i nieprzetestowanymi systematycznie w długim terminie), tylko cierpliwie czekać na kolejny.
———
Konkretne składowe wskaźnika OECD dla konkretnych krajów nie są już niestety publicznie znane, ale kiedyś bardziej otwarcie o tym pisali, i np. w dokumencie z 1997 roku podawali takie składowe:
https://one.oecd.org/document/OCDE/GD(97)58/en/pdf
Kiedyś znalazłem nowszy plik, z późnych lat 2000-tych, z fajną konkretną listą kraj po kraju, ale widzę, że już nie udostępniają go na stronie OECD.
O, znalazłem ten plik. Zajęło to ponad godzinę szukania, nawet LLMy nie dały rady.
Jest na Wayback Machine:
https://web.archive.org/web/20221018003822/https://www.oecd.org/sdd/leading-indicators/CLI-components-and-turning-points.pdf
Gdzieś czytałem (nie wiem, u Ciebie?) o stosowaniu zasady, według której po wystąpieniu sygnału risk OFF nie kupujesz przez okres X nawet jeśli sygnał risk ON pojawi się chwilę póżniej. Czyli jak mamy risk OFF to wychodzimy z rynku przynajmniej na (na przykład) kwartał i nawet jeśli w kolejnym miesiącu sygnał wraca do pozycji ON to wracamy na rynek nie wcześniej niż po kwartale. Miałoby to zabezpieczyć przez takim właśnie nerwowym skakaniem między pozycjami, miałoby to pozwolić aby sytuacja się ustabilizowała.
Masz jakieś zdanie na ten temat? Widziałeś albo robiłeś jakieś testy tego typu modyfikacji?
Wrzuciłem z ciekawości taki warunek (lock-up 3 miesięczny) do swojego kodu strategii GGCE, i wyniki zmieniły się: z CAGR 16.1% / maxDD -17% (od końca 1970 roku), na 15.9% / maxDD -17%.
Czyli można powiedzieć, że długoterminowo nie miało to prawie żadnego wpływu.
Istotnie zmienia tylko 2 sytuacje: tą z 2015 i z początku 2024. W obu pogarsza wynik. Teraz też wystąpił, ale czy istotnie coś zmienia to dowiemy się po jakimś czasie.
Ale intuicyjnie: to nie rozwiązuje problemu fałszywych sygnałów, tylko przesuwa go w czasie i zmienia jego skalę. Czy to w handlu dziennym, czy tygodniowym, czy miesięcznym, zawsze będziesz miał jakiś odsetek fałszywych sygnałów. To nieuniknione przy dowolnym filtrze. Z tym, że w dziennym najwięcej, ale i reakcja najszybsza (więc potencjalnie mała strata z każdego wynikająca), w miesięcznym mniej, ale i dłuższy okres pozostawania w błędzie, a w tym co proponujesz najmniej fałszywych, ale i najbardziej dotkliwe, jeśli już się pojawią.
Czyli jak zwykle, to trochę taki trade-off: czy chcesz mieć więcej fałszywek, ale o małym wpływie jednej, czy mniej, ale potencjalnie dużo groźniejszym wpływie (3 miesiące być w błędzie to długo). Dla mnie ten trade-off jest optymalny bliżej tygodniowych / miesięcznych wskazań, ale dla kogoś innego inna wersja może być preferowana.
———
Myślę, że jeśli już zależy Ci na unikaniu handlu takiego jak teraz, sensowniejszy jest kierunek albo zmiany filtru na OECD CLI z 0,5 na coś niższego, co występuje rzadziej – na przykład 0,3 (możesz rzucić okiem jak by to wtedy wychodziło w tym narzędziu, ustaw suwak z prawej strony wykresu OECD CLI DI na inne wartości).
Albo drugi kierunek: dodanie dodatkowych wskaźników jako filtru, nie samego indeksu dyfuzji. Np. „zarówno DI musi być niżej, jak i średnie PMI musi spadać”. Ale to dodatkowa komplikacja, na pewno też będzie miała swoje nietrafione sygnały, więc trzeba by to po prostu osobno zbadać.
Ciężko byłoby dodać ilość zmian reżimu do statystyk w tym narzędziu?
Ciężko to nie, ale nie chcę go przeciążać nadmierną ilością informacji (już może wydawać się obciążające dla niektórych, a nie chcę ludzi odstraszać; to ma być proste narzędzie).
Ale w artykule, który komentujemy, masz ten wykres 🙂 Co prawda dla wartości 0,5, ale nie o to chodzi – dla 0,3 też na pewno będą okresy trochę częstszych i troche rzadszych zmian, i warto zaprojektować tak swoją strategię inwestycyjną / model / gotowość do handlowania tak, żeby być na to przygotowanym. Choćby mentalnie.
Szukanie systemu bez fałszywych sygnałów (czy też torturowanie obecnych tak, żeby fałszywych się pozbyć) to, niestety, droga do złudnej pewności.