Czarodzieje rynku: Nowa generacja. Co się zmieniło?
Czytam sobie wstęp do najnowszej książki z serii Market Wizards (o znanych i mniej znanych traderach giełdowych i ich metodach działania), a tam taka perełka:
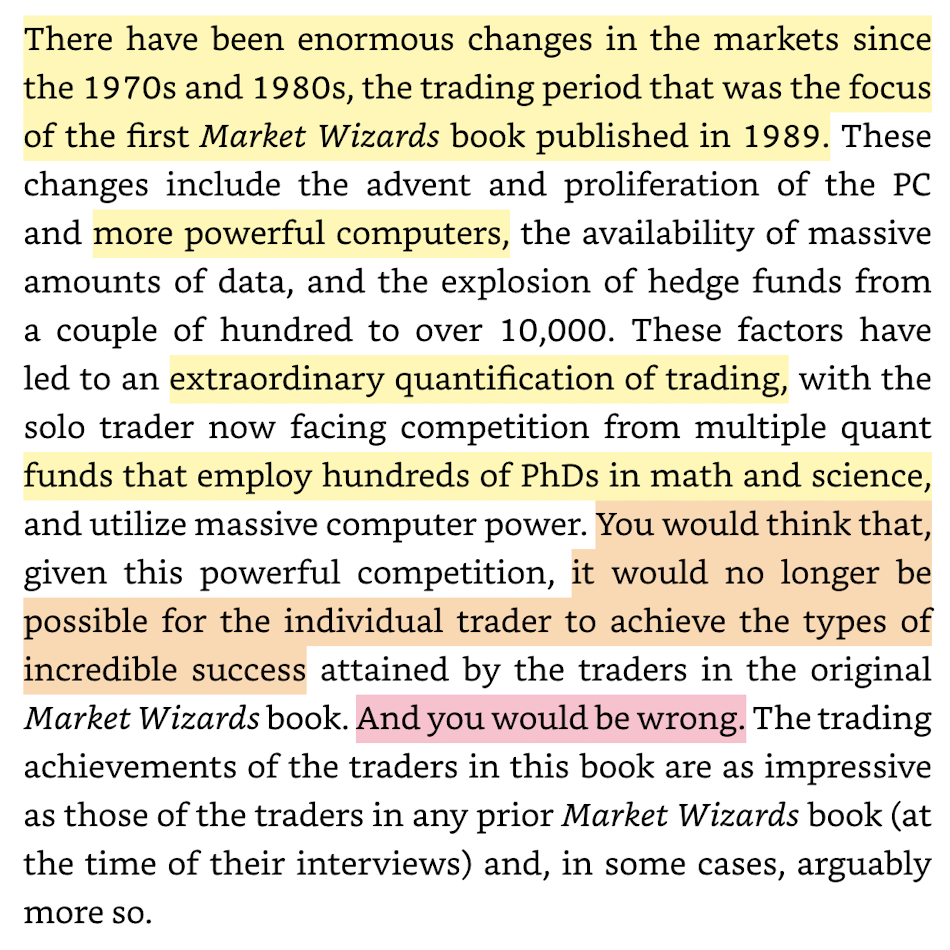
Wiele się zmieniło od lat 70. i 80. ubiegłego wieku. I od czasu opublikowania pierwszej książki z tej serii w 1989. To już nie ten sam rynek, te proste metody, które działały wtedy, dziś nie działają. Ścigasz się przecież z setkami geniuszy inwestycyjnych, ludzi z tytułami, doktoratami, którzy każdego dnia walczą, żeby wykręcić coraz lepsze stopy zwrotu rynkowe.
Rynek jest trudny
Brzmi znajomo? Ile to już razy sam zetknąłem się z tym argumentem na rynku. Na różnych poziomach. Jest przytaczany w służbie różnych ideologii:
– a to w pasywnym inwestowaniu, żeby uzasadnić tezę „nie bij się z rynkiem, i tak nie wygrasz, kup indeks i zapomnij”,
– innym razem przez naganiaczy inwestowania aktywnego, próbujących wcisnąć nam zbyt drogie produkty inwestycyjne z myślą „z mądrymi nie wygrasz, nawet nie próbuj, powierz środki nam bo my to zrobimy lepiej*”, * – za znaczną opłatę,
– a nawet ostatnio popularna wersja tego argumentu brzmi: „teraz jest AI, on zmienia gospodarkę nie do poznania, rynki działają już totalnie inaczej niż kiedyś”. W domyśle: nie będzie bessy, albo będzie tylko płyciutka i krótka, albo dawne metody wyceny spółek nie mają sensu, albo [tu wklej swój ulubiony argument o AI zjadającym świat].
Pisałem o tym efekcie choćby przy okazji artykułu o radykalnej prostocie, czyli dlaczego działający w pojedynkę prosty inwestor ma w ogóle szansę pokonać wielkie firmy inwestycyjne, wydające grube setki tysięcy złotych na research, pracowników i bardzo mądrych analityków, każdego dnia monitorujących rynek i zmiany na nim zachodzące.
…a jednak da się go „pokonać”
Tymczasem wchodzą na scenę Jack Schwager i George Coyle, i opisują nam ze szczegółami przypadki osób, które bez większego majątku i bez zaplecza instytucjonalnego dają radę „wygrywać z rynkiem”, i to nie ledwo-ledwo, ale spektakularnie, systematycznie, powtarzalnie. Czyli da się to zrobić.
Jest to trudne, owszem, i udaje się tylko garstce spośród próbujących. Ale nie zmienia to faktu, że da się to zrobić.
Swoją drogą – obecność tego drugiego autora nie jest tu przypadkowa. Zarządza on od lat aktywami, a w międzyczasie napisał też kilka fajnych (otwartych, szerokodostępnych) esejów ze szczegółową analizą konkretnych strategii i zagrań inwestycyjnych znanych inwestorów, takich jak George Soros, Stanley Druckenmiller czy Ed Seykota. Dla siebie, z ciekawości, i żeby czegoś się w ten sposób od nich nauczyć o inwestowaniu.
Z tego powodu polecam też inną jego książkę – Principles of Great Traders. Teraz jest płatna, dostępna na Amazon, ale kilka lat temu udostępniał też jako darmowy PDF, który na pewno bez trudu osoba zainteresowana odnajdzie w internecie. Książka jest króciutka (około 100 stron) i to w zasadzie kolekcja ich wypowiedzi na konkretne tematy (jak zarządzanie ryzykiem czy prowadzenie otwartej pozycji giełdowej), pracowicie zebrane przez autora przez kilka lat, czasem z ich wywiadów, czasem z wywiadów z bliskimi im osobami.
Jednym z traderów cytowanych w książce jest Paul Tudor Jones, o którym wspominałem w niedawnym wpisie z okazji wywiadu z nim w podcaście Invest Like The Best.
Co ciekawe, wiele z rad / cytatów tych wielkich, znanych traderów są zadziwiająco podobne. Co prowadzi autora do przemyślenia, że być może to nie w tajnikach ich strategii leży sekret ich sukcesu, tylko w zadziwiająco prostych uniwersalnych regułach, które stosować może każdy, i które nie są szczególnie tajne. Ale behawioralnie, niezwykle trudno bywa się ich nauczyć. Co to za reguły?
Główne reguły handlowania
Zdaniem autora, o czym wspomina już w przedmowie, jest ich garstka, i ogólnie można nazwać je tak:
- Cięcie strat.
- Uwzględnianie dynamiki ceny / podążanie za trendem.
- Pozwalanie zyskom rosnąć.
Do tego dochodzą zasady uzupełniające, czyli: - Zarządzanie emocjami, oraz
- Unikanie overtradingu (nadmiernego handlowania).
Proste, prawda? Chyba jednak nie całkiem. To coś, o czym trąbi każdy praktyk rynkowy od dawna. Jednak znać te zasady to jedno, ale umieć je stosować w praktyce… to praca nad sobą praktycznie przez całe inwestorskie życie. I moim zdaniem – opiera się wyłącznie na praktycznym doświadczeniu, próbach i błędach.
To błędy konieczne – bo z nimi stajemy się lepsi w tym czego się uczymy.
Wracając do pytania: co się zmieniło?
Od czasu pierwszej książki z serii Market Wizards minęło 37 lat. Powstało 6 książek, a podobno kolejna jest w drodze. Wszystkie z nich polecam do przeczytania.
Wiele się zmieniło: od cyfryzacji, po upowszechnienie ETFów. Od demokratyzacji dostępu, aż do popularności rynków predykcyjnych i AI dziś. Sporo pozostało też niezmienne. Jestem przekonany, że reguły pozwalające indywidualnemu inwestorowi „pokonać rynek”, wciąż są takie same, bo są ponadczasowe. I warto się ich uczyć.
To jest wpis #28. Zapraszam do kolejnych. Jeśli chcesz z czymś się nie zgodzić, zaprotestować – pisz śmiało w komentarzach.
Hej,
Czekamy z niecierpliwością na najnowszy wskaźnik CLI DI. Zobaczymy czy czytelnikom wyszły te same wyniki 🙂
BTW, jak widzisz przechowywanie gotówki (obli krótkoterminowe/overnight/czy jakieś inne? ) w przypadku kryzysu zadłużenia? Trochę czasu jeszcze chyba mamy ale coś z tym nawisem długu prędzej czy później musi się stać.
Też czekam. Nowe wskazanie już w poniedziałek 🙂
Zupełnie nie mam kompetencji, żeby sądzić cokolwiek o kryzysie zadłużenia. Uważam, że nikt o nim nic nie wie (choć wielu się wypowiada).
Zawsze w takiej sytuacji przypominam sobie lata 2014-15, kiedy przyszedłem dopiero do funduszu TFI pełnego naprawdę niezłych specjalistów z długą praktyką rynkową i wszyscy ze studiami wyższymi z ekonomii (ja: outsider, bo studia z fizyki), i cała ta gama mądrych głów mówiła wtedy: o hiperinflacji z powodu QE, o kryzysie zadłużenia, o bessie na giełdach, która nieuchronnie nadejdzie.
I oczywiście już wtedy mówiło się o rekordowych zadłużeniach krajów.
No i inflacja przyszła, ale wcale nie hiper, tylko dość krótka i szybko zwalczona. I dopiero po covidzie, 6-7 lat później, czyli tak naprawdę z zupełnie innego powodu. Bessa przyszła (2015-16), ale tak delikatna, że na długoterminowych wykresach S&P500 prawie jej nie widać. A QE tak znienawidzone kiedyś, dziś uznawane jest za bardzo udany i skuteczny program banku centralnego.
A rekordowe zadłużenia stały się… po prostu jeszcze bardziej rekordowe.
Więc nauka z tego dla mnie jest taka: skoro ludzie mądrzejsi ode mnie tak słabo przewidują makroekonomię, inflację, i co wyniknie z rekordowego zadłużenia, to tym bardziej ja nie będę się tego podejmował. I zostanę w sferze swoich kompetencji. Ja się znam na (prostych) algorytmach inwestycyjnych, i przy tym zostanę.
Jak mi CLI da sygnał powrotu do akcji, to wracam. Jak mi da sygnał odwrotu, to z nich uciekam.
Tylko reaguję, nie przewiduję, i nie przejmuję się rzeczami, na które nie mam wpływu, bo to kontrproduktywne.
Hej,
Jasne, pełna zgoda co do akceptacji tego, na co nie mamy wpływu. Ale wracając do Twojego czekania z gotówką na sygnał DI to jak bezpiecznie parkować tę kasę w tym czasie?
Czystą gotówkę zjada inflacja, a krótkie obligacje czy ETFy w razie kryzysu zadłużenia niosą ryzyko systemowe (zamrożenia). Gdzie według Ciebie najlepiej przeczekać ten moment, żeby nie stracić ani na inflacji, ani na zablokowaniu systemu?
Niestety, mogę tylko powtórzyć to samo: nie wiem. Nie znam się na tym, musisz zapytać kogoś mądrzejszego z tej dziedziny.
Jeśli pytasz o moją intuicję, to najlepiej na wydarzenia, które zdają się nieprzewidywalne, przygotować się dywersyfikacją. Czyli jak byś rozłożył swoją pozycję obligacyjną na różne kraje / regiony, waluty, to pewnie któryś wcześniej zrobi zamrożenia, inny później, co da Ci czas na reakcję i dostosowanie, jeśli będziesz potrzebował.
Ale mogą też się kraje skrzyknąć i dogadać, wtedy będzie ciężej.
Ja w tej chwili mam część gotówkowej pozycji w obligacjach inflacyjnych, część w krótkoterminowych skarbowych (wszystkie detaliczne, żeby była płynność, zamiast hurtowych, gdzie oprocentowanie jest wyższe, ale można utknąć na dłużej w przypadku braku płynności lub dalszych niekorzystnych wahań rynkowych). A część w innych walutach (tu już przez ETF). Ale nie chroni mnie to przed scenariuszem, który opisujesz, więc jest to ryzyko, które po prostu ponoszę.
Ale czy to najlepsze dla Ciebie? Nie mam pojęcia.