Szerokość vs specjalizacja
Sporo się mówi, że w erze AI specjaliści w jednej wąskiej dziedzinie przestają być aż tak cenieni, a zyskują generaliści, potrafiący połączyć w całość wiele złożonych rzeczy naraz. Inwestowanie algorytmiczne, powiedziałbym, ma trochę podobnie.
Ostatnio, trochę dzięki konferencji Pasywna Rewolucja ’26, a trochę po prostu dzięki większej popularności bloga, miałem przyjemność rozmawiania ze sporą liczbą interesujących osób, pracujących nad własnymi strategiami, pomysłami inwestycyjnymi, część z nich także algorytmicznych.
U tych osób spotykam czasem pułapkę, w którą sam wpadłem wiele lat temu i dlatego chcę dziś o niej napisać, żeby i oni w nią nie wpadli tak samo.
Pułapką tą jest: nadmierna złożoność strategii.
Pułapka złożoności
Pisałem już trochę o tym, dlaczego po latach inwestowania preferuję radykalną prostotę zamiast złożonych modeli algorytmicznych; jednym z takich bardziej technicznych argumentów jest, że wyższa złożoność rodzi duże ryzyko overfittingu i przesadnego dopasowania do (ograniczonych jednak) danych historycznych.
Rynki finansowe, w przeciwieństwie to rzeczy na których uczy się zazwyczaj AI, jak rozpoznanie obrazów, tekstów czy pisania programów, są dużo bardziej losowe, zaszumione i po prostu zmienne. Jak nauczysz model maszynowy rozpoznawania kota na obrazku, to przy kolejnych obrazkach kot nadal będzie kotem.
Na rynkach finansowych, przez ich nieergodyczność i niestacjonarność, można „nauczyć się” (dopasować do danych) wieloletnich schematów, działać w jakimś reżimie, po czym reżim się zmienia i te same metody przestają działać w ogóle.
Co więcej, te wyuczone schematy mogą nawet szkodzić. Jak ze słynnym „Buy the dip”, który super sprawdza się w hossie, ale w bessie potrafi być bardzo bolesny. Czy to znaczy, że nie działa? Działa, tylko istotne staje się przy nim poprawne wykrycie reżimów. A pytanie: czy jesteśmy w bessie czy jednak hossie – to już pytanie za milion dolarów (i nikt, nawet najlepsze firmy inwestycyjne, nie mają na nie przekonujących i pewnych odpowiedzi).
To także przez ten efekt mamy cykliczności różnego rodzaju (jak choćby ta wykorzystywana w strategii GGCE, ale nie tylko). Mamy popularność różnych metod inwestycyjnych – kiedyś inwestowanie w „wartość” było superzyskowne i na topie, dziś to jest inwestowanie w „growth” i „momentum”, a kiedyś w przyszłości może to być jeszcze co innego, np. „quality” czy „low vol”. To tylko kilka z popularnych zidentyfikowanych czynników (faktorów) inwestycyjnych, ale z pewnością jest ich, tak jak strategii inwestycyjnych ogółem, więcej.
Co mówią weterani – po pierwsze, przewaga
Czytam właśnie książkę Euana Sinclaira o handlu na opcjach, Retail Options Trading. Bardzo lubię jego podejście (to też zresztą fizyk teoretyczny, od ponad 30 lat+ handlujący z sukcesem na rynku), zresztą jak zapytasz LLMa o polecenie kilku książek na temat opcji, jego wypada zwykle w pierwszej 3 czy 5.
Bardzo podoba mi się, jak kładzie nacisk na prostotę, i na to, żeby rozumieć jaki efekt Twoja strategia inwestycyjna wykorzystuje na rynku. Sam autor twierdzi, że ludzie przeważnie tego nie wiedzą – nawet jak mają skuteczną strategię inwestycyjną, często nie rozumieją jaką „risk premia” tak naprawdę wykorzystują. A to niebezpieczne, bo nie wiedząc tak naprawdę co jest Twoją przewagą rynkową, nie będziesz też w stanie ocenić, kiedy nie działa, przestaje działać, a kiedy ma po prostu gorszy okres.
Euan Sinclair – wywiad
Polecam Ci choćby ten z nim wywiad (poniżej, 1h 10 minut), z innym traderem opcji (na rynku indyjskim), w którym Sinclair przedstawia podstawy swojej metodologii, odpowiada też na sporo praktycznych pytań.
Jak indywidualny inwestor może usprawnić swoją strategię inwestycyjną
Najważniejsze, moim zdaniem z wywiadu jest pytanie: Jak drobny (retailowy) inwestor może usprawnić swój trading, swoją strategię inwestycyjną? Sinclair odpowiada:
„Pułapką, w którą wielu osób wpada, jest najpierw próba znaczącego usprawnienia jednej głównej strategii, którą mają. A porządkiem, który ja bym wybrał jest: najpierw znalezienie 4 czy 5 różnych podejść, które Twoim zdaniem przynoszą zysk. […] Robienie tych kilku rzeczy wystarczająco dobrze, w sposób konsystentny, jest tym, gdzie leży 80-90% magii. Dopiero wtedy możesz zaczynać próbować usprawniać którąś z nich konkretnie.” „Mieć 4 czy 5 strategii, które działają w choćby 80% swoich możliwości, jest dużo korzystniejsze, niż mieć jedną, która działa na 95%”. „Jest dużo łatwiej znaleźć 4 czy 5 strategii, które działają wystarczająco dobrze, niż tą jedną, która działa perfekcyjnie.” „To bym zrobił, i myślę, że to przeciwne do tego, co ludzie zwykle robią.” Euan Sinclair
I mówi to gość, który zajmuje się strategiami opcyjnymi, z całą ich złożonością, wskaźnikami, grekami, czymś co kojarzymy zazwyczaj z największym skomplikowaniem na rynku. Gość, który napisał o tym kilka książek.
Mówi, że to nie ma większego znaczenia. Cały handel opcyjny to wykorzystanie co najwyżej kilku prostych efektów rynkowych (jak choćby Volatility Risk Premium, VRP), które można „złapać” na wiele (mniej lub bardziej złożonych) sposobów. Ale na koniec dnia, tych efektów nie ma aż tak wiele, i to jak złożony do tego zrobisz model nie zmieni ich natury fundamentalnie.
Robienie kilku prostych rzeczy na rynku (który, przypominam, zdominowany jest przez losowość, zmienność, nieprzewidywalność), jest korzystniejsze niż robienie niesłychanie dokładnie, ale tylko jednej rzeczy. W zespole być może warto się specjalizować głęboko w tylko czymś jednym. Dla indywidualnego inwestora jednak lepiej robić kilka prostych rzeczy dobrze niż jedną rzecz perfekcyjnie.
Szerokość > specjalizacja
To jest dokładnie to samo, co i ja bym polecił wielu moim rozmówcom:
1. Przede wszystkim zrozumieć dlaczego proponowana strategia ma działać, w czym leży jej przewaga.
Jakie ryzyko ponosi, za które „rynek” jest gotów Ci płacić większą stopą zwrotu, niż średnia rynkowa możliwa dla wszystkich np. w pasywnym inwestowaniu?
Zazwyczaj główny efekt to nie jest jakiś magiczny zestaw parametrów, które znajdziesz, wskaźników, które stosujesz, czy miksu opinii rynkowych, które masz, tylko jakieś generalne ryzyko, które zdecydujesz się ponosić (a zestaw parametrów to już tylko drobna, mało istotna optymalizacja).
2. Po drugie: prostota.
Dużo lepsza jest bardzo prosta strategia, która nie jest zoptymalizowana, ale poradzi sobie w różnych warunkach i reżimach rynkowych (nawet takich, które jeszcze nigdy nie wystąpiły), niż taka przesadnie złożona, która daje dzięki temu dużo wyższe wyniki na testach historycznych, ale ma przez to też spore ryzyko nie zadziałania w przyszłości
3. Wybierz najprostszą wersję swojego systemu, i po prostu go włącz.
Uruchom, obserwuj na realnych pieniądzach jak sobie poradzi. Nie trać czasu na jego dopracowanie, optymalizowanie, na to będzie czas później, szczególnie jeśli wersja bazowa zadziała.
4. Jak najszybciej przejdź do szukania też innych strategii, innych klas aktywów, innych podejść, które możesz wykorzystać.
Masz strategię na akcjach amerykańskiej technologii (nasdaqu)? Super! To teraz spróbuj czegoś międzysektorowego, albo nawet poza akcjami i indeksami. Masz coś na rynku opcji? Nie zmieniaj tego, spróbuj czegoś z akcjami czy surowcami.
Dywersyfikacja z tym związana może uratować Ci skórę, kiedy przyjdą warunki niekorzystne dla akurat Twojej flagowej strategii.
To lista kilku rad, których nie znałem jeszcze, jak zaczynałem swoją przygodę z inwestowaniem, a chciałbym, żeby ktoś kumaty mi wtedy nakreślił i wytłumaczył. Dlatego dziś spisuję je sam, i mam nadzieję, że przydadzą się Tobie, kiedy to czytasz.
Co chciałbym radzić młodemu sobie
Więc tym z Was, którzy mają swoją (zazwyczaj złożoną) strategię, mówię: dobra robota! Super, że ją opracowaliście. Teraz jak najszybciej wrzućcie ją do realnych testów na realnym rynku (choćby na minimalnej kwocie), bo takie doświadczenia są o wiele, wiele więcej warte niż najlepszy teoretyczny backtest i najbardziej skomplikowany mechanizm.
Nie doskonal ich za długo, nie siedź nad kolejnymi dodatkami i parametrami. Bo ja tak robiłem swego czasu. Potrafiłem tracić miesiące na dopracowanie kilku szczegółów, które koniec końców nie zaważą prawie wcale na wynik, podczas gdy dodanie innego, prostego mechanizmu, na przykład na zupełnie innym rynku, może pomóc przetrwać ciężkie czasy.
Niektórzy mogą się na mnie gniewać, że odrzucam propozycje współpracy przy bardzo złożonych modelach, ale to nie jest tak, że ja w te modele nie wierzę. Nie uważam, że są błędem. Uważam po prostu, że sam nieraz zabrnąłem za daleko w konstrukcji takowych, na wąskim rynku na przykład, a później gdy przychodziła bessa na tym rynku, to nie ma znaczenia ile parametrów mam i jak mądry jest mój model.
Nie ma znaczenia, czy wybiorę odrobinę lepiej spółki, które wygrają na wyścigu AI, jeśli np. całe AI wpadnie w niełaskę i rynek będzie w silnej bessie, i żadna ze spółek nie będzie wtedy oszczędzona.
Większości klientów nie obchodzi, że stracisz tylko -5%, kiedy rynek stracił -15%, oni chcą generalnie zarabiać.
I tak samo ja w prywatnych inwestycjach: o wiele bardziej zacząłem cenić szersze podejście, oparte na kilku radykalnie prostych systemach i algorytmach, niż bardzo głębokie i wąskie, które zadziała tylko w kilku specyficznych scenariuszach. Te głębokie, super dopracowane i złożone strategie nie są złe, po prostu warto nad nimi więcej pracować, gdy masz już opracowany fundament, core swojego portfolio.
Dlatego ja w najbliższych latach skupiam się na szerokości, budowaniu portfolio różnych prostych strategii – i na takich zamierzam się (przynajmniej na tym etapie mojego rozwoju jako inwestora) skupiać. W najbliższych wpisach chciałbym dokładniej skupić się na niektórych z prostych, ale znanych strategii, o których wspomniałem w klasyfikacji strategii algorytmicznych.
Szeroka sieć strategii
Poniżej, przypominam (raz już udostępnianą na blogu) tabelkę przykładowych strategii algorytmicznych, które już są znane i istnieją. Warto eksplorację zaczynać od tego, co już istnieje, bo o tym wiemy, że wykorzystuje jakiś znany efekt.
Może zamiast wymyślania koła na nowo, warto zacząć od którejś z nich? To naprawdę szeroko zarzucona sieć potencjalnych efektów do wykorzystania.
Wielu z nas (ja na pewno!) ma tendencję do wyważania otwartych drzwi i szukania czegoś, co jeszcze nikt nie wymyślił, ale znalezienie tego jest po pierwsze bardzo trudne, a po drugie, warto zrozumieć najpierw, co już działa i dlaczego, zanim ruszy się w nieznaną dżunglę totalnie nowych strategii, których nikt z miliardów ludzi, którzy dotąd żyli, jeszcze nie miał okazji poznać.

Jak LLM-y zmieniają rachunek korzyści
Szczególnie teraz, w erze LLMów i AI, każdy z tych modeli jest w stanie dowolnie złożoną komplikację w większości systemów wprowadzić. Nie musisz mieć zespołu quantów, wystarczy kilka godzin skupienia jednej kumatej osoby, i kilka tysięcy tokenów. Koszt takich testów i wynalazków jest bliski zera. Gdzie zatem będzie przewaga?
Jeśli LLM będzie podpowiadał wszystkim podobne strategie, pewnie najkorzystniejsze podejścia będą tam, gdzie LLM (albo osoby używające go do budowania strategii) najczęściej nie spojrzą.
Ja nie znam przyszłości, ale historycznie przewaga zazwyczaj bywa tam, gdzie coś było rzadkie, unikalne, trudne do zrobienia.
Gdzie jest jakaś bariera, np. behawioralna. Przykładowo, jest cała masa strategii inwestycyjnych, o których wiadomo, że działają, są jawne, a ludzie i tak ich nie stosują, bo są: niewygodne, nieprzyjemne, albo wymagają sporych nakładów do ich utrzymywania. Albo po prostu bierzesz w nich na siebie jakieś ryzyko, którego ci ludzie nie chcą akurat brać w swoim portfelu.
Kontrariańskie strategie, na przykład, są trudne do wytrzymania. Musisz podczas hossy być takim kill-joyem, który ciągle bredzi o zagrożeniach, albo z kolei w trakcie silnej bessy kupować, kiedy wszystko inne spada. Sam kontrarianizm jednak nie wystarczy, musisz jeszcze całkiem nieźle trafić. A gdy trafisz, umieć to trafienie wykorzystać.
Parafrazując myśl nieraz lansowaną przez legendę inwestycyjną, Howarda Marksa: najlepsze okazje inwestycyjne zazwyczaj leżą tam, gdzie masz inną opinię niż konsensus, i gdy jednocześnie ten konsensus się myli.
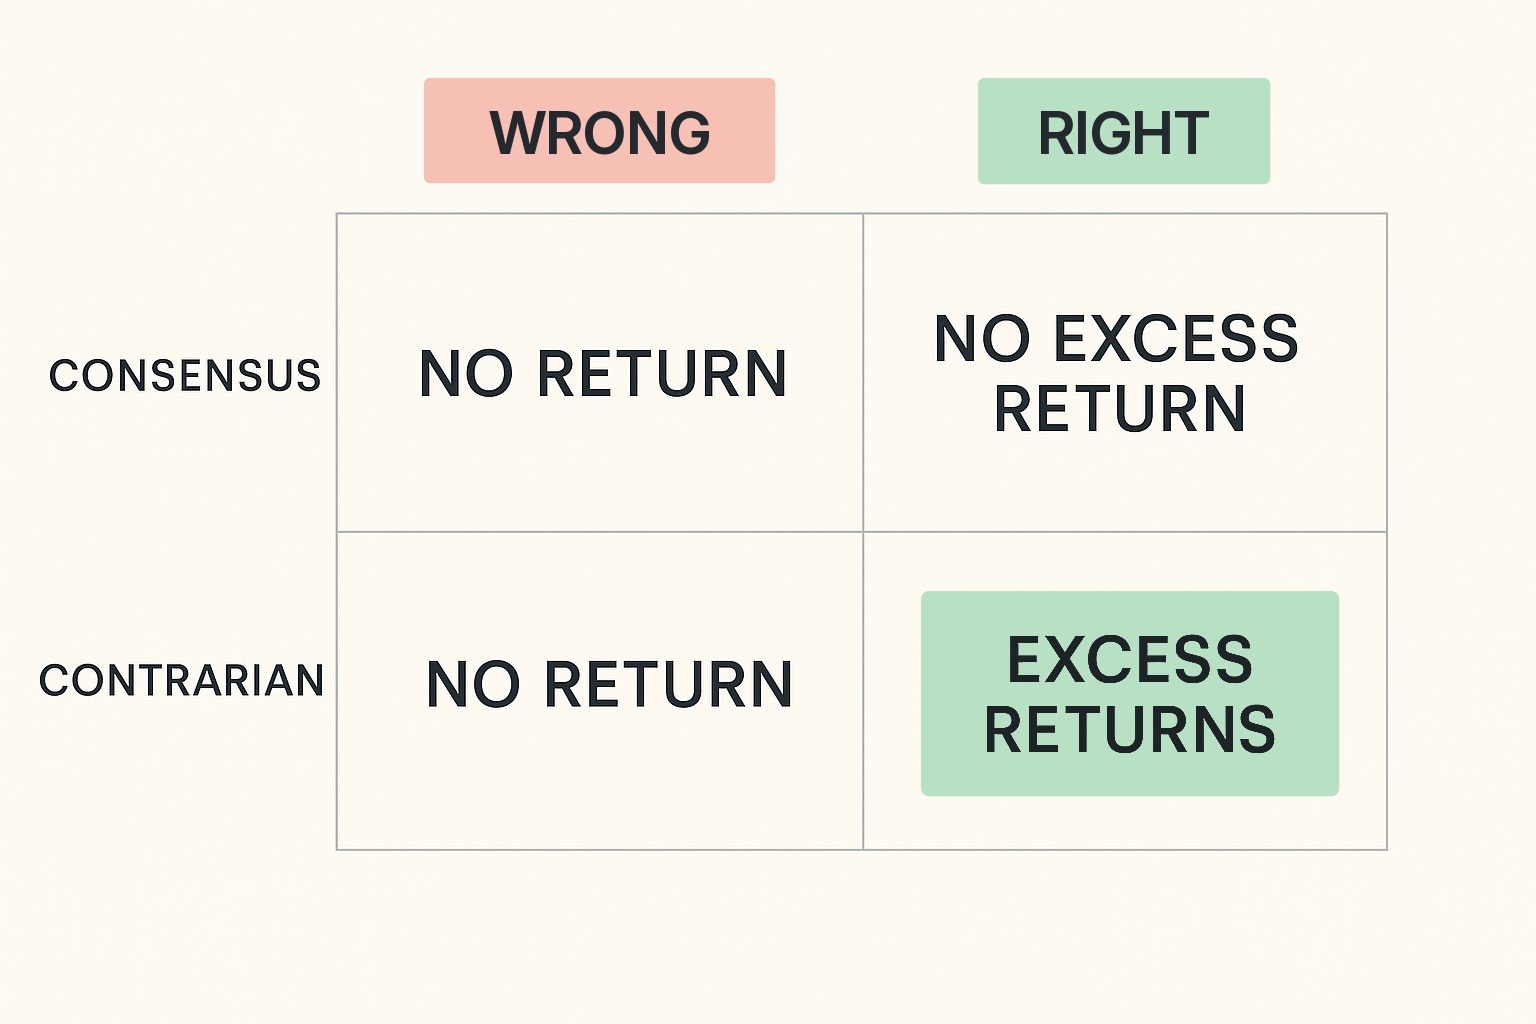
Wcześniej: Tiho Brkan – wpis na X
Z moimi drobnymi zmianami.
To jest wpis #33. Podoba Ci się to co przeczytałeś? Albo jeszcze lepiej – nie podoba się! I chcesz o tym napisać, z czymś się nie zgodzić, zaprotestować? Pisz śmiało w komentarzach.