Strategia TAA: Hybrydowa Alokacja Aktywów
Wouter J. Keller. Legenda świata taktycznej alokacji aktywów – na serwisie grupującym takie strategie naliczyłem aż 17 z jego udziałem (ze wszystkich 92 na AllocateSmartly) i 9 z 94 na Bestfolio. Nie ma się co dziwić, ten profesor na Vrije Universiteit Amsterdam zbadał temat dokładnie na przestrzeni lat, wypróbował wiele różnych wariantów, a prace na temat większości z nich znajdziesz i na już przytoczonych serwisach, i w bazie artykułów SSRN pod tym linkiem:
→ [Strona autora, Wouter J. Keller – SSRN]
Pierwszą strategię opublikował tam w 2012. Najnowszą, i jedną z bardziej popularnych jego strategii jest właśnie tytułowa Hybrid Asset Allocation (HAA) z 2023 roku.
Wprowadzenie do strategii HAA
Jest to też strategia o jednych z najlepszych wyników ostatnich 30 lat (co też pewnie jest przyczyną jej popularności), i o jednym z najwyższych wskaźników Sharpe ratio spośród tych podanych na AS.
Po:
– Dual Momentum,
– Global Growth Cycle Enhanced,
– sektorowej 3S,
– Kompasie Varadiego,
– HAA jest już piątą (5) strategią taktycznej alokacji, którą opisuję na blogu.
Przedstawiłem też inne strategie – jak Uplift Momentum, strategia Mapy Momentum, czy Barometr F-trust, ale to już inny rodzaj strategii (pierwsze dwie to momentum na spółkach, nie ETFach, ostatnia to bardziej framework i narzędzie, wedle którego fundusze dobierane są dyskrecjonalnie, czyli subiektywnie).
O drabinie różnych strategii (wedle złożoności, wymaganej aktywności, itp.) przeczytasz w Scieżce systematycznego inwestora, dział Klasyfikacja strategii.
Przypominam, że niniejszy tekst ma charakter edukacyjny i badawczy, i nie stanowi rekomendacji żadnej inwestycji czy kupowania i sprzedawania jakichkolwiek produktów finansowych. Zwróć uwagę na zastrzeżenie ogólne tego bloga.
Zastrzeżenie
Podane ETFy są przykładowe, użyte w tym badaniu, wyniki strategii na ich danych historycznych, ale można równie dobrze realizować tę strategię przez inne instrumenty. Nic z tego, co tu czytasz nie jest rekomendacją — zawsze pamiętaj, żeby weryfikować badania niezależnie, podejmować decyzje na własną odpowiedzialność, bo tylko Ty ponosisz ich ryzyko, koszty i korzyści, działając na swoim własnym kapitale.
Zaczynamy od kanarka, czyli systemu wczesnego ostrzegania
W XIX i XX wieku, w niektórych kopalniach korzystano z kanarków (Serinus canaria), malutkich ptaków z Wysp Kanaryjskich i Azorów, jako sygnału ostrzegawczego o wydobywaniu się ze szczelin trujących gazów. Kanarek, bardzo wrażliwy, zaczynał zachowywać się nietypowo, albo po prostu brutalnie: tracił przytomność, zwykle dużo wcześniej zanim ludzie doznali jakichkolwiek oznak wdychania niebezpiecznych gazów. Jak to zauważono, ogłaszano ewakuację.

→ [Krótki artykuł w ramach ciekawostki: InformatykZakładowy.pl na temat kanarków także w IT]
Podobną zasadę stosują niektóre strategie algorytmiczne – mają jakiś wskaźnik, zwany wtedy „ostrzegawczym” (w literaturze anglojęzycznej czasem właśnie canary indicator), którego zadaniem jest wczesne ostrzeganie o jakimś zagrożeniu, albo zmianie reżimu rynkowego. W kompasie Varadiego jest nim inflacja (momentum na wskaźniku mierzącym jej oczekiwania z aktualnych cen obligacji). W GGCE jest nim indeks dyfuzji OECD CLI.
W HAA, autorzy (wspomniany już Wouter Keller oraz Jan Willem Keuning) wybrali na swojego kanarka inflację właśnie – ale w sposób inny niż u Varadiego.
Postawili na prostotę, mierząc po prostu średnie momentum ETFa TIP, czyli inflation-protected US treasury bond. Opierają się na obserwacji, że ma on pozytywne momentum (generalnie jego kurs rośnie), kiedy gospodarka się rozwija i oczekiwana jest niska inflacja, a negatywne (generalnie kurs spada), kiedy jest odwrotnie.
Nie mnożąc niepotrzebnie treści internetowych, zapraszam po prostu do przeczytania ich konkretnego artykułu:
→ [Dual and Canary Momentum with Rising Yields/Inflation: Hybrid Asset Allocation (HAA)]
Możesz też zapoznać się z analizą AllocateSmartly tej strategii, śledzą tam zresztą dwie wersje: prostą (SPY w reżimie ryzykownym, obligacje/gotówka w ostrożnym), i zbalansowaną (szersze spektrum instrumentów).
Zarówno w pracy Kellera i Keuninga, jak i w analizie AS, znajdziesz backtesty strategii od 1970/71 roku do dziś.
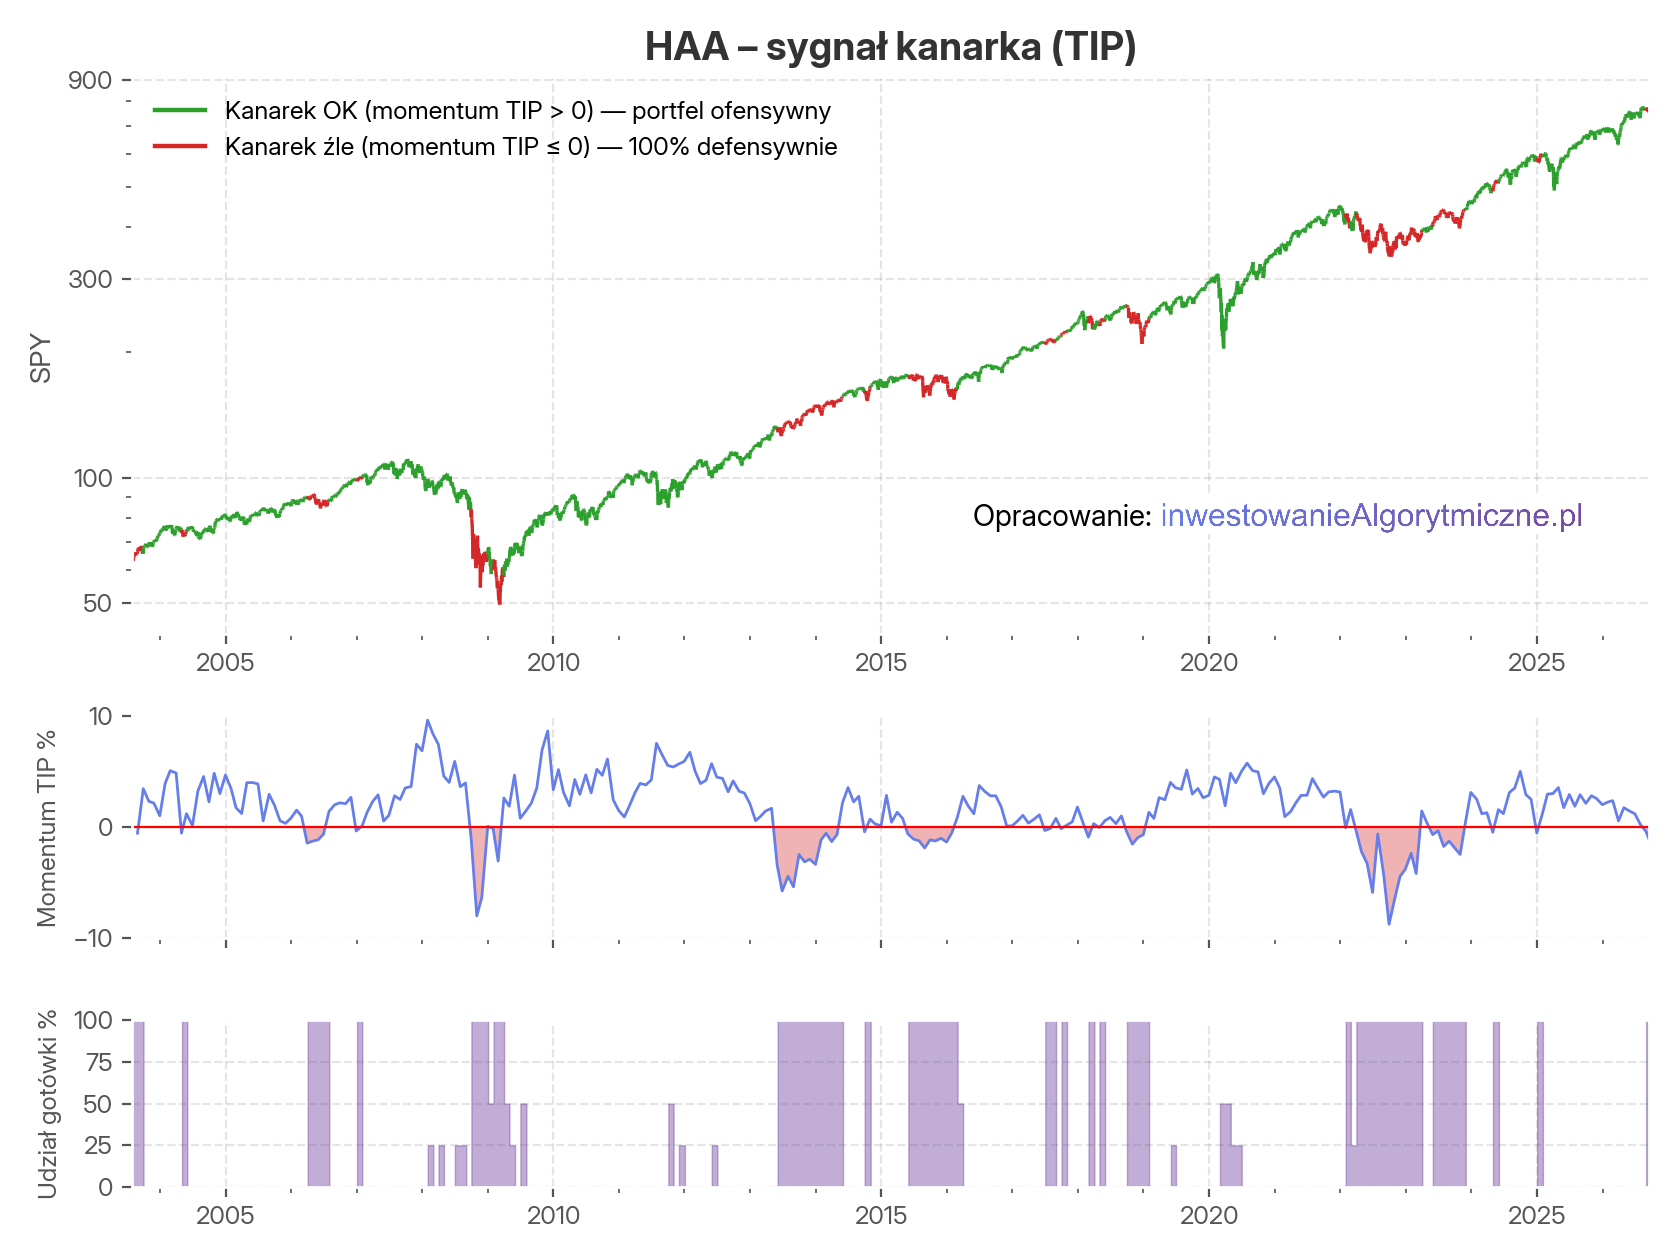
Okresy ostrożności według TIP
Jak im to się sprawdziło? Rzućmy okiem.
Jak mierzyć momentum 13612U
Jedną z miar, którą opisują w tej pracy, jest dość często spotykana w strategiach TAA miara średniego momentum, zwanego często akronimem „13612U”. Chodzi po prostu o to, że bierze się 4 miary: 1-miesięczną, 3-miesięczną, 6-miesięczną i 12-miesięczną momentum, i uśrednia arytmetycznie (nieważna, stąd U, jako unweighted). Wzór poniżej.
gdzie Pn oznacza cenę n-miesięcy temu, np. P0 jest najnowszą ceną z końca miesiąca, P3 ceną 3 miesiące temu.
Końca miesiąca, bo HAA, jak większość (wszystkie?) strategii taktycznej alokacji aktywów, handlowany jest raz w miesiącu. Najczęściej na podstawie danych z końca (minionego) miesiąca.
Na czym handluje
Jak już wspomniałem, kanarkiem w tej strategii jest fundusz TIP, czyli TIPS Bond ETF, śledzący ICE U.S. Treasury Inflation Linked Bond Index, chronionych przed inflacją obligacji amerykańskich. Notowany jest od końca 2003 roku, i od tego roku mam dane. Dostępne są różne proxy sprzed tego okresu, ale to nieidealne zamienniki. Czasem z braku danych akceptowalnym proxy są po prostu średnio- lub długoterminowe obligacje (nieinflacyjne), ale po szczegóły odsyłam Cię do artykułów w AllocateSmartly i pierwotnej pracy autorów.
TIP decyduje, czy jesteśmy w reżimie ofensywnym (risk-on), kiedy wybieramy kilka z poniższych bardziej agresywnych alokacji, czy w reżimie defensywnym (risk-off), kiedy całość idzie w gotówkę lub obligacje.
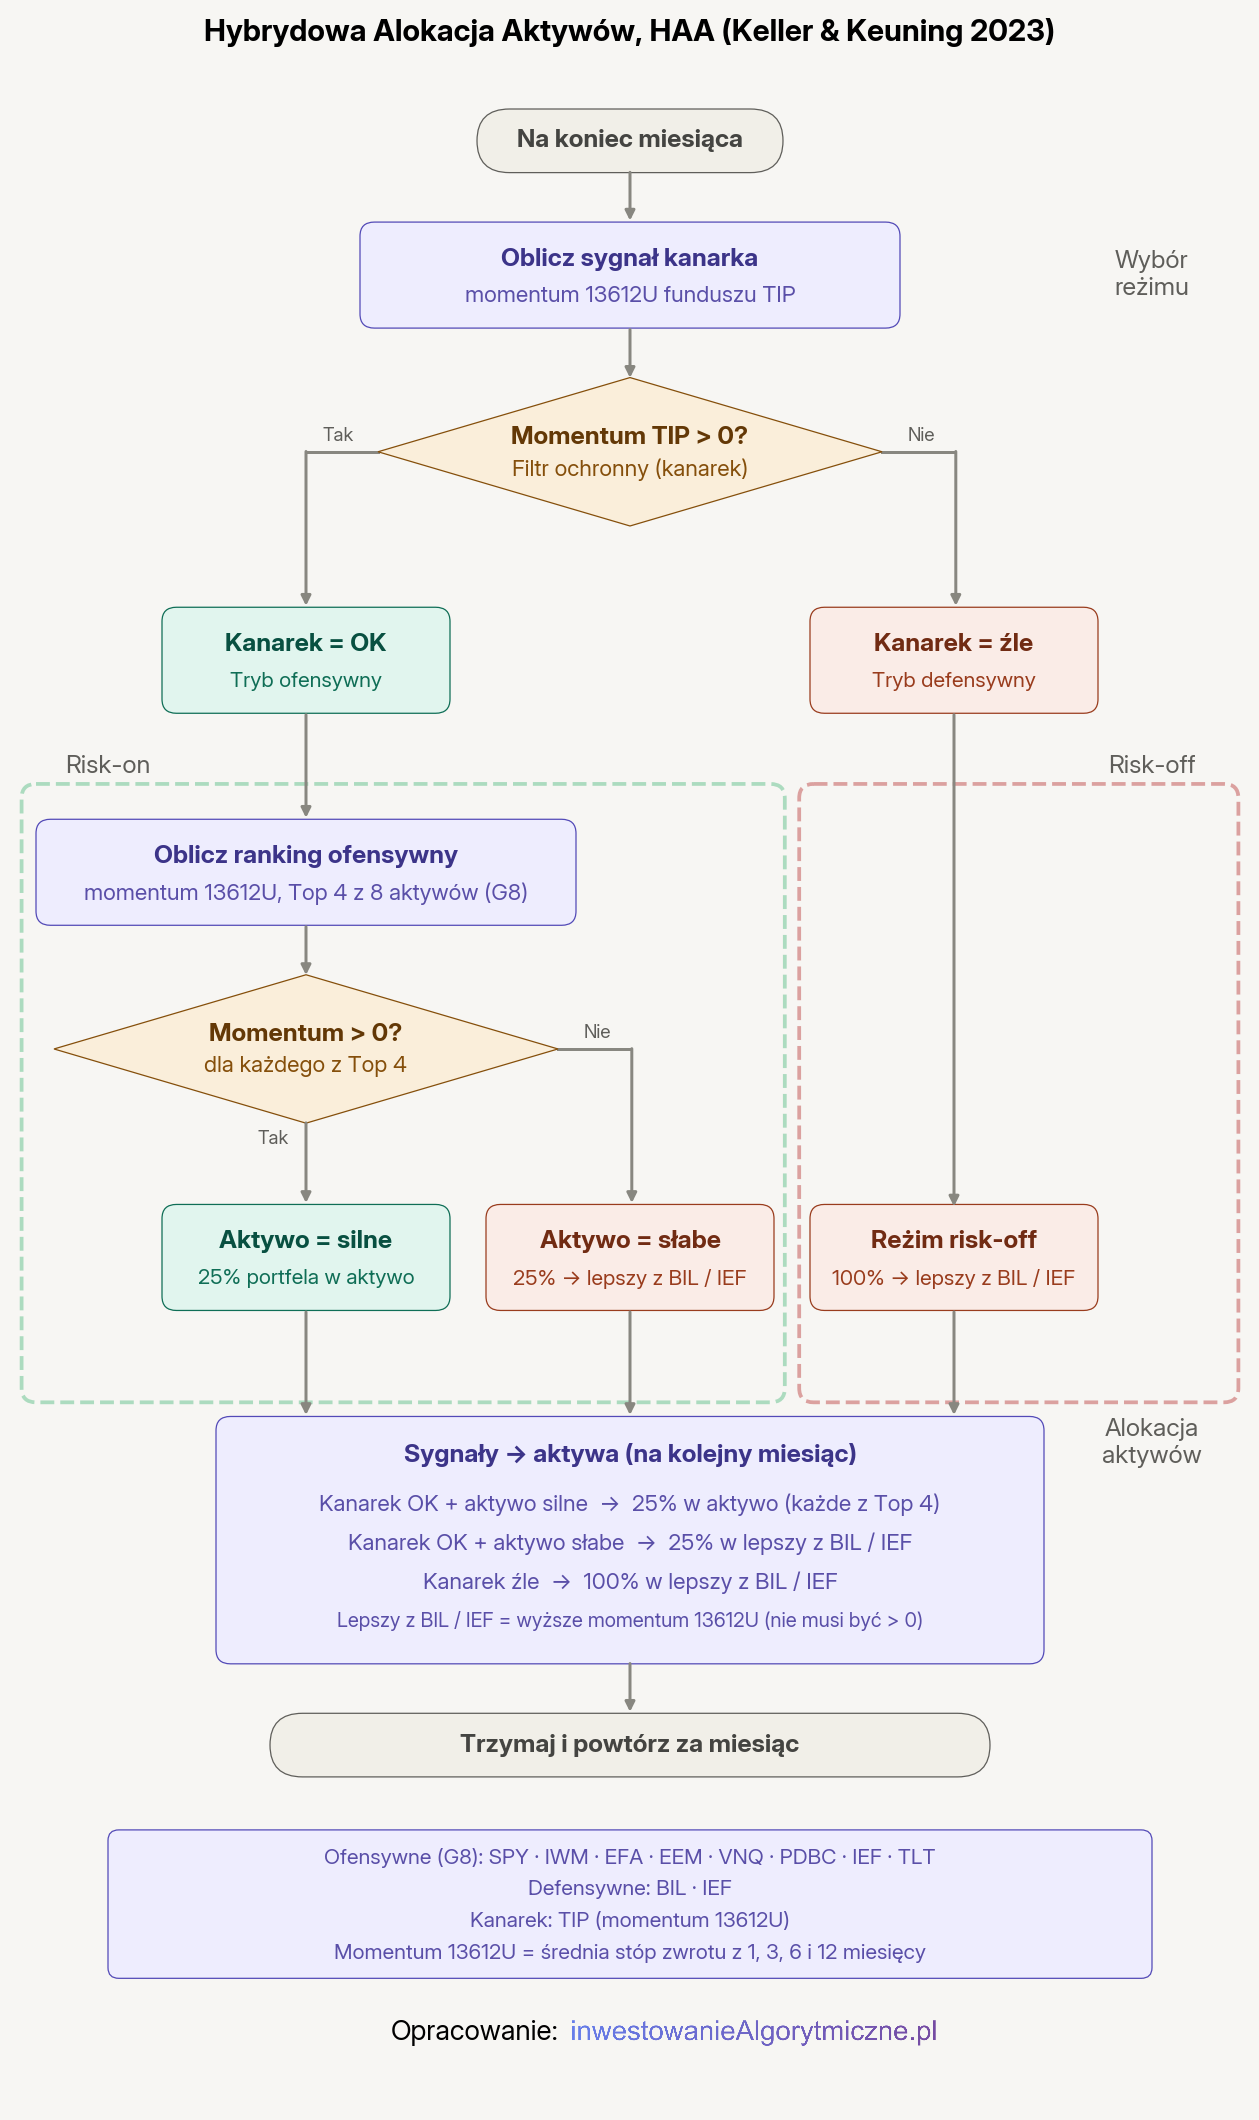
Spośród „aktywów ofensywnych” autorzy stosują typowy dla swoich prac standard: G8/T4, co oznacza: uniwersum 8 światowych ETFów, z których wybieramy top 4 (najsilniejszych) do portfela, po 25% na najbliższy miesiąc. Zastosowane 8 ETFów w reżimie ofensywnym to:
– SPY (indeks na amerykańskie akcje S&P500),
– IWM (małe spółki amerykańskie z indeksu Russell 2000),
– VEA (rynki rozwinięte) lub zamiennie EFA (rynki z regiony EMEA),
– VWO (rynki wschodzące) lub zamiennie EEM,
– VNQ (spółki amerykańskiego rynku nieruchomości),
– DBC lbb PDBC (oba ETFy reprezentujące rynek surowców),
– IEF (7-10 letnie obligacje rządowe amerykańskie),
– TLT (długoterminowe, 20+ letnie obligacje rządkowe amerykańskie).
Czy to kompletny zestaw? Można debatować, dla amerykano-centrycznego inwestora pewnie tak, dla europejskiego warto rozważyć też alternatywy. Na przykład dodanie więcej lokalnych rynków, albo indeksów mniejszych spółek spoza USA, a przede wszystkim: obligacji z innego regionu. Na razie skupmy się na bazowym wariancie twórców strategii.
Algorytm postępowania w Hybrid Asset Allocation
Poniżej flowchart pokazujący krok po kroku, co robimy w strategii HAA. Całość powtarzana jest co miesiąc.
Wyniki
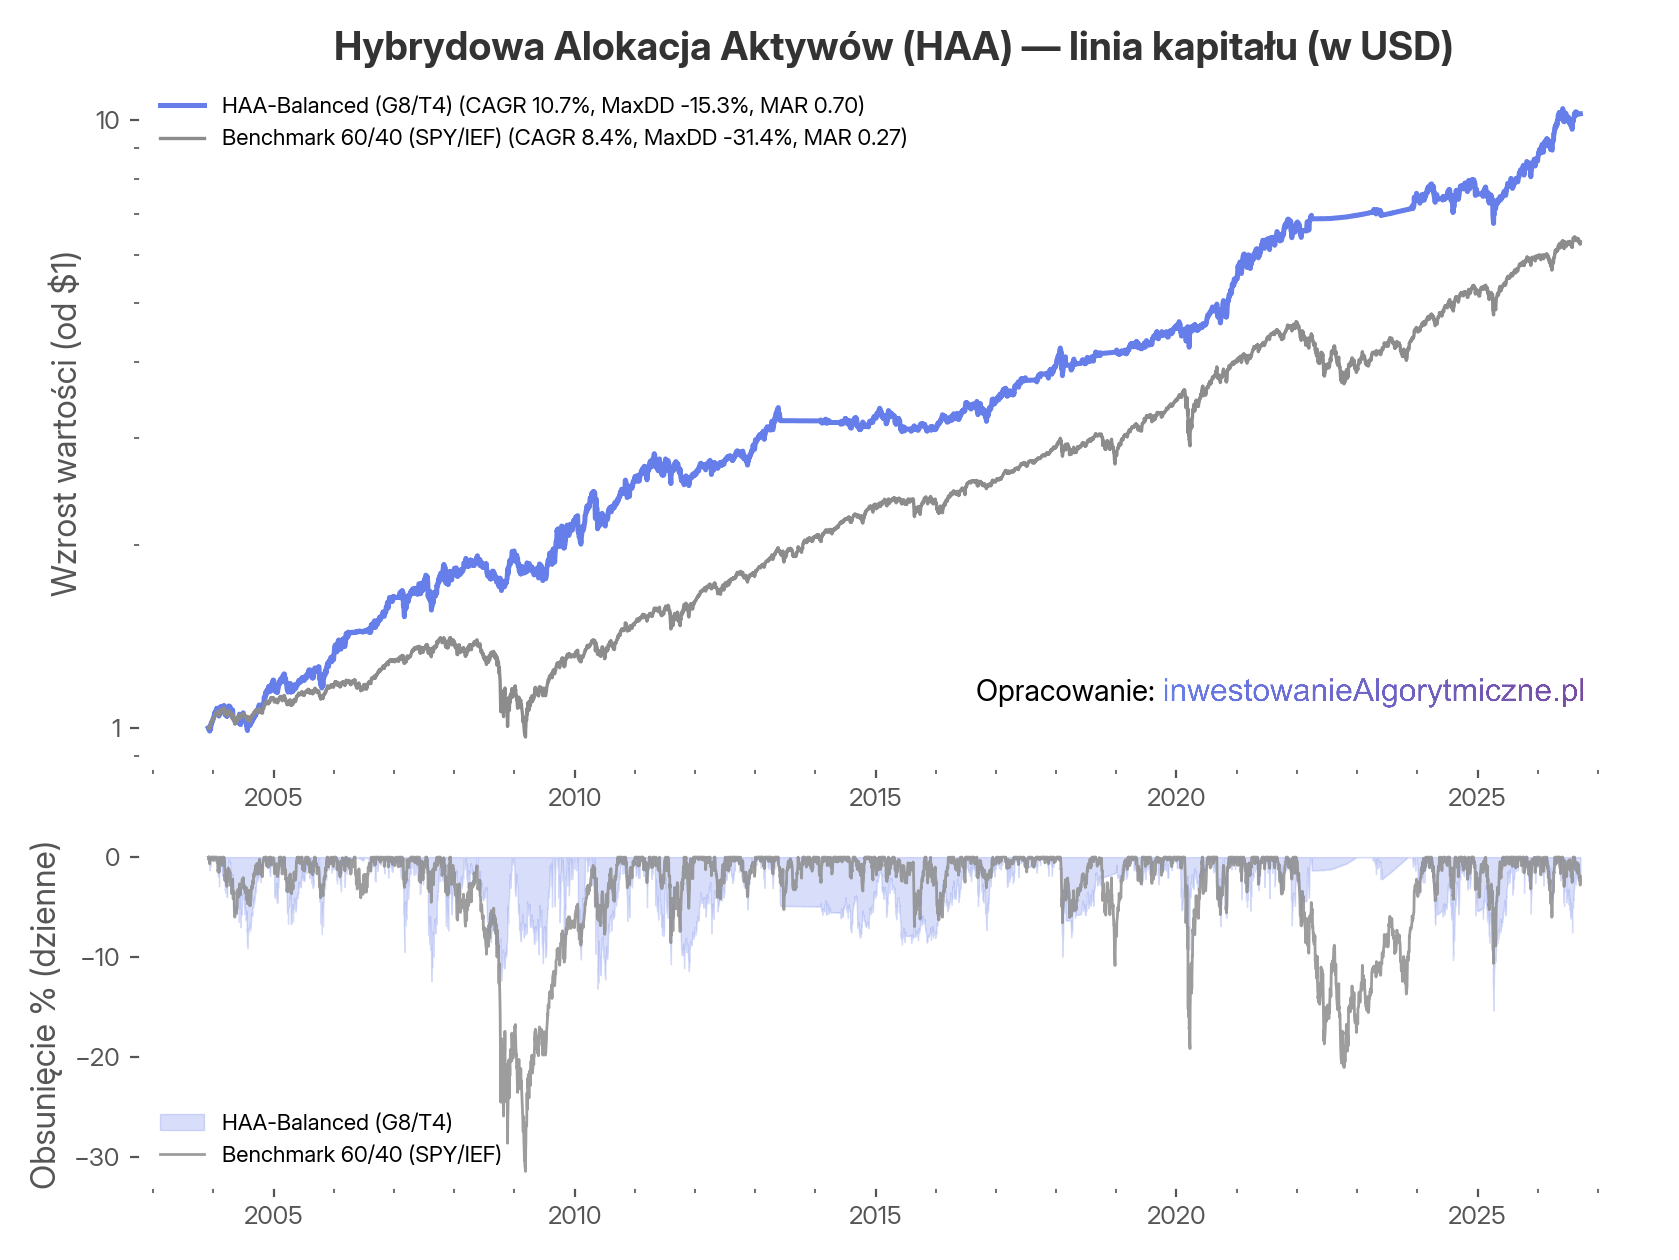
Poniżej prezentuję garść statystyk strategii, pomocnych w jej ocenie. Są podane za okres od początku grudnia 2003 do połowy września 2026, więc prawie 23 lata. W dwóch wersjach: w USD (domyślnie) i przeliczone do PLN.
Tabela statystyk
| Miara | USD | PLN |
|---|---|---|
| Start | 2003-12-01 | 2003-12-01 |
| Koniec | 2026-09-17 | 2026-09-17 |
| Ile lat | 22.80 | 22.80 |
| Stopa zwrotu % | 922.6% | 895.8% |
| CAGR % | 10.74% | 10.61% |
| Zmienność anualizowana % | 11.53% | 16.60% |
| Sharpe | 0.95 | 0.69 |
| Sortino | 0.85 | 0.71 |
| Max Drawdown % (dzienny) | -15.33% | -27.54% |
| Max Drawdown % (miesięczny) | -9.34% | -24.45% |
| Max DD szczyt | 2024-11-29 | 2007-01-25 |
| Max DD dołek | 2025-04-08 | 2008-08-11 |
| MAR | 0.70 | 0.39 |
| Ulcer Index | 3.95 | 9.17 |
| Ulcer Performance Index (UPI/Martin) | 2.72 | 1.16 |
| Liczba transakcji | 215 | 215 |
| Zyskownych % | 64.2% | 56.7% |
| Profit Factor | 2.74 | 2.09 |
| Średni zysk % | 2.78% | 3.98% |
| Średnia strata % | -1.82% | -2.50% |
Wykresy
Na początek wykres w walucie bazowej, USD.
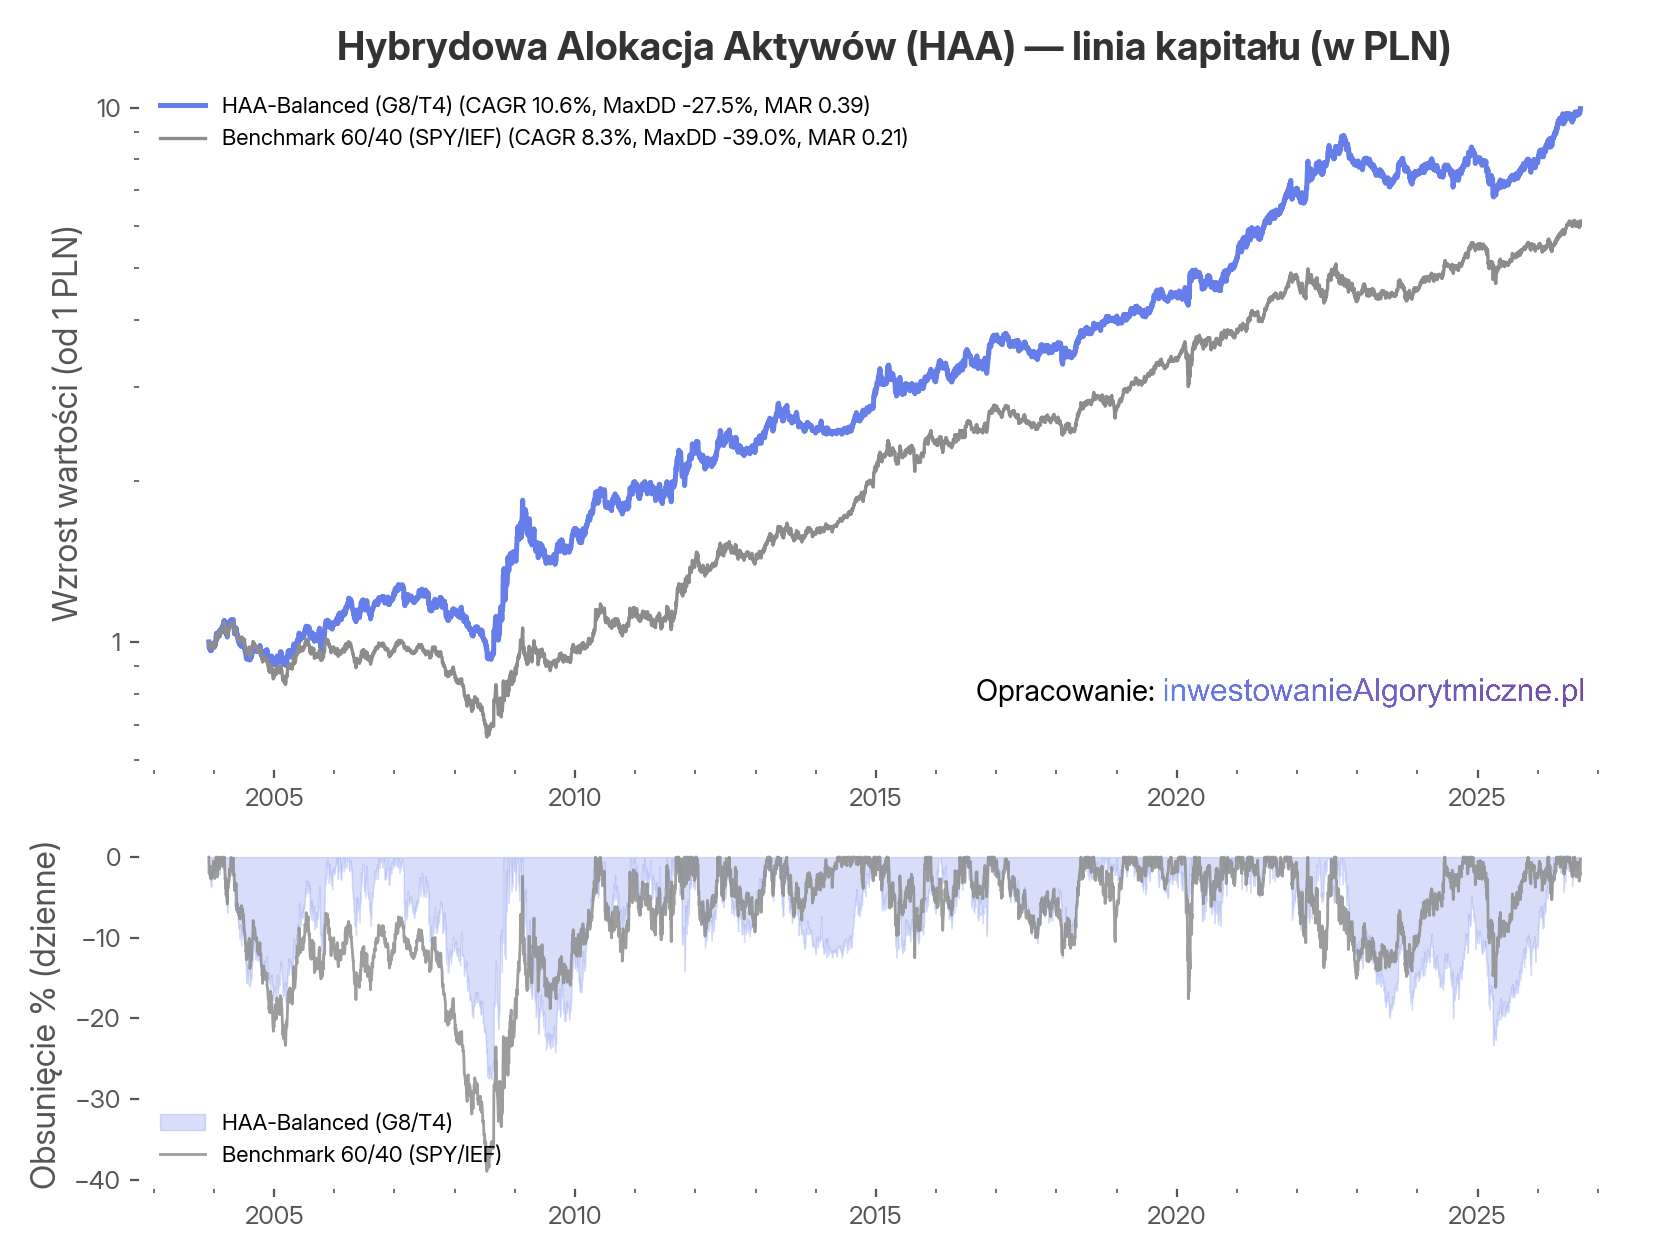
Dalej rzućmy okiem jak wynik prezentuje się w przeliczeniu na PLN:
Alokacje
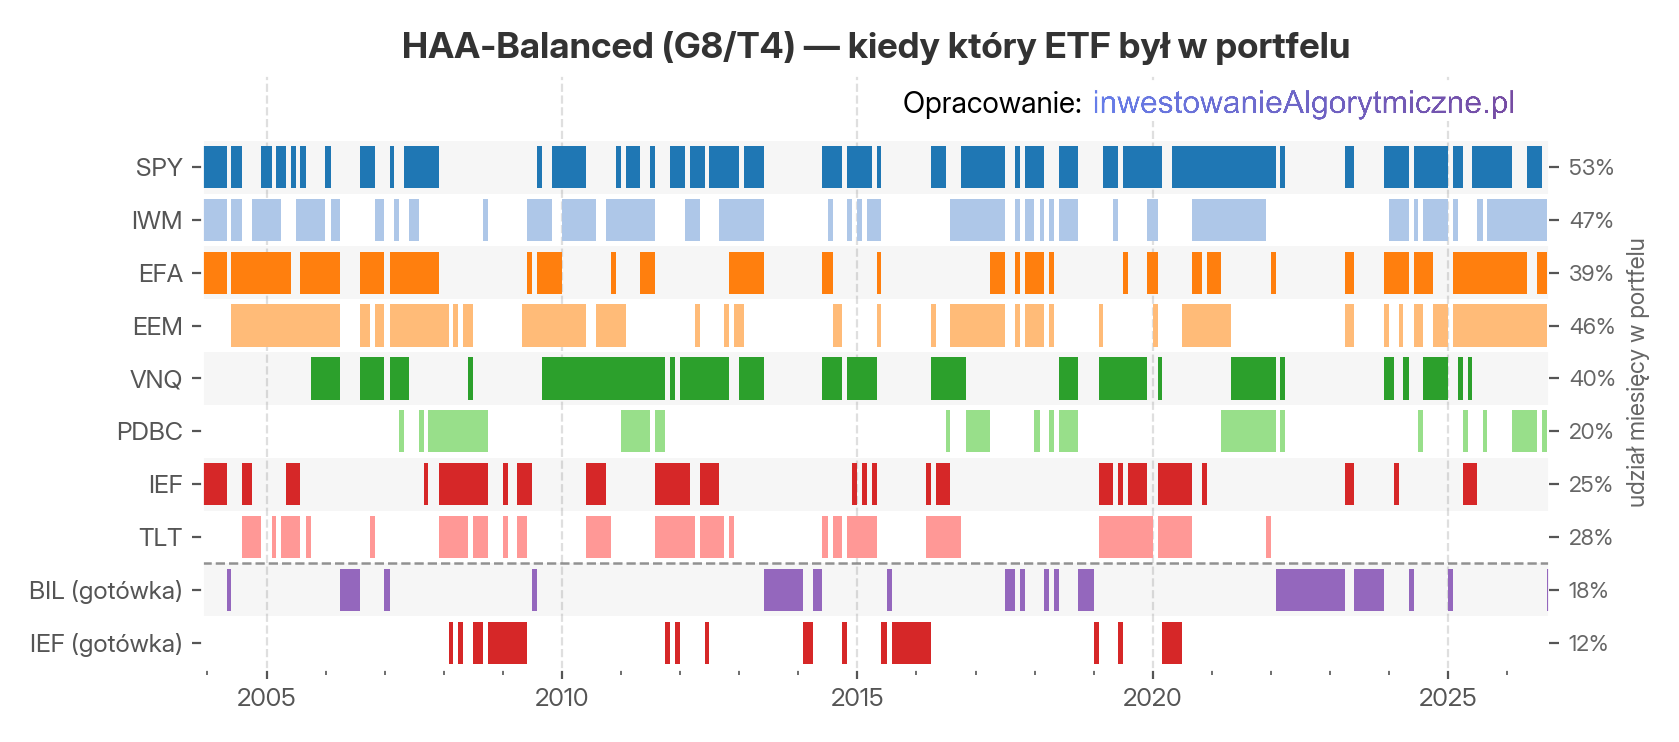
Ostatni wykres to wizualizacja alokacji: w którym ETFie strategia była zainwestowana przez jaki czas. Jak widać, dominuje tu S&P500 (53% czasu), ale wszsytkie ETFy akcyjne mają co najmniej 40% albo więcej. Surowce 20% czasu, obligacje: IEF łącznie 37%, TLT (dłuższe duration) przez 28%.
W całym risk-off strategia była przez 30% czasu, a w samej gotówce strategia była przez 12% czasu.
Modyfikacja: dodajmy do tego wskaźnik OECD CLI DI
Zawsze, gdy widzę strategię z wyraźnym podziałem na reżimy ryzyka (ofensywne / defensywne), kusi mnie sprawdzenie co by było, gdyby dodać / zmodyfikować w niej filtr mierzący te reżimy, na mój ulubiony indeks dyfuzji OECD CLI. Zróbmy takie ćwiczenie.
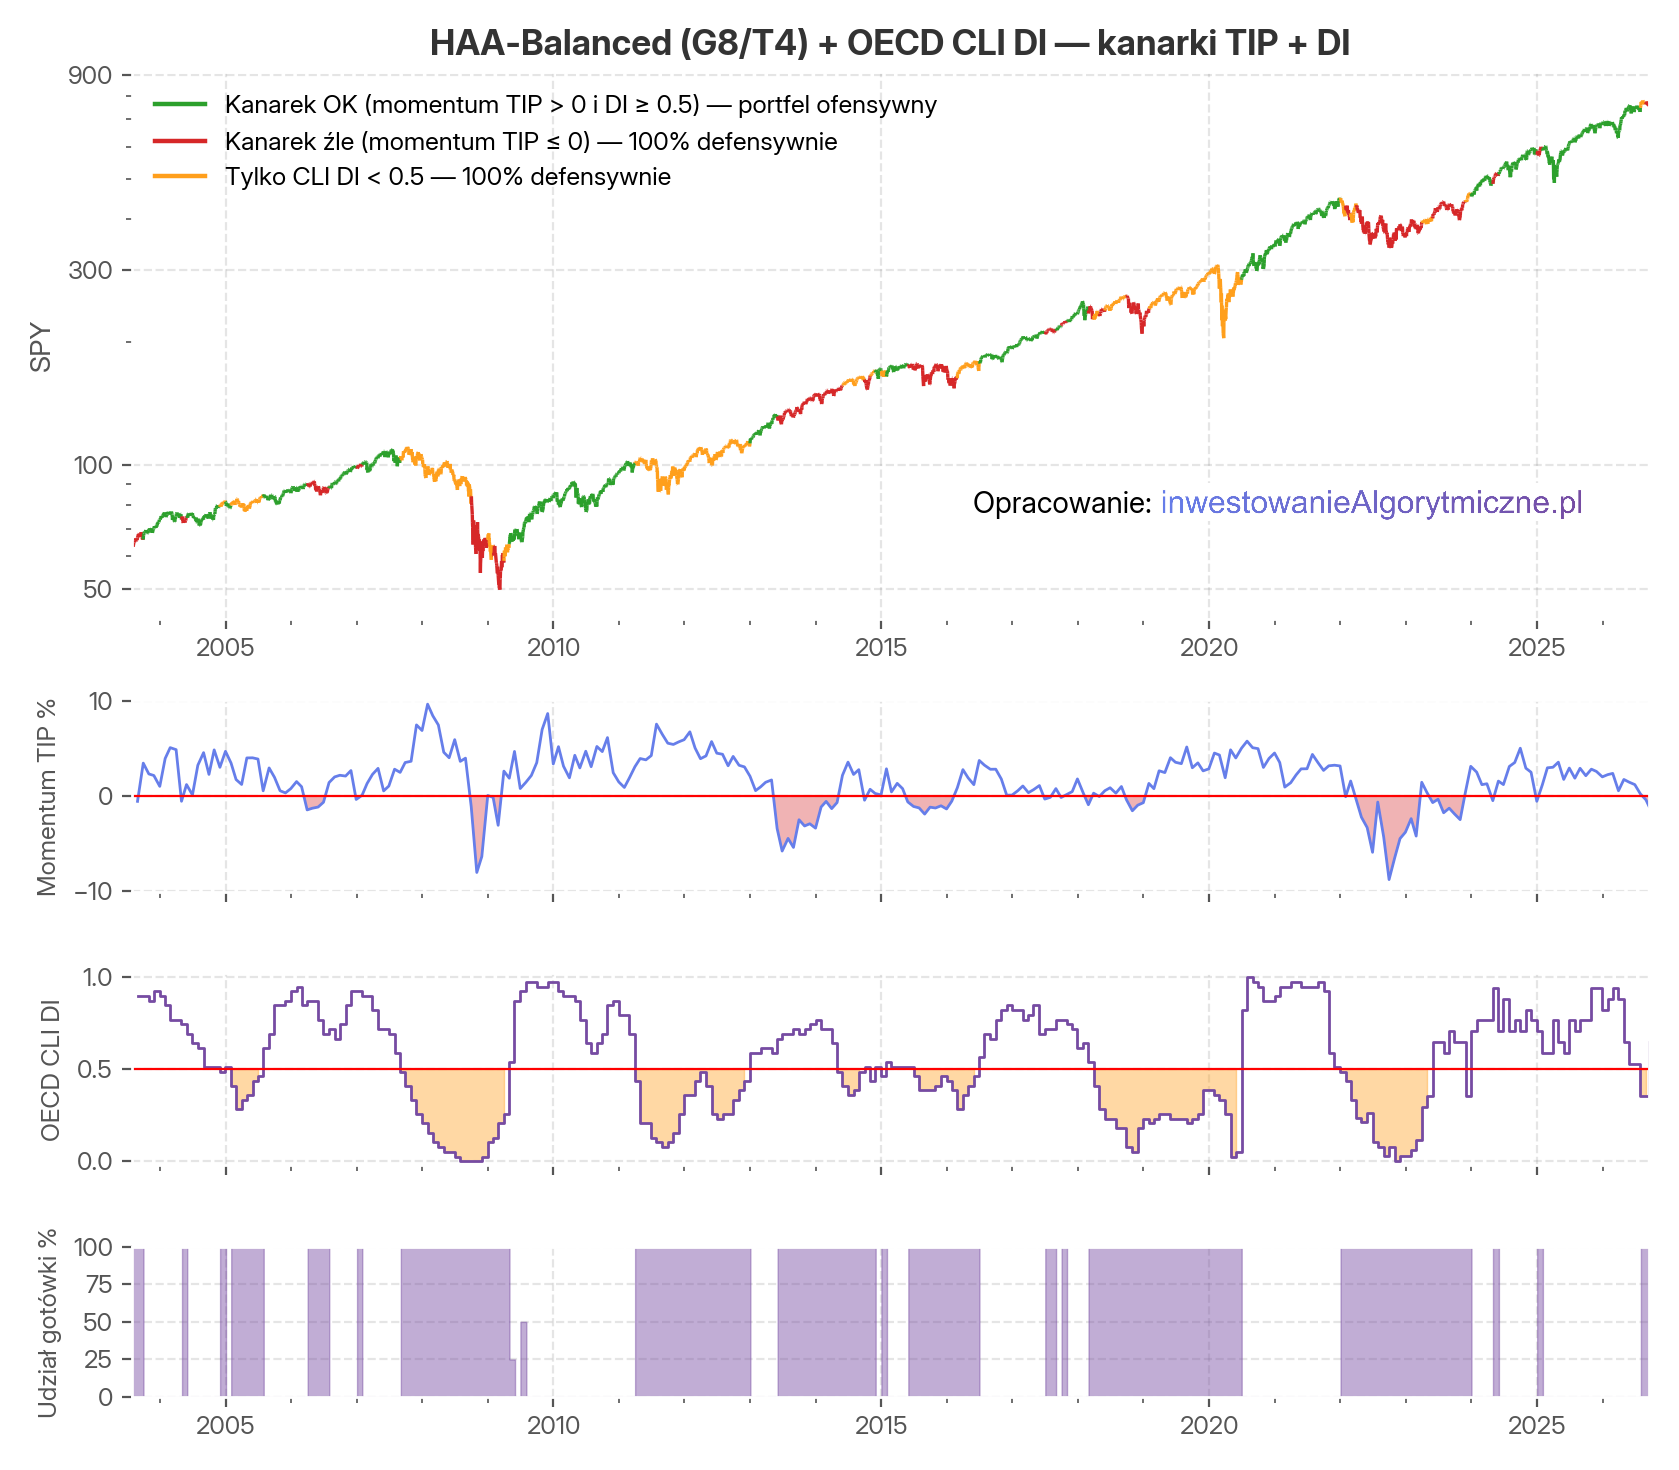
Okresy ostrożności wg TIP + DI
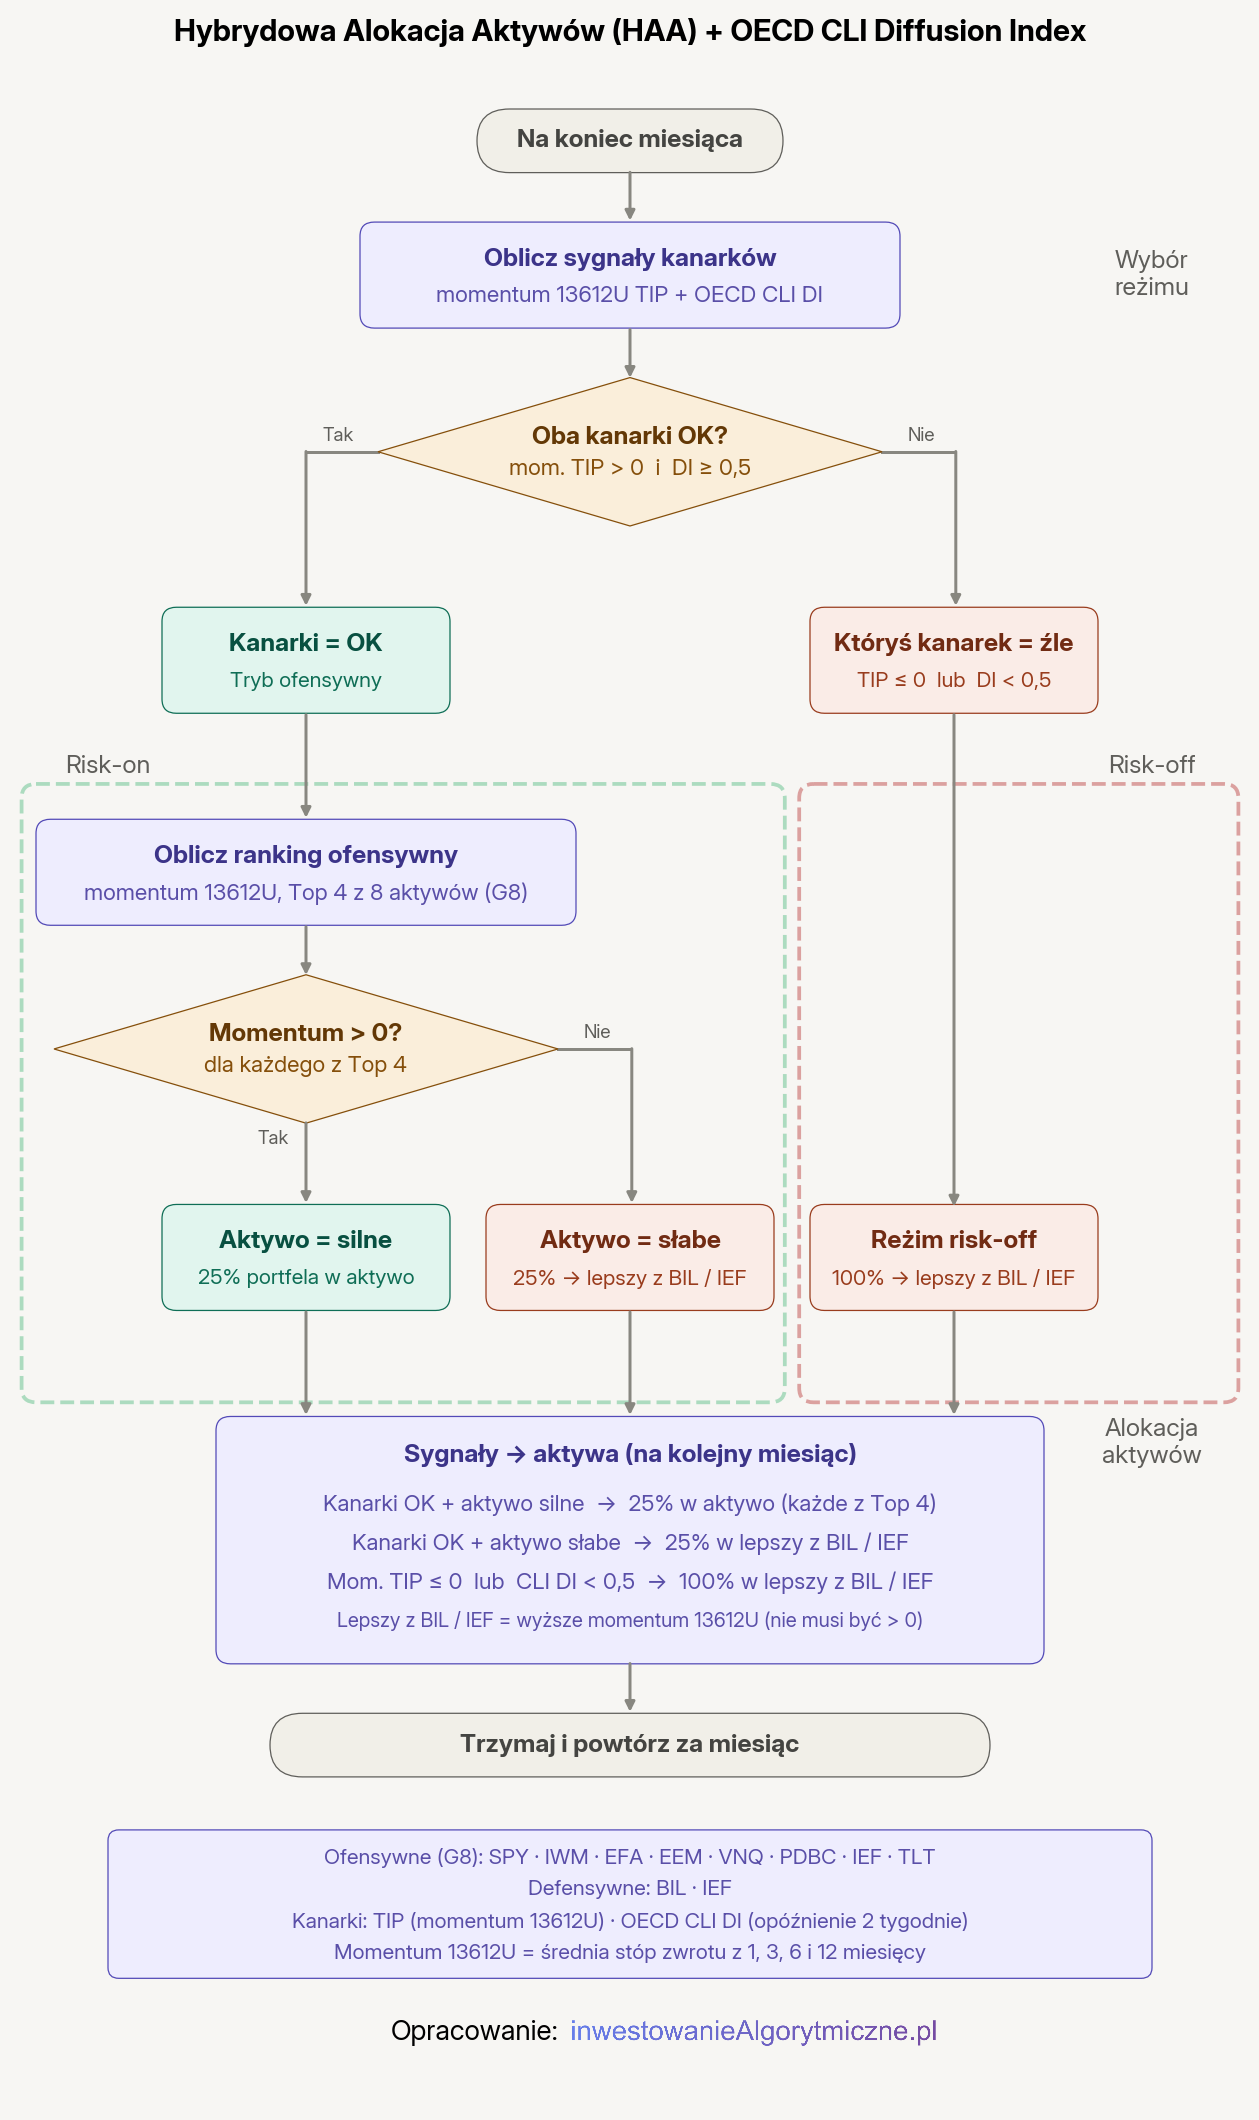
Algorytm postępowania w zmodyfikowanej wersji HAA + CLI
Zaktualizujmy więc nasz algorytm postępowania (pokazany wyżej) do tej nowszej wersji. Teraz wygląda on tak, jak poniżej.
Jedyne, co uległo zmianie, to że kanarki są teraz dwa: oprócz momentum TIP, doszedł też filtr na indeksie dyfuzji (DI) OECD CLI. Wystarczy, że którykolwiek z tych wskazuje ostrożność, by strategia przeszła w alokację defensywną.
Wyniki modyfikacji
HAA + CLI: statystyki
Podobnie jak poprzednio, rzućmy okiem na statystyki.
| Miara | USD | PLN |
|---|---|---|
| Start | 2003-12-01 | 2003-12-01 |
| Koniec | 2026-09-17 | 2026-09-17 |
| Ile lat | 22.80 | 22.80 |
| Stopa zwrotu % | 999.2% | 970.3% |
| CAGR % | 11.09% | 10.96% |
| Zmienność anualizowana % | 10.61% | 16.24% |
| Sharpe | 1.05 | 0.72 |
| Sortino | 0.94 | 0.75 |
| Max Drawdown % (dzienny) | -15.33% | -27.75% |
| Max Drawdown % (miesięczny) | -8.50% | -24.05% |
| Max DD szczyt | 2024-11-29 | 2007-01-25 |
| Max DD dołek | 2025-04-08 | 2008-07-18 |
| MAR | 0.72 | 0.39 |
| Ulcer Index | 3.54 | 10.34 |
| Ulcer Performance Index (UPI/Martin) | 3.14 | 1.06 |
| Liczba transakcji | 145 | 145 |
| Zyskownych % | 68.3% | 57.9% |
| Profit Factor | 3.82 | 2.76 |
| Średni zysk % | 3.47% | 4.91% |
| Średnia strata % | -1.95% | -2.44% |
HAA + CLI: wykresy, alokacje
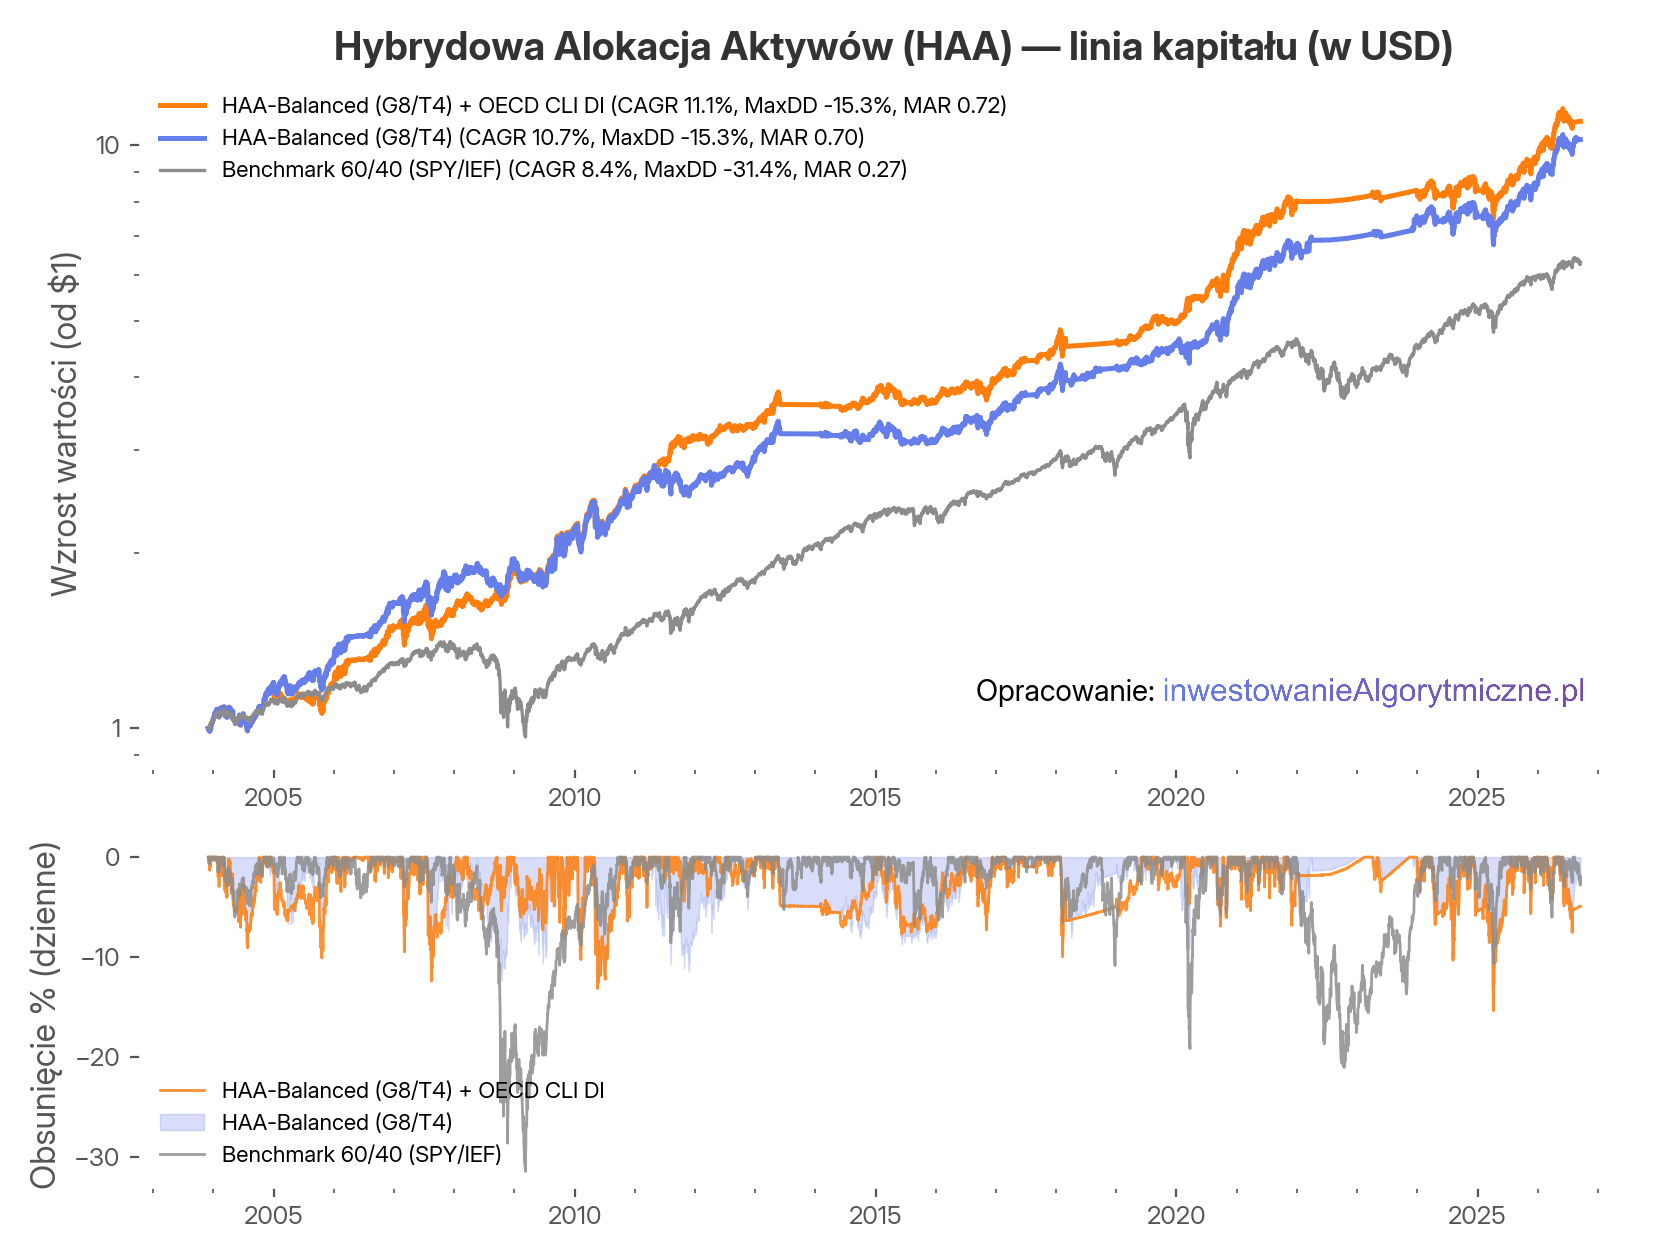
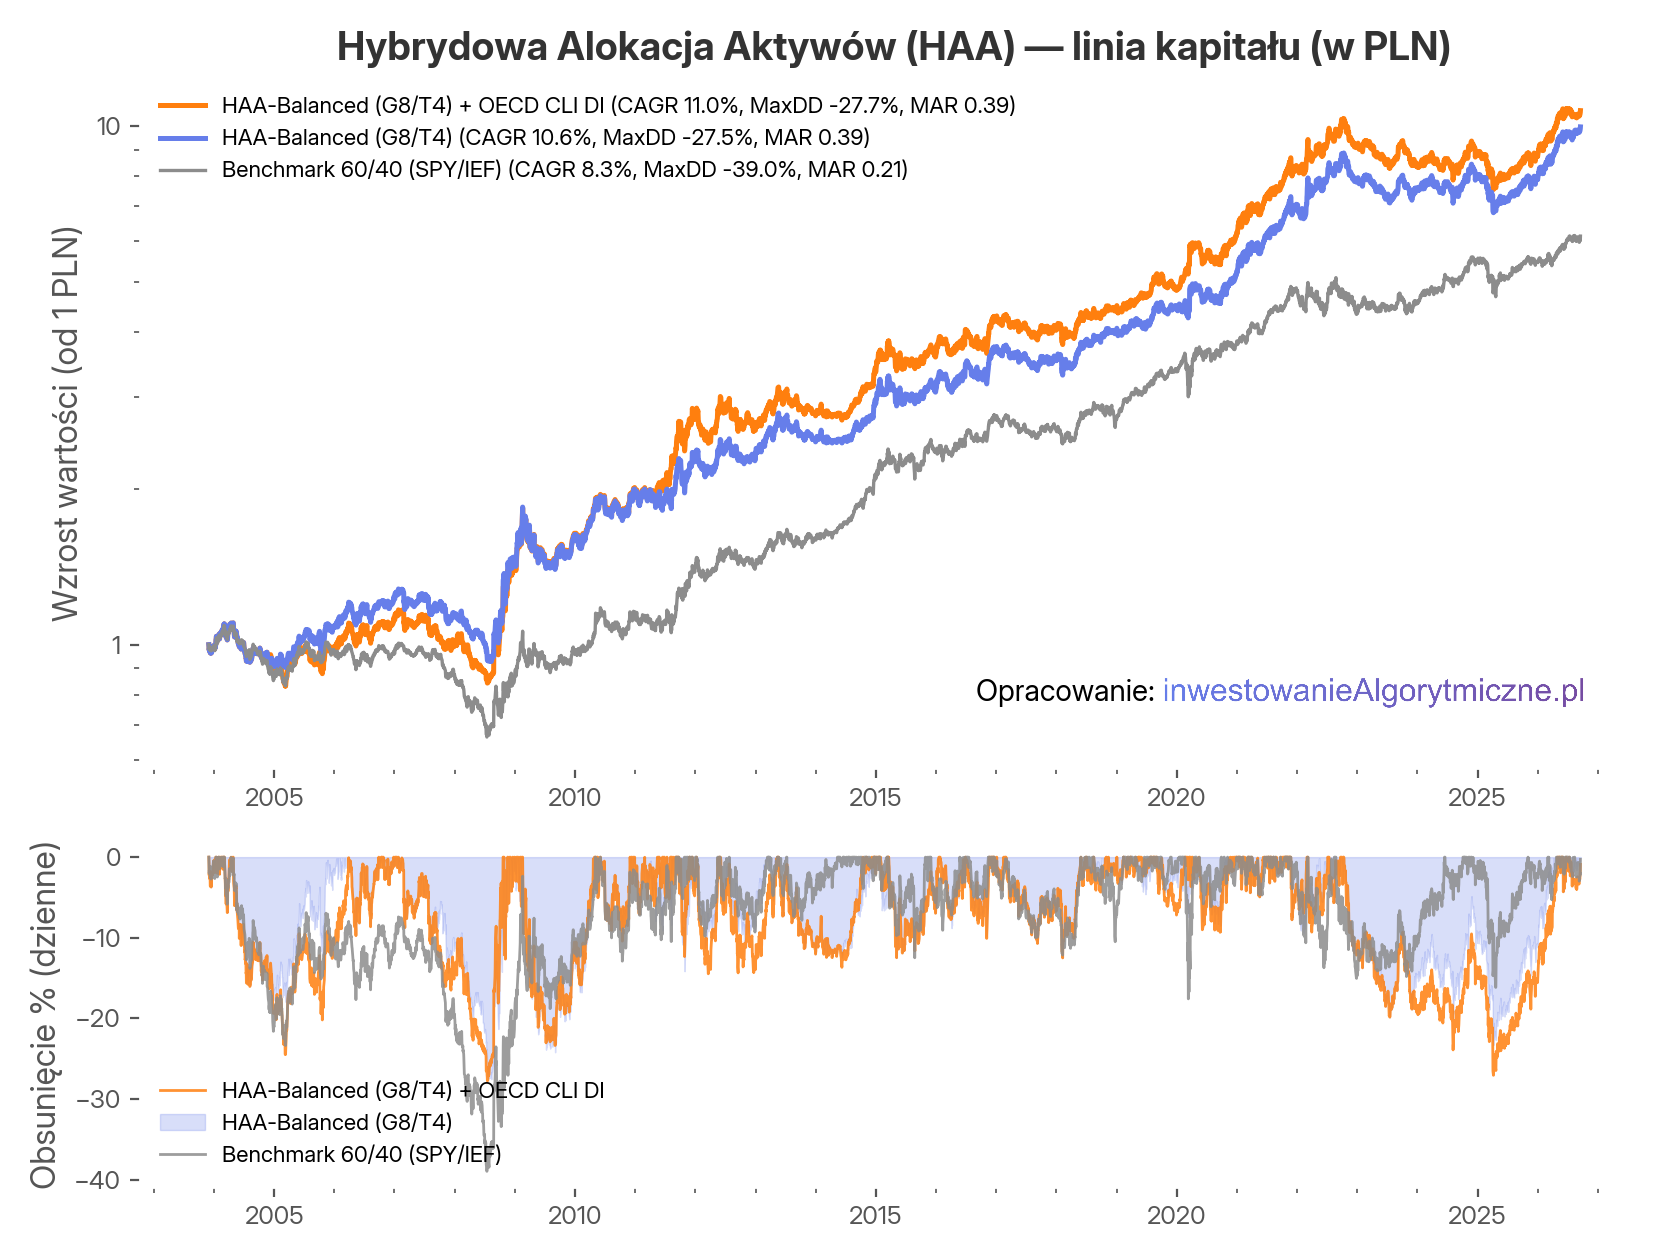
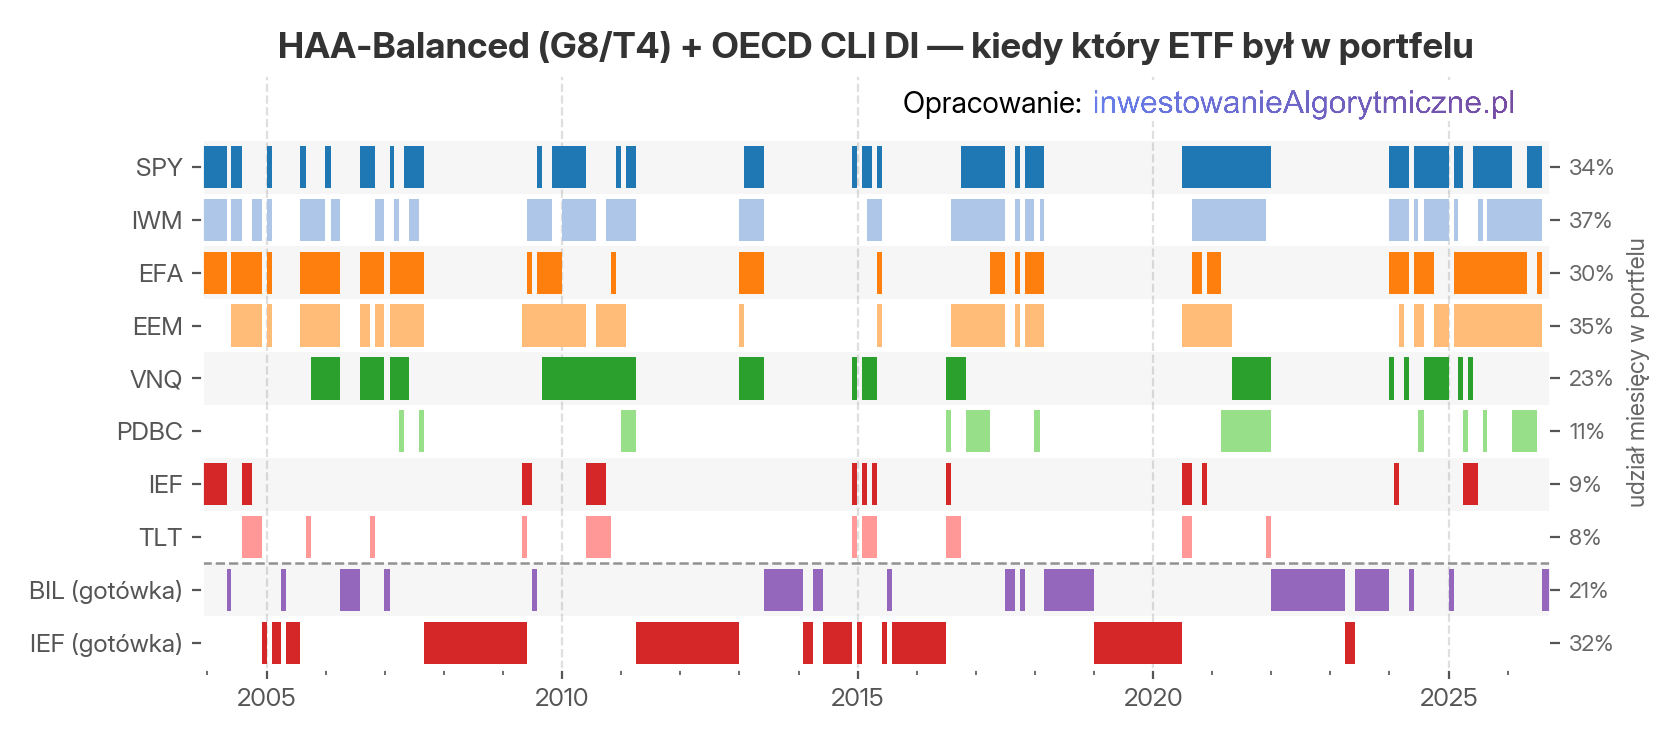
Podobnie jak wcześniej, rzućmy okiem na wykres w USD (domyślna dla strategii), PLN i alokacji.
Na początek wykres w USD:
Teraz wykres po przeliczeniu do PLN:
A tak wygląda alokacja w zmodyfikowanej wersji. Jak widać, jest tu dużo więcej okresów defensywnych (risk-off) niż w bazowej wersji, BIL + IEF z dolnej rzędu zajmują łącznie 53% czasu. Z tego też powodu alokacja w ETFy akcyjne spada z wcześniejszego przedziału 40-60% do 30-35%.
Surowce są w portfelu już tylko przez 11% czasu.
Wyniki na mapie
Na początku artykułu wspomniałem o czterech innych strategiach typu taktycznej alokacji, które już opisałem. To wrzućmy wszystkie te 5 strategii (łącznie z niniejszą) na standardową mapę wyników funduszy + inwestycji pasywnych.
Mapa jest za okres od końca 2019 roku do końca sierpnia 2026, wszystkie wyniki unormowane do danych miesięcznych i wyrażone w PLN. Szare punkty to dla porównania wyniki funduszy TFI, a ciemnoszare 'x’ to średnie dla różnych segmentów tych funduszy. Aktualną wersję tej mapy znajdziesz na tej stronie narzędzia.
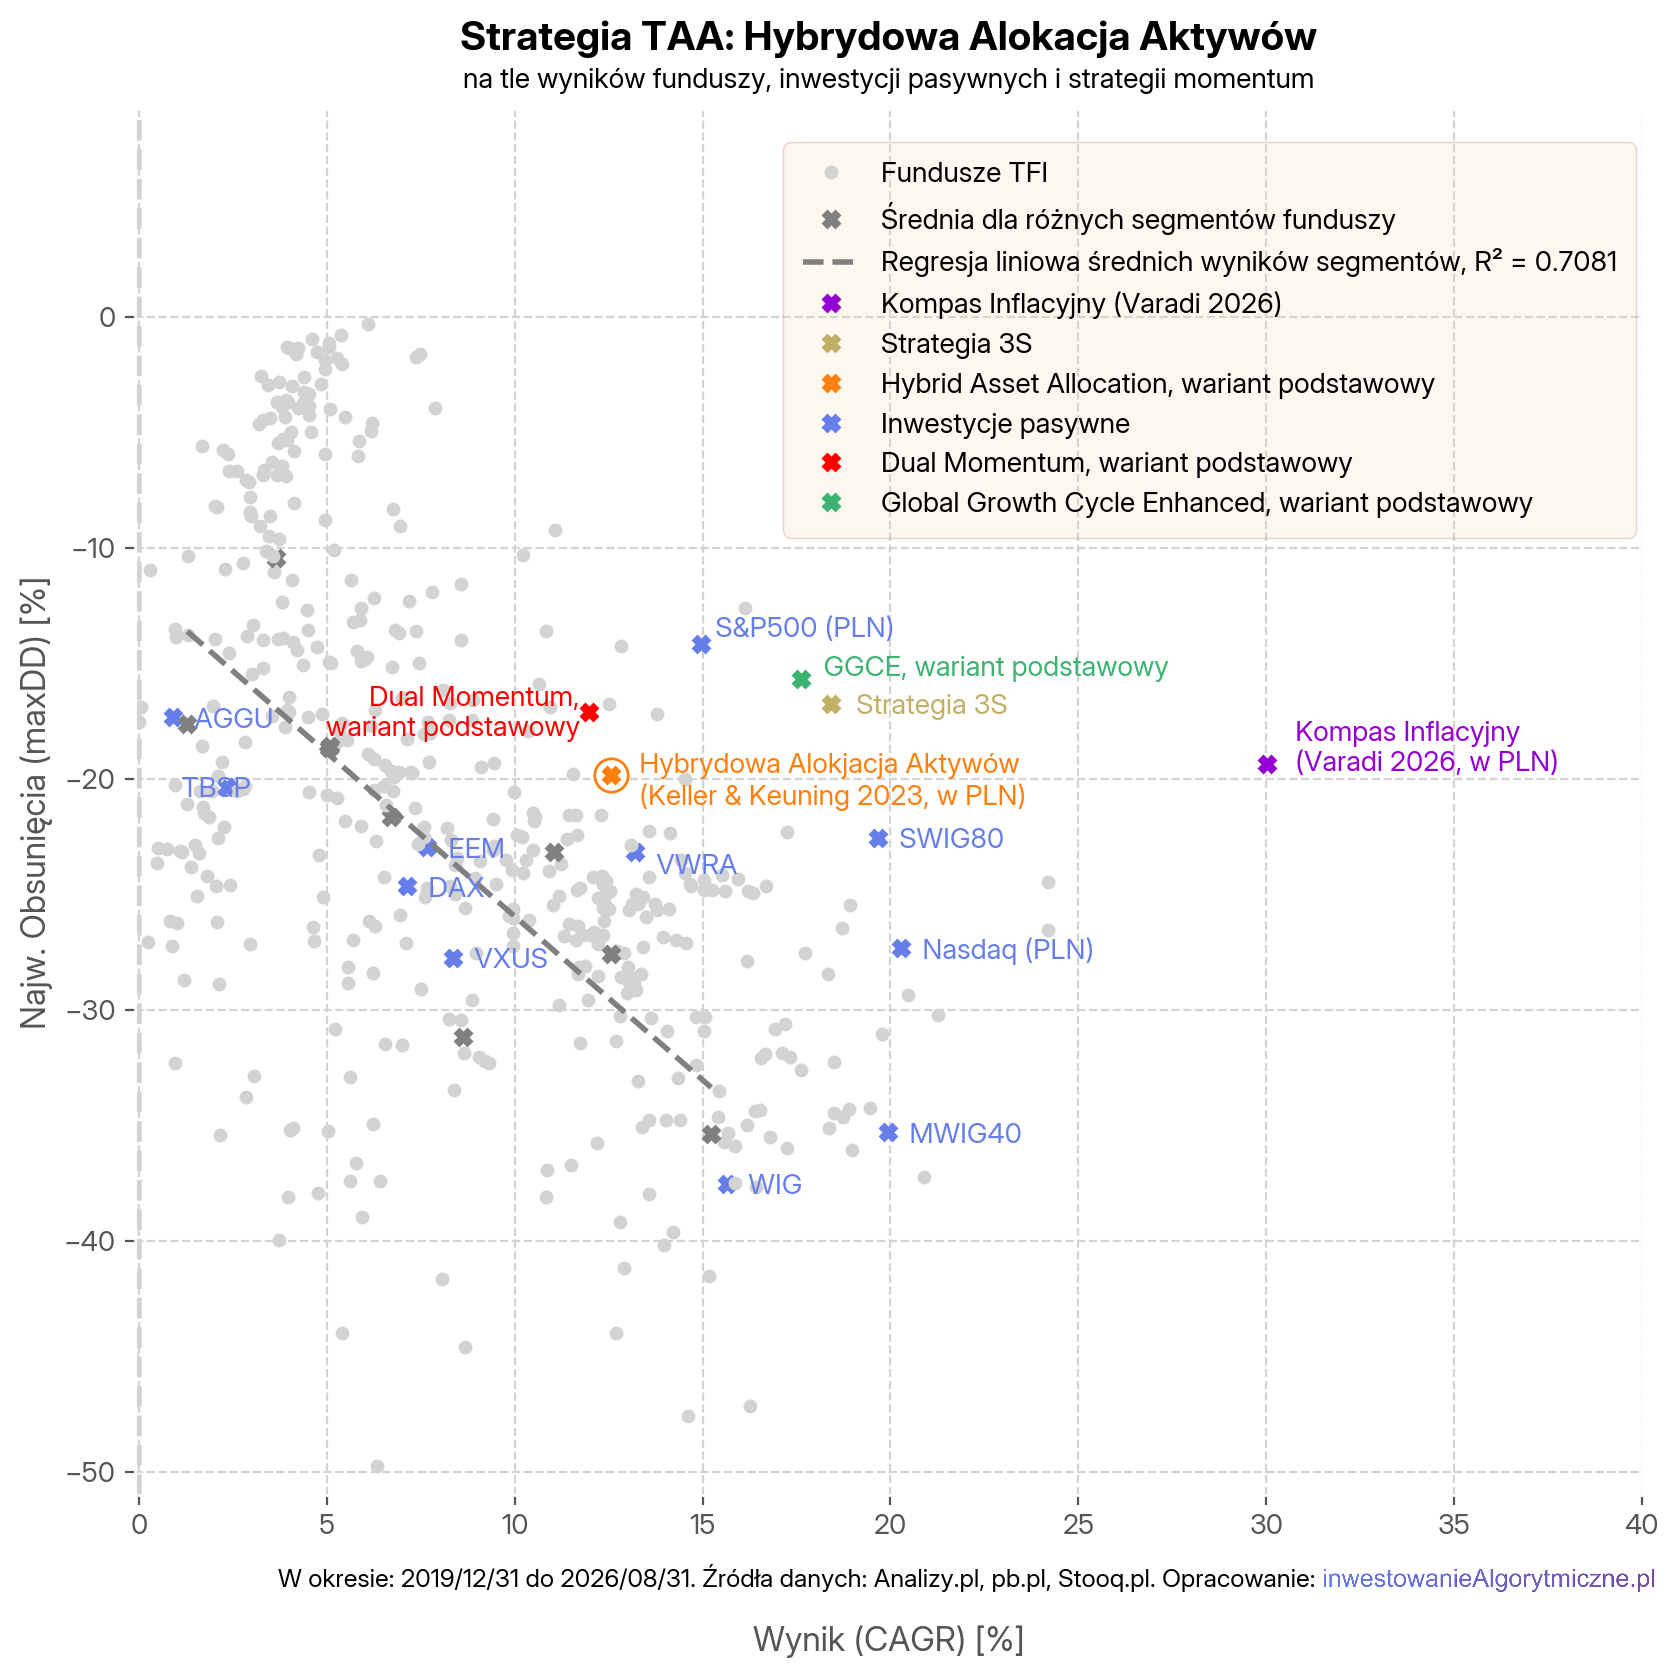
Wszystkie 5 strategii algorytmicznych oznaczone różnymi kolorami: najbardziej standardowa Dual Momentum na czerwono, GGCE na zielono, sektorowe: 3S na złoto, Kompas Inflacyjny na fioletowo, aż wreszcie HAA na pomarańczowo.
Omówienie
Wyniki strategii HAA są dobre. Nie przebija ona swoim zyskiem innych w naszym arsenale, takich jak GGCE, czy sektorowe Kompas Varadiego czy 3S, a nawet ma lekko gorsze od nich obsunięcia. Ale to, co tę strategię wyróżnia jest dywersyfikacja.
Ze wszystkich opisanych jak dotąd na blogu strategii algorytmicznych ma ona zdecydowanie najszersze spektrum instrumentów, w które inwestuje (akcje, obligacje, surowce i nieruchomości), co daje nadzieje na lepsze zachowanie się w różnych, nieprzewidzianych dziś warunkach rynkowych przyszłości.
Ma więc charakterystykę (CAGR, maxDD) porównywalną ze standardowym i lepiej znanym Dual Momentum, przy jednocześnie większej rozpiętości instrumentów i większej zdolności radzenia sobie w różnych reżimach (DM ma tylko 2 ETFy akcyjne w swojej fazie ofensywnej, HAA aż 6 różnych klas).
Jednocześnie, strategia wyraźnie „bije” większość strategii oferowanych przez TFI, co widać poprzez fakt, że znajduję się w górnym-prawym regionie wobec większości z nich. Są oczywiście takie, które mają lepsze stopy zwrotu, są takie o mniejszych obsunięciach, ale strategii łączących te dwa elementy, tj. w obu będące silniejsze niż HAA, na mapie wyników jest zaledwie garstka (konkretnie: 4 szare punkty).
To, co działa wyraźnie in minus dla tej strategii, jest przeliczenie jej wyników do PLN. Wynik wtedy pozostaje podobny (praktycznie taki sam po 23 latach), ale obsunięcia rosną drastycznie – i to głównie przez załamanie kursu PLN w latach 2008-09, choć swoje robi też jego słabość w 2022 czy 2025.
Przez to okresy kryzysowe, które w USD strategia przechodzi dość łagodnie, w przeliczeniu do PLN stają się okresami silnych obsunięć, będących dużą próbą dla potencjalnej inwestora. Remedium może być np. hedge’owanie waluty (zabezpieczanie się przed ryzykiem wahań kursu), ale to dość spory koszt, który odjąłby na stałe pewnie około 2-3% rocznie z CAGRu.
Kolejną wadą może być sam „kanarek” jakim są obligacje inflacyjne TIP. Jak widać z wykresu prezentującego momenty jego ostrożności, wyłapał on bardzo dobrze spowolnienia w 2015, 2018 i 2022, ale z kolei poradził sobie słabiej na zawirowaniach w 2008 roku.
Na szczęście, wtedy z pomocą przyszła część „selekcyjna” strategii, która dobrała do portfela surowce (które miały wtedy silny czas), a ETFy akcyjne głównie zniknęły za sprawą słabego momentum relatywnego (względem obligacji czy gotówki). Również 2020 rok też okazał się ciężką próbą dla tego wskaźnika.
Pomysł, żeby zmodyfikować kanarka TIP o dodanie filtru z OECD CLI generalnie zadziałał, choć słabiej niż się spodziewałem. Mimo mniejszego zaangażowania (mniej czasu w fazie ofensywnej), strategia wciąż ma odrobinę lepszy CAGR i mniejsze maksymalne obsunięcie, jednak różnice nie są duże. Maksymalne obsunięcie pozostaje mniej więcej na podobnym poziomie w obu wersjach (standardowej + filtrowanej CLI).
Szczególnie długie okresy pozostawania poza rynkiem w tej wersji – dobrze widoczne jako pomarańczowe obszary w dziale „okresy ostrożności”, jak cały 2012 rok czy cały 2019, mogłyby dla inwestora szukającego większego ryzyka być trudne (kiedy widziałby rosnące w tym czasie rynki akcyjne). Dla mnie akurat ta większa ostrożność jest zaletą, nie wadą, ale dużo zależy tu od osobistych preferencji inwestujących.
Dalsze kierunki działań
Na pewno będę tę strategię śledził. W tej chwili (wrzesień 2026) wskoczyła w reżim defensywny (risk-off), ciekaw jestem, czy uda jej się poprawnie „trafić” najbliższą bessę. Kiedykolwiek taka się pojawi. Szczególnie, że moja bazowa GGCE niedawno zaliczyła fałszywy sygnał, i po 2 miesiącach ostrożności, znów wróciła w risk-on.
Jeśli HAA to się uda, na pewno moje przekonanie co do tej strategii i chęć zaangażowania w nią trochę środków wzrośnie. Na razie trafia na moją listę do obserwacji, szczególnie podoba mi się jej większa różnorodność i inwestowanie także w surowce i nieruchomości, czego w GGCE nie mam. Będę raportował gdy coś ciekawego tu się wydarzy.
To jest wpis #30. Zapraszam do kolejnych. Jeśli chcesz z czymś się nie zgodzić, zaprotestować – pisz śmiało w komentarzach.